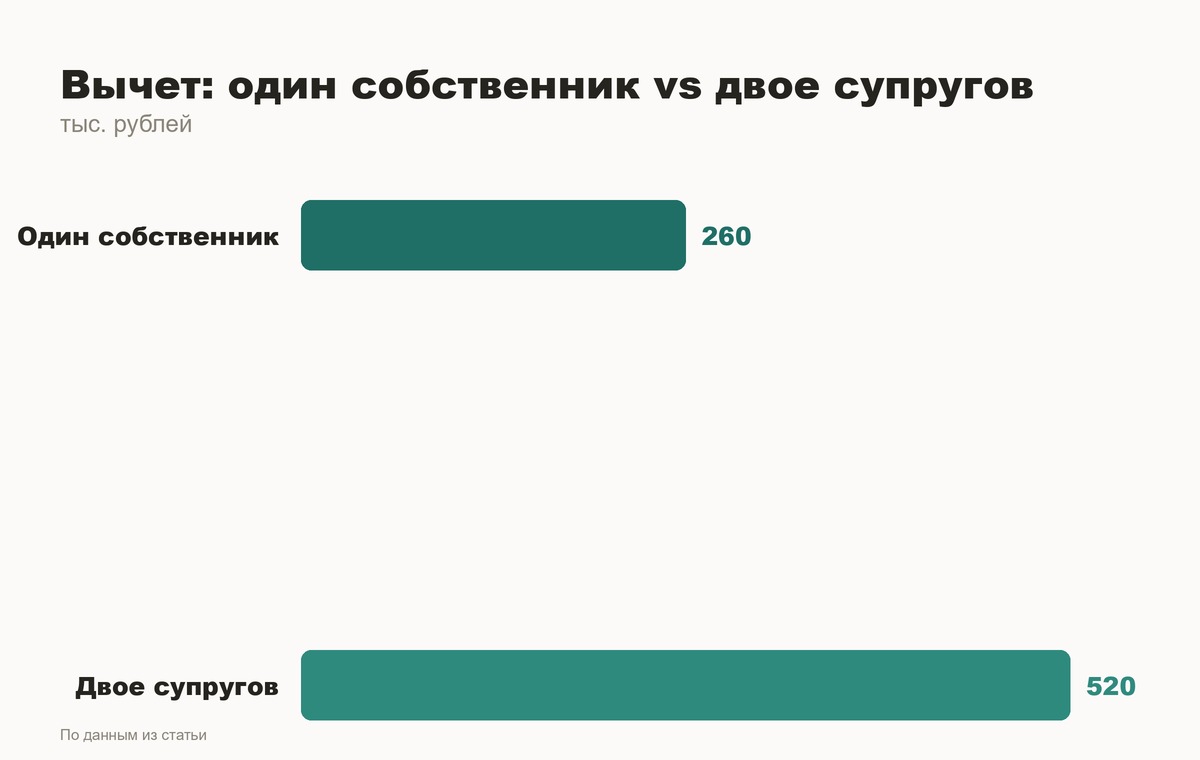
Купили квартиру за 12 миллионов и думаете, что вычет — это максимум 260 тысяч на семью? Нет. Если правильно оформить документы на двоих супругов, можно вернуть 520 тысяч рублей. Разница — как раз в чью-то новую машину или ремонт.
Расскажу, как это работает и почему половина моих клиентов упускает эти деньги — просто потому, что не знали о такой возможности.
Как устроен вычет для одного человека
Налоговый вычет при покупке жилья — это возврат 13% от суммы расходов, но не более чем с 2 млн рублей. Максимум на человека — 260 тысяч рублей. Плюс отдельный вычет по ипотечным процентам — до 390 тысяч (с суммы процентов до 3 млн рублей).
Итого один собственник может вернуть до 650 тысяч рублей за счёт вычета на покупку и на проценты.
Что меняется, если квартира куплена в браке
Если квартира приобретена в браке и оформлена в совместную или долевую собственность, каждый супруг имеет право на свой вычет — независимо от того, на кого записана квартира.
Многие упускают вот что: даже если в договоре купли-продажи указан только муж, жена по умолчанию тоже имеет право заявить вычет, потому что имущество, купленное в браке, — совместное. Это позиция Минфина, закреплённая в письмах ведомства, и на практике налоговая её принимает.
Пример из практики
Ко мне обращалась пара, купившая квартиру в новостройке за 14 млн рублей в ипотеку. Оформили на жену. Муж был уверен, что вычет ему не положен — «квартира-то не моя».
Разложили по цифрам:
– Стоимость квартиры — 14 млн, лимит вычета на человека — 2 млн, значит, оба супруга могут заявить по максимуму: 260 + 260 = 520 тысяч рублей вместо 260.
– Проценты по ипотеке за первые годы — около 1,8 млн рублей. Их тоже можно распределить между супругами и получить вычет с процентов на двоих.
В итоге семья вернула более 700 тысяч рублей вместо 260, которые муж хотел просто не заявлять.
Когда вычет можно распределить, а когда нет
Вычет с суммы покупки (2 млн на человека) — фиксированный. Каждый супруг заявляет свою часть, но привязать её к конкретной доле в квартире можно по договорённости, если стоимость жилья позволяет.
Вычет по процентам — здесь есть нюанс. Его можно распределять между супругами в любой пропорции, и это можно менять каждый год через заявление о распределении. Например, в один год выгоднее, чтобы весь вычет получал муж — у него выше зарплата и, соответственно, больше уплаченного НДФЛ, а в другой год выгоднее жена.
Это гибкий инструмент, про который чаще всего не знают.
Когда вдвоём вычет не увеличивается
Есть ситуации, где рассчитывать на удвоение не стоит:
– Квартира куплена до брака одним из супругов — второй супруг права на вычет по этому объекту не имеет, даже если сейчас живут вместе.
– Оформлен брачный договор с режимом раздельной собственности — тогда имущество не считается совместным, и правило о вычете на двоих не работает.
– Квартира стоит менее 4 млн рублей — тогда лимит в 2 млн на человека физически не выработать вдвоём, часть вычета останется невостребованной у одного из супругов, если он не работает или не платит НДФЛ.
– Один из супругов уже использовал свой вычет по другой квартире раньше — его лимит исчерпан, и второй раз применить его нельзя. Вычет по расходам на покупку жилья даётся один раз в жизни, с 2014 года — до выработки лимита в 2 млн, но не более одного объекта одновременно распределять по-новому.
Что делать, если один из супругов не работает
Часто вижу ситуацию: квартиру покупает семья, но жена в декрете или не оформлена официально. Тогда она не может подать декларацию 3-НДФЛ на возврат, потому что нет облагаемого налогом дохода. Но право на вычет не сгорает — оно сохраняется, и как только человек выйдет на работу и начнёт платить НДФЛ, вычет можно заявить.
Поэтому даже если сейчас нет смысла подавать документы на одного из супругов, стоит сохранить все чеки, договор и документы на квартиру — этот вычет может понадобиться через несколько лет.
Что я обычно советую
При покупке квартиры вместе с супругом на этапе сделки стоит сразу продумать, как будете распределять вычет — особенно по процентам, если квартира в ипотеку. Это экономия, которую легко упустить просто из-за незнания механики, а не из-за отсутствия права.
Если планируете покупку квартиры в Москве и хотите изначально понимать, как оформить сделку с максимальной выгодой по налогам — напишите мне. Разберём вашу ситуацию и посчитаем, сколько реально можно вернуть.
Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
https://dzen.ru/a/aiv1cLPDWWdXkU5r
Подписывайтесь на мой Telegram-канал:
https://t.me/AvroraCity
Также веду канал в MAX:
https://max.ru/id220600071668_biz
Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
https://molokanovams.taplink.ws
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.