Category: Uncategorized

  • Где в Москве метро появится — а цена ещё не выросла

    Где в Москве метро появится — а цена ещё не выросла

    Покупка квартиры рядом с будущей станцией метро — это ставка. Сегодня рядом может быть пустырь или частный сектор, а через пару лет — станция, новые маршруты и совсем другая цена квадратного метра. Разбираю 7 ЖК, где такая ставка выглядит осмысленно.

    «Квартал Мит» — от 11,4 млн ₽, Митино

    Новый проект рядом с природой, в развивающейся части района. Ставка на будущее в чистом виде: инфраструктура вокруг ещё формируется, и вопрос только в том, насколько дорогим окажется этот рост через несколько лет.

    «Прокшино» — от 13 млн ₽, Новая Москва

    Здесь метро уже действует — риска «а вдруг не построят» нет. Но рядом продолжает расти деловой и спортивный кластер, а это тоже двигает цену. Хороший пример того, что на стоимость влияет не только новая станция — застройка вокруг иногда важнее.

    «Родные кварталы» — от 7,7 млн ₽, Внуково

    Если тема близка, посмотрите ещё Заголовок: Готовые квартиры в Москве по 460–495 тыс. за метр: где успеть.

    Самый доступный вариант в подборке. Метро «Аэропорт Внуково» уже открыто, транспортная карта района заметно изменилась. Для тех, кто хочет минимизировать риск ожидания — вариант, где часть пути уже пройдена.

    «Деснаречье» — от 10,6 млн ₽, ТиНАО

    Крупный новый район, который строится с прицелом на развитие инфраструктуры. Покупка здесь — история не про то, что есть сейчас, а про то, каким район станет через несколько лет. Подходит тем, кто готов ждать и не гонится за готовой средой сегодня.

    «Новые Смыслы» — от 9,8 млн ₽, Новая Москва
    Рядом станция «Потапово», а транспортная сеть Новой Москвы расширяется почти в темпе новых жилых комплексов. Динамика района хорошая, но и предложение растёт быстро — конкуренция среди проектов усиливается.

    «Митинский лес» — от 9,8 млн ₽, Митино

    Готовые и строящиеся корпуса рядом с лесом плюс развитие транспорта на северо-западе. Комбинация «природа плюс инфраструктура» неплохо работает на долгосрочную покупку, особенно если брать не для быстрой сделки.

    «Квартал Герцена» — от 12,2 млн ₽, Бирюлёво Восточное

    Рядом планируется станция «Лебедянская». Район долго жил без метро вообще, поэтому даже проектная станция — заметный сдвиг в транспортной судьбе локации. Самый рискованный вариант из подборки: станции пока нет, только план.

    Что кому подходит

    Если не хочется ждать и рисковать — смотрите на Внуково и Прокшино, метро там уже физически существует. Если готовы делать ставку на будущее в обмен на более низкий вход — Бирюлёво Восточное и Деснаречье. Митино и Новая Москва — что-то среднее: инфраструктура растёт, но не с нуля.

    Вы бы взяли квартиру рядом с метро, которого пока нет на карте, или предпочитаете переплатить, но купить там, где транспорт уже работает?

    Если подбираете вариант под свой бюджет и сроки — напишите мне, помогу сравнить конкретные лоты.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • От 20 до 28 млн: 4 однушки в районах Москвы с потенциалом роста КРТ

    От 20 до 28 млн: 4 однушки в районах Москвы с потенциалом роста КРТ

    Ко мне регулярно приходят с одним и тем же запросом: хочу однушку в Москве, но не переплачивать за уже раскрученную локацию, а зайти туда, где район ещё растёт. Собрала четыре варианта в проектах, которые расположены в зонах комплексного развития территорий — это когда вокруг меняется вся инфраструктура, а не только строится один дом.

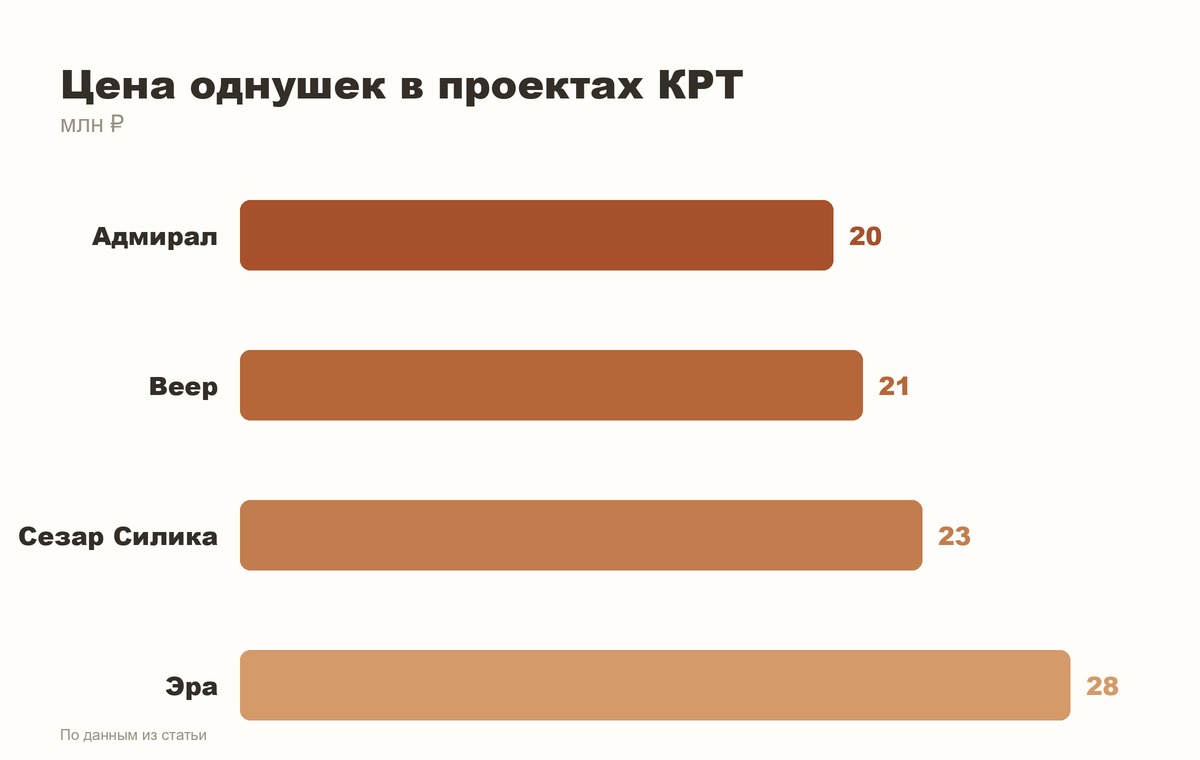
    Веер — 1кк 36 м², 21 млн ₽

    Однушка 36 метров без отделки, сдача в 3 квартале 2028 года. Самый доступный вариант в подборке по цене за квадратный метр — около 583 тысяч рублей. Сдача только в 2028-м, значит у покупателя есть время спокойно накопить на отделку и не спешить с ремонтом сразу после ключей. Смотреть стоит тем, кто готов подождать почти два года, но хочет зайти по минимальному чеку из представленных.

    Эра — 1кк 36 м², 28 млн ₽

    Я уже писала про это — Заголовок: Готовые квартиры в Москве по 460–495 тыс. за метр: где успеть.

    Та же площадь 36 метров, но цена ощутимо выше — 28 миллионов, и сдача позже, во 2 квартале 2029 года. Квадратный метр здесь обходится примерно в 778 тысяч рублей — самый дорогой лот подборки. Такая разница при одинаковом метраже обычно означает более сильную локацию или более высокий статус проекта. Если для вас важен конкретный район и вы уже сравнивали соседние ЖК — спросите у меня, чем обусловлена эта разница в цене.

    Адмирал — 1кк 38 м², 20 млн ₽

    Самая большая площадь в подборке — 38 метров — и при этом самая низкая цена, 20 миллионов без отделки. Сдача в 3 квартале 2028 года, те же сроки, что и у Веера. Лучшее соотношение метраж/цена из всех четырёх вариантов: за счёт двух лишних метров квадратный метр здесь получается около 526 тысяч рублей. Хороший вариант для тех, кому важна площадь квартиры, а не бренд проекта.

    Сезар Силика — 1кк 35 м², 23 млн ₽

    Здесь самый долгий срок ожидания — 1 квартал 2030 года, больше трёх лет с момента покупки. Площадь чуть меньше остальных, 35 метров, цена средняя по подборке — 23 миллиона. Вариант подойдёт тем, кто рассматривает покупку скорее как инвестицию на длинном горизонте: чем раньше стадия строительства, тем ниже цена входа и тем больше потенциальный рост к моменту сдачи.

    Что выбрать

    Все четыре проекта объединяет одно — расположение в районах КРТ рядом с метро, где сейчас или в ближайшее время начнётся развитие территории вокруг. Цена входа сегодня может быть заметно ниже той, что будет через пару лет, когда вокруг появится новая инфраструктура. Нужен максимальный метраж за минимальные деньги — смотрите Адмирал. Готовы ждать дольше всех ради более раннего захода в проект — Сезар Силика. Веер — компромисс между сроком и ценой, Эра — для тех, кто уже определился с локацией и готов за неё доплатить.

    Какой из этих четырёх вариантов ближе вам — тот, что дешевле сейчас, или тот, что сдадут раньше?

    Если присматриваетесь к одному из этих ЖК — напишите мне, разберу конкретный лот и подходящий этаж под ваш бюджет.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Заголовок: Готовые квартиры в Москве по 460–495 тыс. за метр: где успеть

    Заголовок: Готовые квартиры в Москве по 460–495 тыс. за метр: где успеть

    Текст статьи:
    Новые старты продаж уже выходят дороже 500 тысяч за метр. Но на рынке ещё остаются готовые лоты дешевле этой планки. Собрала пять вариантов рядом с метро — это последний эшелон текущих цен, дальше вход будет только дороже.

    ЖК Скай Гарден — 22 млн, 494 284 ₽/м²

    Покровское-Стрешнево, 1-комнатная, 45 м², подчистовая отделка.

    Самая дорогая позиция в подборке по цене метра, но и локация сильная — Покровское-Стрешнево тянется вверх стабильно. Подчистовая отделка — плюс для тех, кто хочет ремонт под себя, но без затрат на демонтаж чужого черновика.

    ЖК Малевич — 18 млн, 467 281 ₽/м²

    Отрадное, евродвушка, 39 м², без отделки.

    Тем, кто дочитал, пригодится Мечтаете о 100 «квадратах», а покупаете 44: почему квартиры в Москве стали вдвое меньше, чем хочет рынок.

    Компактная 2Е — формат, который разбирают в первую очередь: и под себя, и под сдачу. Без отделки — значит, к 18 млн нужно сразу закладывать бюджет на ремонт, но и цена входа за счёт этого ниже.

    ЖК Сиреневый парк — 19 млн, 457 478 ₽/м²

    Метрогородок, евродвушка, 41 м².

    Самая низкая цена метра во всей подборке. В Метрогородке парк не для красоты в названии — зелени там много, и это видно в готовой застройке, а не только на рендерах.

    ЖК Ситибей — 25 млн, 463 тыс. ₽/м²

    Покровское-Стрешнево, евротрёшка, 55 м², подчистовая отделка.

    Нужна трёшка, а не двушка? Это тот же район, что и Скай Гарден, но метр дешевле почти на 30 тысяч. За счёт большего метража общий чек выше, но по эффективности вложения вариант сильнее.

    ЖК Первый Нагатинский — 26 млн, 473 тыс. ₽/м²

    Нагатино-Садовники, 1-комнатная, 40 м², терраса, подчистовая отделка.

    Самая дорогая квартира в подборке в абсолютных цифрах, но и единственная с террасой — такой опции нет ни на вторичке, ни в панели. Нагатино-Садовники — район у воды, спрос на такие лоты держится и на готовых объектах.

    Что кому подходит

    Бюджет ограничен и метраж не принципиален — смотрите Сиреневый парк и Малевич, там самая низкая цена метра. Нужна семейная площадь — Ситибей выигрывает по соотношению метров и цены. Первый Нагатинский — для тех, кто готов доплатить за террасу и локацию у воды.

    Это только пять лотов из тех, что держат цену метра ниже 500 тысяч рядом с метро. Остальные предложения в этом диапазоне разбираются быстро — если хотите увидеть полный список, оставляйте заявку.

    Какой из пяти вариантов выбрали бы вы — компактную двушку подешевле или трёшку в том же районе за разницу в несколько миллионов?

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Hacked By Tempix 0day

    HACKED BY TEMPIX

    J E M B O T 
    Jembot Mawot Pejuh Muncrat
  • Торг с застройщиком в 2026 году: где реально можно скинуть цену, а где вас просто вежливо пошлют

    Клиент недавно спросил: «Марина, а если я приду к застройщику и скажу, что у меня наличные и я готов подписать хоть завтра — мне сделают скидку?» Отвечаю честно: смотря к какому застройщику и с каким лотом. Торг с девелопером — это не базар, но и не миф. Работает он по другим правилам, чем торг с частным продавцом на вторичке.

    Почему вообще можно торговаться

    Раньше застройщики держали цену намертво — прайс есть прайс, скидки максимум 2-3% и то не всем. Сейчас ситуация другая: ставки по ипотеке высокие, спрос просел, а квартир на рынке накопилось много. По разным проектам в Москве остатки нераспроданных лотов выросли ощутимо, и девелоперам нужно продавать, а не стоять с красивым сайтом.

    Когда у застройщика есть план продаж, а выполнение отстаёт, появляется пространство для манёвра. Это пространство вы и используете.

    Где торг работает почти всегда

    Неликвидные лоты. Первый этаж без вида, квартира окнами на трансформаторную будку, угловая с большими теплопотерями — застройщик прекрасно понимает, что это зависший товар. Здесь скидка 3-7% от прайса — обычное дело, иногда доходит и до 10%.

    Готовые дома с непроданным хвостом. Если дом сдан, а в нём остались 15-20 непроданных квартир — это прямой сигнал, что застройщику нужно закрывать проект. У меня был случай в конце 2025 года: клиент взял трёшку в сданном доме на юго-востоке, скинули почти 2 млн от прайса просто потому, что оставалось меньше десятка квартир и отдел продаж хотел закрыть пул до конца квартала.

    Конец квартала и конец года. Застройщики отчитываются перед банками и инвесторами по продажам за период. В последнюю неделю марта, июня, сентября и особенно декабря менеджеры куда сговорчивее — им нужно закрыть цифры.

    Где торг почти бесполезен

    Топовые лоты в старте продаж. Квартира с видом на реку в новом корпусе, который только вышел на рынок — здесь скидки не будет, спрос и так есть. Цена на такие лоты обычно растёт с каждым месяцем стройки.

    Проекты с листом ожидания. Есть жилые комплексы, где на хорошие планировки реально стоит очередь. Просить скидку в такой ситуации — терять время.

    Ипотека от застройщика по субсидированной ставке. Если вы берёте лот с пониженной ставкой 0,1-3%, торг по цене почти невозможен — застройщик и так теряет маржу на субсидировании, скидывать ещё и цену ему невыгодно.

    Что реально работает вместо прямого «скиньте цену»

    Просить не скидку, а бонус. Отделка в подарок, кладовка или машиноместо со скидкой 50%, рассрочка без процентов на первый взнос — застройщику часто проще дать бонус, чем официально уронить цену в прайсе. Это портит статистику для банков и следующих покупателей.

    Торговаться через ипотечного менеджера застройщика. У многих девелоперов есть свои субсидированные программы и спецпредложения, которые не показывают на сайте. Их дают только тем, кто спрашивает напрямую и торгуется за условия, а не за цифру в договоре.

    Сравнивать с конкретным конкурентом. Фраза «я смотрю ещё соседний ЖК, там дешевле на 300 тысяч при похожих метрах» работает лучше, чем абстрактное «сделайте скидку». Менеджеры реагируют на конкретику.

    Приходить с одобренной ипотекой и готовностью подписать сейчас. Застройщику скорость сделки важна не меньше цены. Если вы говорите «готов выйти на сделку на этой неделе» — это реальный аргумент для торга.

    Сколько реально можно скинуть в 2026 году

    По моей практике на массовом сегменте и комфорт-классе 3-5% от прайса — нормальная рабочая скидка, если действовать грамотно. На неликвидных лотах и в готовых домах — до 7-10%. В премиум-сегменте цифры в процентах меньше, но в абсолютных суммах это может быть 1,5-3 млн на квартире за 40-50 млн. Застройщики премиум-проектов тоже готовы договариваться, просто делают это тише и индивидуальнее.

    Универсального рецепта «скажите эту фразу и получите скидку» не существует. Работает разница в переговорной позиции: у кого больше информации о состоянии продаж в конкретном ЖК, тот и выигрывает торг.

    Если планируете покупку и хотите понимать, где реально есть пространство для скидки, а где вы просто потратите время — напишите мне, разберём конкретный проект.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • 5 причин, по которым банк отказывает в ипотеке на новостройку — и что с этим делать

    5 причин, по которым банк отказывает в ипотеке на новостройку — и что с этим делать

    Отказ в ипотеке — это не всегда «плохая кредитная история». Иногда банк говорит «нет» людям с белой зарплатой, чистой историей и первоначальным взносом 30%. Просто потому что они не знали одной детали.

    За несколько лет работы в новостройках я видела десятки таких ситуаций. Человек приходит за одобрением уверенно — и получает отказ, который его искренне удивляет. Разберу пять самых частых причин. И что делать до подачи заявки, чтобы не оказаться в этой ситуации.

    Причина 1. Высокая долговая нагрузка

    Это причина номер один сейчас, в 2025 году.

    С 2024 года ЦБ жёстко регулирует показатель долговой нагрузки (ПДН). Если на все платежи по кредитам уходит больше 50% дохода — банк либо откажет, либо поставит очень высокую ставку.

    И здесь есть ловушка, о которой многие не думают: в расчёт идут не только кредиты, но и кредитные карты — даже те, которыми вы не пользуетесь. Лимит по карте 300 000 рублей банк считает как потенциальный ежемесячный платёж около 9 000 рублей. Четыре такие карты — и у вас уже «висит» 36 000 рублей долга без единого реального рубля задолженности.

    Что делать: за 2–3 месяца до подачи заявки закройте все неиспользуемые кредитки. Это реально снижает расчётную нагрузку и улучшает шансы.

    Причина 2. Проблемы с кредитной историей — не те, о которых вы думаете

    Большинство людей знают про просрочки. Но есть менее очевидные вещи.

    Например: вы поручились за чужой кредит несколько лет назад и забыли. Или оформляли займ в МФО на 5 000 рублей ради акции в магазине. Или у вас есть технические просрочки — платёж прошёл на день позже из-за выходных, банк зафиксировал.

    Ещё одна частая история — много заявок в разные банки за короткий срок. Каждая заявка оставляет след в БКИ. Пять заявок за месяц — и банк видит человека, которому везде отказали.

    Что делать: за полгода до ипотеки запросите свою кредитную историю во всех трёх БКИ (Национальное, Объединённое, Эквифакс). Это бесплатно дважды в год на Госуслугах. Найдите всё, что там есть, — и исправьте то, что можно исправить.

    Причина 3. Неподходящий объект

    Это специфика новостроек, о которой редко говорят.

    Банк одобряет не только вас — он одобряет конкретный объект. И у каждого банка свой список аккредитованных застройщиков и проектов.

    Бывает: человек выбрал квартиру, получил одобрение суммы — а потом оказывается, что этот жилой комплекс в конкретном банке не аккредитован. Или аккредитация была, но истекла. Или у застройщика новый проект, который ещё не прошёл проверку банка.

    Что делать: сначала уточняйте в отделе продаж застройщика, в каких банках аккредитован объект. И выбирайте банк из этого списка, а не наоборот. Я всегда проверяю это для клиентов на старте, до любых других шагов.

    Причина 4. Серый доход или неподходящий тип занятости

    Банки любят официальный доход по 2-НДФЛ. Всё остальное — с вопросом.

    Если вы ИП, самозанятый или работаете по договору ГПХ — часть банков просто не работает с этими категориями заёмщиков в стандартных программах. Другие работают, но требуют подтверждение дохода за 2 года, выписки с расчётного счёта, налоговые декларации.

    Отдельная тема — серый доход. Официально 50 000, реально 200 000. Банк видит 50 000 — и отказывает. Некоторые банки принимают справку в свободной форме от работодателя, но не все и не всегда.

    Что делать: если доход неофициальный — заранее изучайте программы по двум документам (паспорт + СНИЛС). Ставка там выше на 0,5–1,5%, зато реальный шанс на одобрение. А ещё лучше — за год до ипотеки начать переводить хотя бы часть дохода в официальное поле.

    Причина 5. Несоответствие по возрасту или трудовому стажу

    Звучит банально, но это реально частая причина отказов.

    Большинство банков требуют общий стаж не менее года и на последнем месте — не менее трёх-шести месяцев. Если вы недавно сменили работу — даже на лучшую и с повышением зарплаты — часть банков откажет просто по формальному признаку.

    По возрасту тоже есть нюансы: максимальный возраст на момент погашения — чаще всего 70–75 лет. Если вам 55 и вы берёте ипотеку на 25 лет — банк может сократить срок. Короче срок — больше ежемесячный платёж — выше ПДН — риск отказа.

    Что делать: если только сменили работу — подождите три-шесть месяцев перед подачей заявки. По возрасту — считайте максимально доступный срок заранее, чтобы платёж вписывался в ваши доходы.

    Про отказы в целом

    Банк не объясняет причину отказа. Официально — просто «отказано». И это создаёт иллюзию, что причина неизвестна.

    На деле большинство отказов предсказуемы и предотвратимы — если знать, на что смотреть заранее.

    Я обычно помогаю клиентам пройти предварительную «проверку» до подачи заявки: смотрим кредитную историю, считаем ПДН, уточняем аккредитацию объекта, выбираем банк под конкретную ситуацию. Это занимает час, но экономит недели нервов и исключает большинство неприятных сюрпризов.

    Если у вас похожая ситуация или вы готовитесь к покупке и хотите разобраться заранее — напишите мне. Разберём вашу ситуацию и найдём рабочий путь.

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Метро строят рядом с вашим будущим домом: когда это плюс, а когда ловушка

    Метро строят рядом с вашим будущим домом: когда это плюс, а когда ловушка

    Один из самых частых аргументов, которые я слышу от покупателей: «Там скоро метро открывают, значит, цена вырастет». Звучит логично. Но дьявол, как всегда, в деталях.

    Стройка рядом — это не только будущий рост

    Когда станция ещё строится, вы живёте в зоне строительного трафика, шума и временных неудобств. Это может растянуться на несколько лет. Одно дело — купить квартиру у уже работающей станции, совсем другое — въехать и ждать, пока вокруг закончится большая стройка. Оба сценария по-своему оправданы, но они разные по комфорту и по логике принятия решения.

    Если вы покупаете «для жизни навсегда», первый вопрос — насколько вам комфортно сегодня, а не сколько квартира будет стоить через пять лет. Инвестиционный потенциал локации важен тем, кто планирует продать или сдавать. Путать эти два мотива — частая ошибка, которая приводит к разочарованию.

    Сколько реально прибавляет метро к цене

    Говорю конкретно, не абстрактно. По наблюдениям за московским рынком, анонс новой станции добавляет к ценам в локации от 5 до 15% ещё до открытия — в зависимости от того, насколько район был транспортно изолирован раньше. Чем хуже была доступность до анонса, тем сильнее эффект.

    Когда станция открывается — происходит ещё один скачок, обычно 5–10%. Но именно здесь многие опаздывают: к моменту открытия большая часть роста уже заложена в цену. Кто выиграл — тот, кто вошёл на этапе слухов или проекта, а не на старте продаж после торжественного перерезания ленточки.

    Квартира за 10 млн рублей в районе с анонсированной станцией к её открытию может стоить 11,5–12 млн. Плюс 1,5–2 млн — но только если вы купили до того, как рынок всё это уже отыграл.

    Не всё жильё одинаково реагирует на метро

    Квартиры в массовом и среднем сегменте переоцениваются после появления метро заметнее всего — потому что именно здесь самый широкий спрос. Покупатель в этом сегменте очень чувствителен к транспортной доступности: для него метро — это экономия времени и весомый критерий при аренде или перепродаже.

    Элитные проекты реагируют слабее. Их аудитория ориентируется на машины, приватность, архитектуру и инфраструктуру двора, а не на минуты до станции. Ждать взрывного роста от дорогого жилья только из-за близости новой линии — логика неточная.

    Аренда реагирует острее, чем продажа. Арендатор, особенно в бюджетном и среднем сегменте, смотрит прежде всего на удобство перемещения. Появление станции может поднять арендную ставку на 10–20% — для инвестора это прирост доходности без дополнительных вложений в объект.

    Детали, которые влияют на ликвидность

    Даже если со станцией всё понятно — изучите её конкретнее. Куда именно выходит вестибюль? В какую сторону от вашего дома? Сколько минут реального пешего хода, а не «по прямой на карте»? Есть ли рядом перехватывающая парковка?

    Всё это влияет не только на удобство жизни, но и на ликвидность при перепродаже. Квартира в пяти минутах от нужного выхода и квартира в десяти минутах от противоположного — это разные истории. Покупатели на вторичке это чувствуют, и разница в цене при продаже может составить 3–5% только из-за реального пешего маршрута.

    Ещё один момент, который часто игнорируют: загруженность новой станции. Если рядом строится крупный жилой массив и станция изначально проектировалась под большой пассажиропоток, утром там может быть плотная толпа уже в первый год работы. Это тоже часть картины.

    Два продления, которые меняют карту Москвы

    Сейчас в городе идут несколько крупных продлений — в частности, Филёвская и Сокольническая линии продолжают движение в новые районы. Районы, которые раньше проигрывали из-за транспортной недоступности, получают реальный шанс на переоценку.

    И этот шанс есть не только у рынка, но и у конкретного покупателя — войти до того, как разрыв между текущей и «постметрошной» ценой закроется. Вопрос только в одном: когда вы примете решение — до роста или после него.

    Про ипотеку — отдельная история

    Если вы рассматриваете ипотеку и рассуждаете в логике «цена вырастет — я в плюсе», учтите: рост стоимости квартиры не уменьшает ваш долг. Ежемесячные платежи остаются прежними вне зависимости от того, насколько выросла локация в цене.

    Пример: вы взяли квартиру за 10 млн рублей с первоначальным взносом 2 млн и ипотекой на 8 млн под 12% на 25 лет. Ежемесячный платёж — около 85 000 рублей. Через три года квартира выросла до 12 млн. Долг при этом остался около 7,7 млн — он почти не уменьшился, потому что в первые годы основная часть платежа идёт на проценты. Инвестиционный потенциал реализуется только при продаже или сдаче в аренду — и только если у вас есть этот план и горизонт.

    Это не значит, что ипотека в перспективной локации — плохая идея. Это значит, что нужно честно ответить себе: зачем вы покупаете и что будете делать с этой квартирой через несколько лет.

    Что это значит на практике

    Прежде чем ориентироваться на аргумент «там скоро метро», задайте себе несколько вопросов:

    – Вы покупаете для жизни или для инвестиции?
    – Готовы ли вы к дискомфорту во время стройки рядом?
    – Какой сегмент жилья вы рассматриваете — и насколько он чувствителен к транспорту?
    – Где именно будет выход из станции относительно вашего дома?
    – Какой у вас горизонт — продавать, сдавать или остаться надолго?

    Ответы на эти вопросы меняют выбор локации сильнее, чем любой маркетинговый аргумент застройщика.

    Если рассматриваете квартиру в направлениях новых линий или хотите понять, где сейчас разумнее входить в рынок — напишите мне, разберём вашу конкретную ситуацию.

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • 15 миллионов рублей на квартиру в Москве: куда вложить в 2025 году, чтобы не пожалеть

    15 миллионов рублей на квартиру в Москве: куда вложить в 2025 году, чтобы не пожалеть

    Бюджет 15 млн — это точка, где покупатель уже не выбирает панельку на выселках, но ещё не входит в настоящий бизнес-класс. Именно здесь больше всего ошибок: люди либо берут не то, либо переплачивают за маркетинг девелопера.

    Расскажу конкретно: какие форматы и районы сейчас реально работают на 15 млн, что из этого растёт в цене, а что просто красиво выглядит в рекламном буклете.

    Что сейчас можно купить за 15 млн

    Сначала — ориентиры по рынку.

    За 15 млн в Москве сегодня можно получить:

    — однокомнатную квартиру 40–50 м² в комфорт-плюс или нижнем бизнес-классе внутри МКАД
    — двухкомнатную 55–65 м² в комфорт-классе в срединном поясе (Некрасовка, Бутово, Ховрино — нет)
    — студию или евродвушку 35–45 м² в бизнес-классе в хорошей локации
    — двушку в готовом доме бизнес-класса в районах второго пояса — Щукино, Тушино, Нагатинский Затон

    Это живой рынок. Предложение есть, но хорошее разбирают быстро.

    Вариант 1: Однушка или евродвушка в бизнес-классе — под аренду

    Самый популярный сценарий у моих клиентов на этом бюджете.

    Логика такая: берёшь евродвушку 38–42 м² в ЖК бизнес-класса в локации с метро и нормальной инфраструктурой. Например, районы Хорошёво-Мнёвники, Нагатинский Затон, Раменки — там сейчас есть предложение в этом бюджете.

    Цифры по аренде:
    — евродвушка в бизнес-классе с отделкой: 85 000–110 000 ₽/мес
    — при покупке за 14,5 млн — доходность около 7–9% годовых без учёта роста цены

    Это не фантастика, но стабильно. Особенно если квартира с отделкой от застройщика — экономишь 1,5–2 млн на ремонте и сразу сдаёшь.

    Где риск: если взять комфорт-класс ради большей площади, аренда упадёт до 55–65 тыс., а ликвидность при продаже — хуже. Бизнес-класс здесь выигрывает за счёт арендатора: другой профиль, меньше проблем, реже съезжает.

    Вариант 2: Новостройка на стадии котлована — под перепродажу

    Рост с котлована до ввода по рынку 2023–2025 годов — в среднем 20–35% за 2,5–3 года. В хороших проектах бизнес-класса в удачных локациях — до 40%.

    На 15 млн можно зайти в нормальный проект с хорошей стартовой ценой.

    Что важно при выборе:
    — девелопер с историей сдачи в срок (Самолёт, ПИК — массмаркет, ФСК, Гранель, MR Group — разный сегмент)
    — локация с дефицитом предложения
    — проект, где уже продано 30–50% — значит спрос реальный
    — квартира с отделкой: при перепродаже проще

    Главный риск здесь — срок. Деньги заморожены на 2–3 года. Если нужна ликвидность быстро — этот вариант не подходит.

    Вариант 3: Вторичка в дефицитном районе — под долгосрочный рост

    Районы, где почти не строят и где жильё устойчиво растёт в цене: Хамовники, Пресня, Замоскворечье, Якиманка — там за 15 млн почти ничего нет.

    Но есть второй эшелон таких районов:
    — Аэропорт
    — Сокол
    — Щукино
    — Нагатинский Затон
    — Хорошёво-Мнёвники

    Здесь за 14–15 млн можно найти однокомнатную квартиру 38–45 м² в хорошем доме 2000-х или начала 2010-х. Не новостройка, но и не убитая хрущёвка.

    Логика такая: дефицит новых проектов в этих районах давит цену вторички вверх. Плюс — ликвидный актив, который можно продать в любой момент, не привязываясь к сроку ввода.

    Вариант 4: Апартаменты — осторожно, но с потенциалом

    На 15 млн апартаменты дают больше площади или лучшую локацию, чем квартира.

    Например, в районе Сити или Хорошёво можно взять апартаменты 50–55 м² бизнес-класса там, где квартира за те же деньги будет 38 м².

    Минусы, которые нужно понимать:
    — нельзя прописаться (важно для семей с детьми)
    — налог на имущество выше
    — коммунальные платежи на 20–30% дороже
    — с 2024 года статус апартаментов законодательно так и не закреплён

    Но для аренды апартаменты часто работают лучше. Арендатор платит за метраж и локацию, а не за штамп в паспорте.

    Что я бы выбрала на 15 млн прямо сейчас

    Если цель — сохранить и немного заработать: евродвушка в бизнес-классе с отделкой под аренду в районе с хорошей транспортной доступностью.

    Если цель — вырасти на горизонте 3 лет: котлован в надёжном проекте бизнес-класса в дефицитной локации.

    Если важна ликвидность и спокойствие: вторичка в устойчивом районе второго пояса.

    Три разных сценария — три разных результата. Главное — понять свою цель до покупки, а не после.

    Если у вас бюджет 15 млн и вы пока не понимаете, какой из этих вариантов подходит вашей ситуации — напишите мне, разберём конкретно.

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Семейная ипотека в 2026: кому одобрят, кому откажут и как выжать из неё максимум

    Семейная ипотека в 2026: кому одобрят, кому откажут и как выжать из неё максимум

    Семейная ипотека — единственный массовый инструмент, который реально работает при ставке ЦБ выше 14%. Но правила усложнились, банки стали придирчивее, а список условий, при которых её дают, — длиннее.

    Кто может получить семейную ипотеку в 2026 году, почему банки отказывают даже тем, кто формально подходит, и как увеличить одобренную сумму.

    Кто имеет право на семейную ипотеку

    Программа работает при ставке 6% годовых. Для Москвы это огромная разница с рыночной — около 12 процентных пунктов экономии.

    Базовые условия:

    — есть ребёнок, рождённый после 1 января 2018 года
    — или ребёнок с инвалидностью любого года рождения
    — или двое детей до 18 лет (для вторичного рынка в некоторых регионах — расширение 2024–2025 годов)
    — гражданство РФ у заёмщика

    Один ребёнок, рождённый в 2018 году или позже — уже достаточно. Второго ждать не нужно.

    Что можно купить

    — квартиру в новостройке по ДДУ или договору уступки
    — готовое жильё от застройщика (если он продаёт как юрлицо)
    — частный дом с земельным участком от застройщика
    — строительство дома по договору подряда

    Что нельзя: вторичный рынок — квартиры у физических лиц под семейную ипотеку не проходят. Это главное ограничение, которое срезает половину запросов.

    Лимиты по сумме кредита

    Для Москвы и Санкт-Петербурга лимит — 12 млн рублей.

    Это кредит, а не стоимость квартиры. Если квартира стоит 16 млн, нужен первоначальный взнос минимум 4 млн.

    При первоначальном взносе 20–30% на 25 лет под 6% ежемесячный платёж выглядит так:

    — кредит 8 млн → около 51 000 рублей в месяц
    — кредит 10 млн → около 64 000 рублей в месяц
    — кредит 12 млн → около 77 000 рублей в месяц

    Для Москвы это сейчас единственный способ купить квартиру в новостройке с платежом ниже 80–100 тысяч. Рыночная ипотека на ту же сумму даст платёж в 2–2,5 раза выше.

    Почему банки отказывают даже тем, кто подходит по условиям

    Это самый болезненный момент. Семья с ребёнком 2019 года рождения, стабильный доход, хорошая кредитная история — а отказ. Почему?

    Причина первая: долговая нагрузка (ПДН).

    Банк считает отношение всех платежей по кредитам к доходу. Допустимый порог — обычно 50%, иногда 60%. Есть автокредит, карта с задолженностью, рассрочки — они уже режут одобренную сумму.

    Банк учитывает лимит кредитной карты целиком, даже если вы им не пользуетесь. Перед подачей заявки закройте неиспользуемые карты.

    Причина вторая: серый доход.

    Банки требуют либо 2-НДФЛ, либо справку по форме банка с официальной печатью. Если часть зарплаты в конверте — банк видит только белую часть, и этого может не хватить.

    Причина третья: короткий трудовой стаж на текущем месте.

    Большинство банков хотят видеть от 3 до 6 месяцев на последнем месте работы. Недавно сменили работу — лучше подождать.

    Причина четвёртая: неподходящий объект.

    Застройщик не аккредитован в конкретном банке, или объект ещё не прошёл проверку. Решается выбором банка под конкретный ЖК, а не наоборот.

    Как увеличить одобренную сумму

    Добавить созаёмщика. Супруг или супруга автоматически становятся созаёмщиком — их доход учитывается. Если официальный доход одного 80 тысяч, а второго 60 тысяч — банк считает совокупно.

    Закрыть кредиты перед подачей. Даже небольшой потребительский кредит на 200 тысяч при ставке 25% даёт платёж 5–7 тысяч в месяц — и режет одобренную сумму ипотеки примерно на 700–900 тысяч рублей.

    Показать дополнительные доходы. Аренда, подработка, самозанятость — если всё это официально подтверждается, банк это учитывает.

    Выбрать банк правильно. Разные банки по-разному считают ПДН и применяют разные коэффициенты. Сбер, ВТБ, Альфа, Дом.РФ — у каждого своя модель оценки. Отказ в одном банке — это просто повод подать в другой.

    Использовать материнский капитал в счёт первоначального взноса. В 2026 году маткапитал на первого ребёнка — около 680 тысяч рублей, на второго — около 900 тысяч. Это реальная часть взноса.

    На что обратить внимание при выборе квартиры

    Семейная ипотека работает только на первичном рынке. В Москве это означает выбор среди нескольких сотен проектов с очень разным качеством.

    Два момента, которые часто упускают.

    Первый — срок сдачи. Если дом сдаётся в 2028–2029 году, несколько лет платите ипотеку и аренду одновременно. Это реальная нагрузка, её нужно заложить в бюджет.

    Второй — надёжность застройщика. При льготной ставке соблазнительно взять максимально дешёвый вариант. Но дешёвые проекты часто от небольших девелоперов с менее прозрачной историей. Проверяйте эскроу-счета и динамику строительства.

    Если сомневаетесь, подходит ли ваша ситуация под программу, или хотите разобраться с кон

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • 60% московских арендодателей теперь работают через риелторов. Что за этим стоит

    60% московских арендодателей теперь работают через риелторов. Что за этим стоит

    Ещё два года назад большинство собственников в Москве сдавали квартиры сами. Фотографии на Авито, пара звонков, просмотр — и вперёд. Зачем платить комиссию, если всё можно сделать своими руками?

    Но что-то изменилось.

    По данным «Самолет Плюс», в 2025 году через риелторов работали около 50% московских арендодателей. В 2026-м — уже 60%. Рост за один год на 10 процентных пунктов. Для рынка аренды, который годами считался вотчиной самостоятельных собственников, это серьёзный сдвиг.

    За этой цифрой стоит кое-что важное не только для арендодателей, но и для тех, кто думает о покупке инвестиционной квартиры.

    Рынок аренды усложнился — и собственники это почувствовали

    Сдать квартиру в Москве стало труднее — не потому что арендаторов меньше. Спрос по-прежнему высокий. Усложнился сам процесс.

    Арендаторы стали грамотнее. Они читают договоры, торгуются, требуют официального оформления, задают вопросы про налоги и депозит. Собственник, который раньше мог написать договор на одном листе от руки, сейчас рискует нарваться на конфликт.

    Ставки выросли — и вместе с ними выросла цена ошибки. Средняя однушка в хорошем московском районе сдаётся за 70–90 тысяч рублей в месяц. Это не те времена, когда квартира в Бутово уходила за 25 тысяч и любой арендатор был в радость. Когда ставка высокая, собственник хочет надёжного жильца, грамотный договор и минимум головной боли.

    Налоговая нагрузка растёт. Самозанятость, НПД, контроль за поступлениями на счёт — всё это теперь реальность. Часть собственников просто не хочет разбираться сама.

    Кто идёт к риелтору, а кто нет — и почему это логично

    Евгений Гринь из «Самолет Плюс» назвал чёткий ориентир: к риелторам чаще всего обращаются владельцы квартир с арендной ставкой от 60 тысяч рублей. Ниже этой суммы большинство собственников предпочитают обходиться без посредника.

    Это понятная экономика.

    Если квартира сдаётся за 40 тысяч, стандартная комиссия риелтора — 50–100% от месячной ставки, которую обычно платит арендатор, — это существенная доля дохода. Собственник считает: лучше потрачу неделю времени, зато сэкономлю 20–40 тысяч.

    Если квартира за 80–100 тысяч — расчёт меняется. Хороший риелтор найдёт арендатора быстрее, проверит его надёжнее, составит нормальный договор. И цена этой услуги на фоне ежемесячного дохода уже не выглядит критичной.

    Плюс — возраст. Молодые собственники, которые сами когда-то снимали квартиры через агентов, понимают логику работы с риелтором. Люди постарше нередко сохраняют недоверие к посредникам, сложившееся ещё в 90-е и 2000-е.

    Что говорит противоположная сторона

    Руководитель аренды «Миэль» Мария Жукова считает, что тренд на самостоятельную сдачу никуда не делся. По её словам, к риелторам идут в основном в трёх ситуациях: дорогая квартира, нестандартный случай или срочность.

    Это тоже правда.

    Рынок аренды в Москве огромный и очень разный. В сегменте до 50 тысяч рублей самостоятельная сдача по-прежнему преобладает. Авито и Циан работают исправно, спрос на бюджетное жильё стабильный, и собственник вполне справляется сам.

    В сегменте от 70 тысяч и выше — картина другая. Там уже важна скорость, качество проверки арендатора и юридическая чистота отношений.

    Что это меняет для тех, кто покупает квартиру под аренду

    Вот здесь самое интересное для моей аудитории.

    Если вы сейчас рассматриваете новостройку в Москве как инвестицию под арендный доход — этот тренд меняет ваши расчёты.

    Первое. Сдать квартиру дороже 60 тысяч рублей без риелтора становится сложнее. Конкуренция за качественного арендатора выросла. Собственники, которые работают с агентами, имеют доступ к закрытой базе проверенных жильцов. Одиночка с постом на Авито конкурирует с профессиональной подачей.

    Второе. Расходы на управление квартирой нужно закладывать в финансовую модель заранее. Риелторская комиссия при каждой смене арендатора — это 50–100% месячной ставки. Если квартира сдаётся за 80 тысяч и раз в год меняется арендатор — закладывайте 80 тысяч на комиссию. Плюс налог 4–6% как самозанятый. Плюс небольшой косметический ремонт при каждом переезде.

    Третье. Ликвидность квартиры как арендного актива зависит от района и ставки. Объекты с потенциальной арендой от 70–80 тысяч сдаются надёжнее и быстрее — и под них выстроена вся профессиональная инфраструктура. Это аргумент в пользу того, чтобы не экономить на метраже и локации при выборе инвестиционной квартиры.

    Я сейчас работаю с несколькими клиентами, которые подбирают новостройки с расчётом на арендный доход. Одна из них хочет купить однушку в готовом доме у МЦД и сдавать её через управляющую компанию застройщика. Мы сравниваем три варианта с разными арендными ставками и разными схемами управления. Разница в доходности между грамотно выбранным объектом и просто ближайшей новостройкой — около 15–20% годовых.

    Это не мелочь.

    Если вы тоже думаете о покупке квартиры в Москве с прицелом на аренду — напишите мне. Разберём конкретные цифры под ваш бюджет и ситуацию.

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.