Разберу её историю по цифрам — на конкретной квартире эта арифметика видна лучше всего.
Что было на старте
Клиентка — 34 года, доход около 250 тыс в месяц, работает удалённо на иностранную компанию. Снимала двушку 60 метров в Хамовниках за 130 тыс плюс коммуналка. Решила вложить эти деньги в своё и начала смотреть новостройки в том же районе и рядом — в Дорогомилово, на Фрунзенской.
Нашла аналог: двушка 58 метров в новом доме за 28 млн рублей. Первоначальный взнос — 8,4 млн (30%), кредит — 19,6 млн на 20 лет.
По ставке, которую банк одобрил (без семейной льготы, обычная рыночная программа), платёж вышел 340 тыс в месяц на старте. Часть месяцев банк субсидировал застройщик через программу траншевой ипотеки, но после ввода дома платёж вышел на полную сумму.
Считаем аренду против ипотеки на реальных цифрах
Об этом у меня есть отдельный материал: Клиент взял ипотеку под 19% на трёшку за 34 млн в Хамовниках — и это оказалось выгоднее рассрочки от застройщика.
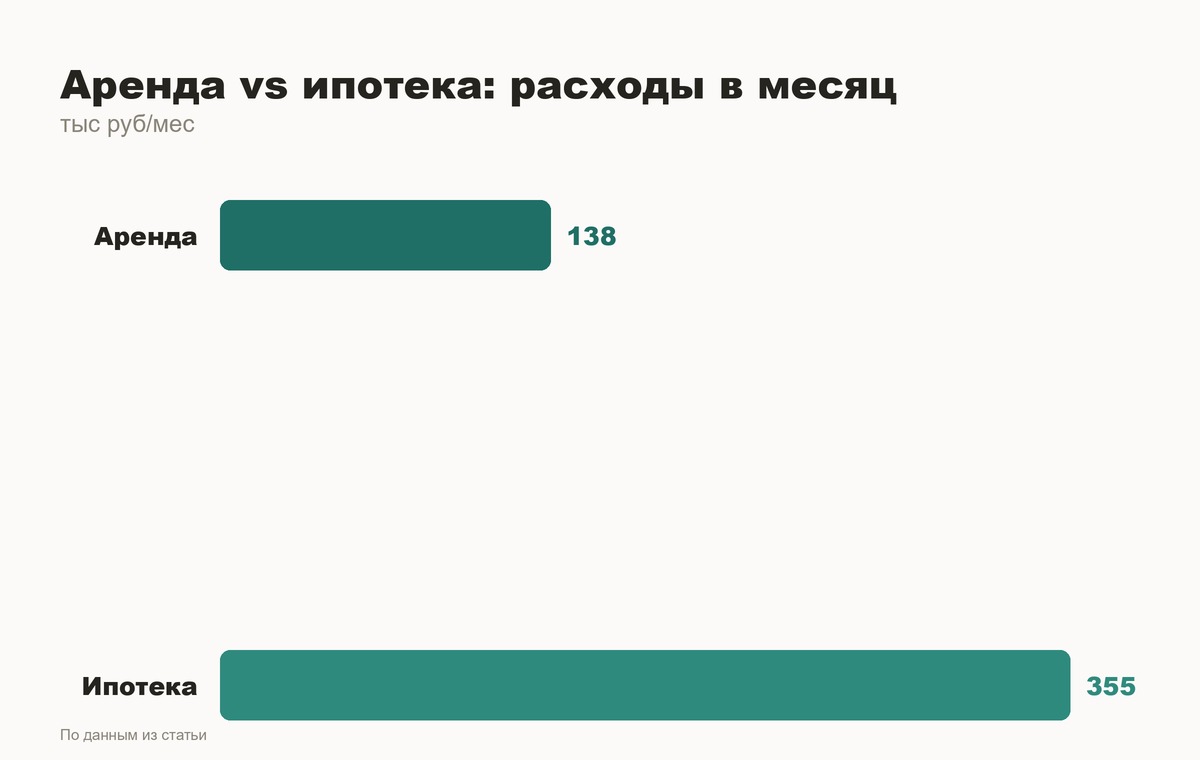
Аренда: 130 тыс в месяц плюс коммуналка около 8 тыс — 138 тыс. За год — 1,656 млн. Депозит хозяину квартиры вернётся при выезде.
Ипотека: 340 тыс в месяц плюс коммуналка в новостройке (у неё вышло 12 тыс, дом с эксплуатирующей компанией и подземным паркингом), плюс взнос на капремонт и содержание — около 355 тыс в месяц. За год — 4,26 млн.
Разница в год — почти 2,6 млн рублей. Это без учёта того, что 8,4 млн первоначального взноса были у неё в депозитах и приносили доход около 18% годовых — ещё минус 1,5 млн упущенной выгоды в год.
Итого разница между «снимать» и «купить в ипотеку» на этой конкретной квартире — больше 4 млн в год в пользу аренды. Собственность в её случае действительно растёт в цене (новостройки в Дорогомилово за последние два года подорожали заметно), но даже с учётом роста стоимости квартиры окупить такую разницу за пару лет нереально.
Где расчёт меняется в пользу покупки
Я веду клиентов и с другим результатом. Разница резко сокращается в трёх случаях:
— есть семейная ипотека под 6% (тогда платёж на ту же сумму кредита падает почти вдвое);
— первоначальный взнос — не свои живые деньги, а от продажи другой квартиры, то есть альтернативных вложений и упущенной выгоды нет;
— горизонт владения от 7–10 лет — тогда рост стоимости жилья и постепенное погашение тела кредита начинают перекрывать переплату по процентам.
У другого моего клиента с семейной ипотекой на квартиру в Некрасовке разница вышла почти нулевой: платёж по льготной ставке был сопоставим с арендой аналогичной квартиры в том же районе. Там решение купить было логичным.
Что клиентка решила в итоге
Она отказалась от сделки на этапе одобрения — просто сев и увидев цифры разницы в год. Осталась снимать ту же квартиру, а разницу в 2,6 млн в год продолжает откладывать. Через три-четыре года планирует купить с большим первоначальным взносом, чтобы платёж по кредиту был ближе к арендной ставке, а не в 2,5 раза выше.
Это не история про «ипотека — зло». Это история про то, что решение нельзя принимать на эмоции «хочу своё» — нужно сесть и посчитать на конкретной квартире, а не на абстрактном «переезд в собственность лучше аренды».
А вы считали разницу между арендой и ипотекой на своей квартире — что получилось у вас?
Если сейчас взвешиваете похожее решение — присылайте параметры квартиры, посчитаю разницу на цифрах, а не на эмоциях.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply