Category: Ипотека простыми словами

  • Клиентка снимала двушку в Хамовниках за 130 тыс в месяц и решила перестать платить чужому дяде. Взяла ипотеку на аналогичную квартиру за 28

    Клиентка снимала двушку в Хамовниках за 130 тыс в месяц и решила перестать платить чужому дяде. Взяла ипотеку на аналогичную квартиру за 28

    Разберу её историю по цифрам — на конкретной квартире эта арифметика видна лучше всего.

    Что было на старте

    Клиентка — 34 года, доход около 250 тыс в месяц, работает удалённо на иностранную компанию. Снимала двушку 60 метров в Хамовниках за 130 тыс плюс коммуналка. Решила вложить эти деньги в своё и начала смотреть новостройки в том же районе и рядом — в Дорогомилово, на Фрунзенской.

    Нашла аналог: двушка 58 метров в новом доме за 28 млн рублей. Первоначальный взнос — 8,4 млн (30%), кредит — 19,6 млн на 20 лет.

    По ставке, которую банк одобрил (без семейной льготы, обычная рыночная программа), платёж вышел 340 тыс в месяц на старте. Часть месяцев банк субсидировал застройщик через программу траншевой ипотеки, но после ввода дома платёж вышел на полную сумму.

    Считаем аренду против ипотеки на реальных цифрах

    Об этом у меня есть отдельный материал: Клиент взял ипотеку под 19% на трёшку за 34 млн в Хамовниках — и это оказалось выгоднее рассрочки от застройщика.

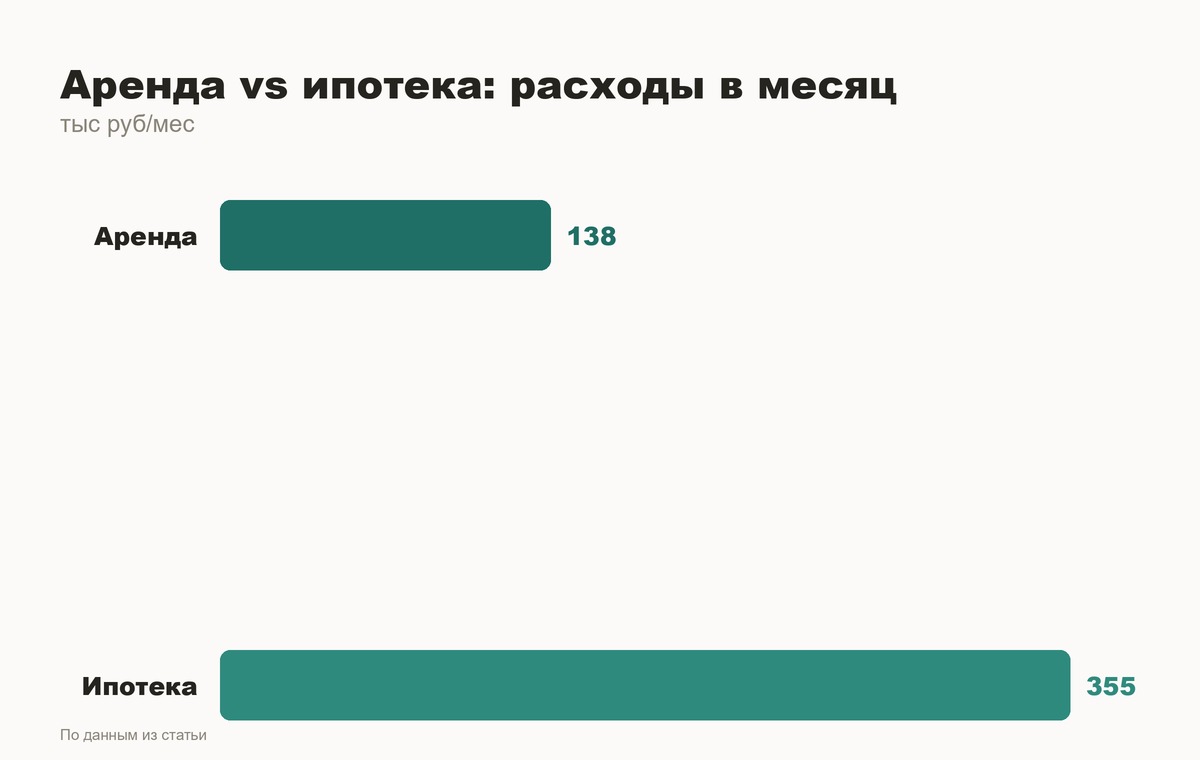
    Аренда: 130 тыс в месяц плюс коммуналка около 8 тыс — 138 тыс. За год — 1,656 млн. Депозит хозяину квартиры вернётся при выезде.

    Ипотека: 340 тыс в месяц плюс коммуналка в новостройке (у неё вышло 12 тыс, дом с эксплуатирующей компанией и подземным паркингом), плюс взнос на капремонт и содержание — около 355 тыс в месяц. За год — 4,26 млн.

    Разница в год — почти 2,6 млн рублей. Это без учёта того, что 8,4 млн первоначального взноса были у неё в депозитах и приносили доход около 18% годовых — ещё минус 1,5 млн упущенной выгоды в год.

    Итого разница между «снимать» и «купить в ипотеку» на этой конкретной квартире — больше 4 млн в год в пользу аренды. Собственность в её случае действительно растёт в цене (новостройки в Дорогомилово за последние два года подорожали заметно), но даже с учётом роста стоимости квартиры окупить такую разницу за пару лет нереально.
    Где расчёт меняется в пользу покупки

    Я веду клиентов и с другим результатом. Разница резко сокращается в трёх случаях:

    — есть семейная ипотека под 6% (тогда платёж на ту же сумму кредита падает почти вдвое);
    — первоначальный взнос — не свои живые деньги, а от продажи другой квартиры, то есть альтернативных вложений и упущенной выгоды нет;
    — горизонт владения от 7–10 лет — тогда рост стоимости жилья и постепенное погашение тела кредита начинают перекрывать переплату по процентам.

    У другого моего клиента с семейной ипотекой на квартиру в Некрасовке разница вышла почти нулевой: платёж по льготной ставке был сопоставим с арендой аналогичной квартиры в том же районе. Там решение купить было логичным.

    Что клиентка решила в итоге

    Она отказалась от сделки на этапе одобрения — просто сев и увидев цифры разницы в год. Осталась снимать ту же квартиру, а разницу в 2,6 млн в год продолжает откладывать. Через три-четыре года планирует купить с большим первоначальным взносом, чтобы платёж по кредиту был ближе к арендной ставке, а не в 2,5 раза выше.

    Это не история про «ипотека — зло». Это история про то, что решение нельзя принимать на эмоции «хочу своё» — нужно сесть и посчитать на конкретной квартире, а не на абстрактном «переезд в собственность лучше аренды».

    А вы считали разницу между арендой и ипотекой на своей квартире — что получилось у вас?

    Если сейчас взвешиваете похожее решение — присылайте параметры квартиры, посчитаю разницу на цифрах, а не на эмоциях.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Клиент взял ипотеку под 19% на трёшку за 34 млн в Хамовниках — и это оказалось выгоднее рассрочки от застройщика

    Клиент взял ипотеку под 19% на трёшку за 34 млн в Хамовниках — и это оказалось выгоднее рассрочки от застройщика

    Он пришёл ко мне с фразой: «Марина, я понимаю, что это дорого, но объясните, почему это может быть умнее рассрочки». Бюджет — 34 млн, первоначальный взнос 14 млн, остальное — либо ипотека под рыночную ставку, либо рассрочка от застройщика на два года до сдачи дома.

    Кто вообще берёт ипотеку под 19% в Москве

    Это не тот покупатель, который берёт ставку от безысходности. За последний год через меня прошло несколько похожих сделок, и портрет один: человек с хорошим доходом, часто ИП или собственник бизнеса, у которого деньги работают в обороте под доходность выше банковской ставки. Ему невыгодно вынимать 20 млн из бизнеса и класть в квартиру — выгоднее занять у банка и оставить капитал работать.

    Второй типаж — люди, которые точно знают, что рефинансируют кредит через год-полтора, когда ставка пойдёт вниз. Они берут деньги сейчас, потому что квартира нужна сейчас: либо цена вот-вот вырастет, либо конкретный лот уходит.

    Мой клиент был из первой категории. У него розничный бизнес с оборачиваемостью, при которой 19% годовых — не страшная цифра в сравнении с альтернативными издержками.

    Почему рассрочка не всегда лучше ипотеки

    Об этом у меня есть отдельный материал: Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%.

    Застройщик предлагал рассрочку: 40% сразу, остальное — равными платежами до ввода дома в эксплуатацию через два года. На бумаге выглядит привлекательно — вроде бы 0% переплаты.

    Я всегда прошу клиентов считать не ставку, а итоговую нагрузку на бюджет и риски. У рассрочки есть скрытая цена:

    — цена квартиры при рассрочке обычно на 8–12% выше, чем при 100% оплате или ипотеке — застройщик закладывает свою маржу за отсрочку
    — график платежей жёсткий, просрочка даже на неделю может грозить штрафами или расторжением ДДУ
    — если через год у клиента случится провал в бизнесе, банк по ипотеке пойдёт на реструктуризацию, а застройщик по рассрочке — вряд ли

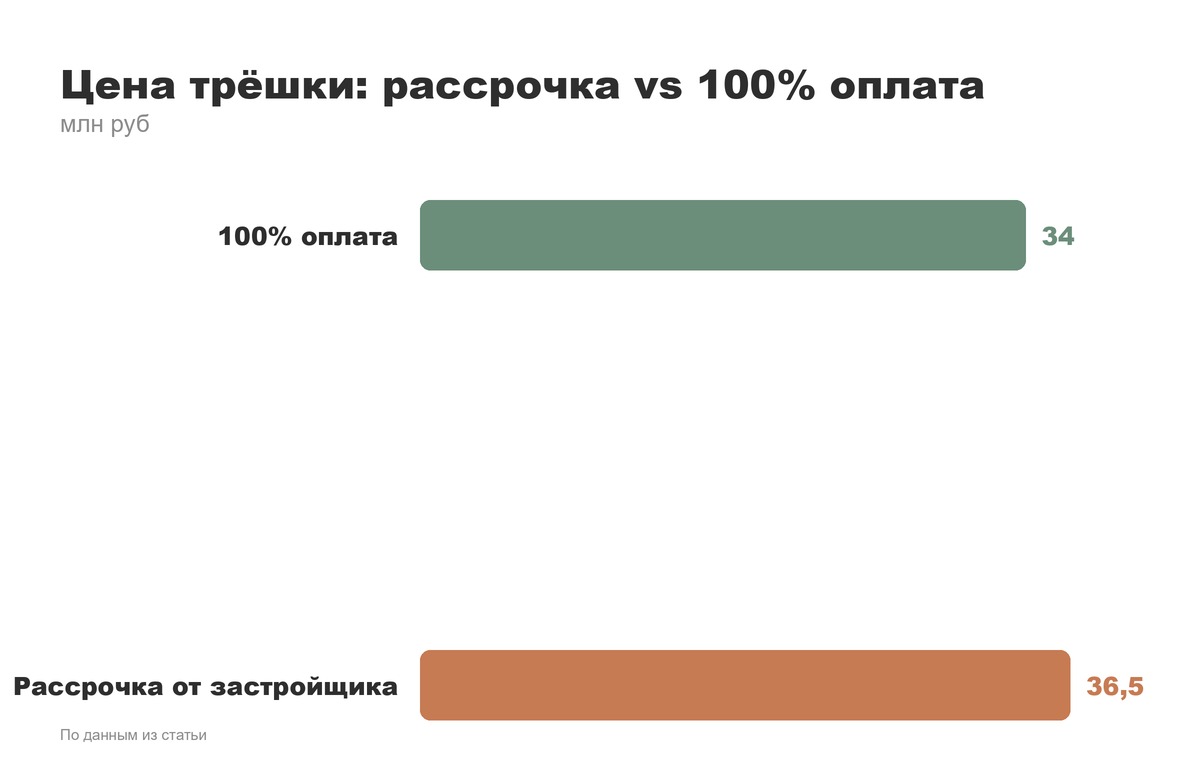
    Мы посчитали по факту: цена той же трёшки при 100% оплате была 34 млн, при рассрочке застройщик просил 36,5 млн. Разница в 2,5 млн — это скрытая переплата, которую не видно в моменте, потому что нет цифры «процент годовых».

    Расчёт: во что реально обходится ипотека под 19%

    Клиент брал 20 млн на 15 лет под 19%. Ежемесячный платёж на старте — около 320 тысяч рублей. Много, но для его дохода это было комфортно: платёж укладывался в 25% от того, что зарабатывает бизнес.

    Ипотеку под рыночную ставку сегодня почти никто не платит все 15–20 лет. Через рефинансирование или частичное досрочное погашение реальный срок жизни такого кредита обычно 2–4 года. Клиент планировал гасить агрессивно — уже в первый год внёс два досрочных платежа по 3 млн из оборота бизнеса, снизив тело долга и будущую переплату.

    Второй момент — квартира куплена по цене 100% оплаты, то есть без застройщицкой наценки за рассрочку. На круг, даже с процентами по ипотеке за первый год-полтора, итоговая сумма оказалась ниже, чем если бы он взял рассрочку и потом рефинансировал остаток в банке перед вводом дома. По опыту моих клиентов, банки не всегда охотно рефинансируют остатки задолженности перед застройщиком на выгодных условиях.

    Что это значит для покупателя новостройки в Москве

    Ипотека под 19% — не приговор и не глупость, если правильно понимать её место в сделке. Она работает для тех, кто:

    — может досрочно гасить значимые суммы в первые год-два
    — сравнивает не ставку в вакууме, а полную стоимость альтернативы: рассрочки, наличных, отложенной покупки
    — готов пересчитать сделку заново, если ставка ЦБ пойдёт вниз и появится смысл рефинансироваться

    Для остальных рассрочка или ожидание снижения ставки часто разумнее. Универсального ответа тут нет — есть конкретная математика под конкретный бюджет и конкретный источник дохода.

    А вы бы взяли ипотеку под текущую ставку ради конкретной квартиры, или предпочли бы подождать более выгодных условий?

    Если считаете похожую сделку — с ипотекой, рассрочкой или сравнением вариантов — напишите мне, разберём цифры под вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Двушка за 24 млн: одобрили 12 по семейной ипотеке — где взять остальное

    Двушка за 24 млн: одобрили 12 по семейной ипотеке — где взять остальное

    Клиентка пришла с одобренной семейной ипотекой на 12 млн и мечтой о двушке в районе метро «Аминьевская». Реальность встретила её ценником в 24 млн. Дальше — механика, которую сейчас проходят почти все семьи с детьми, покупающие новостройку в Москве.

    Лимит семейной ипотеки — 12 млн рублей по всей стране, это льготная программа с господдержкой под сниженную ставку. Лимит не менялся давно, а московские новостройки за это время не стояли на месте. Двушка в панельном или монолитном доме массового сегмента в пределах МКАД сейчас стартует от 16–18 млн, а в среднем поясе — ближе к 22–26 млн. Разница между лимитом и реальной ценой квартиры — это и есть сумма, которую покупателю нужно закрыть чем-то ещё.

    Как выглядит расчёт в реальной сделке

    У моей клиентки был первоначальный взнос — 3 млн собственных денег. Плюс одобренные 12 млн по семейной ипотеке. Итого 15 млн из 24. Не хватало 9 млн.

    Варианты, которые мы рассматривали:

    Продолжение этой мысли — в статье Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге.

    Комбинированная ипотека. Часть суммы — по семейной программе под льготную ставку, часть — обычным рыночным кредитом на разницу. Банки такое делают, но ставка на «рыночную» часть заметно выше, и общий ежемесячный платёж считается по смешанной формуле. У клиентки получалось два фактически разных кредита в одном договоре.

    Продажа имеющегося жилья. У неё была однушка в Балашихе, которую она планировала продать и вложить деньги в разницу. Это самый частый сценарий у клиентов с семейной ипотекой: люди улучшают жилищные условия, продавая старую квартиру и добавляя вырученные деньги к лимиту.

    Помощь родителей. Часть суммы — 4 млн — дали родители мужа. Это оформили как дарение, чтобы не путать деньги с совместно нажитым имуществом.

    В итоге собрали: 12 млн ипотеки + 3 млн своих + 4 млн от родителей + доплата после продажи однушки, которую продали уже в процессе сделки на альтернативу.

    Почему просто «взять побольше по семейной» не работает

    Клиенты на первой встрече часто спрашивают: а можно увеличить сумму по семейной ипотеке, если очень нужно? Нет. Лимит фиксированный, банк не выдаст больше по льготной ставке независимо от дохода семьи. Максимум, что можно сделать — добрать разницу либо наличными, либо вторым кредитом, либо материнским капиталом, если он ещё не использован.

    Ещё один момент, который часто упускают: если квартира стоит дороже лимита, банк требует подтвердить, откуда берётся оставшаяся сумма. «Как-нибудь наберём» на этапе одобрения сделки не проходит — нужны документы: договор купли-продажи старой квартиры, договор дарения, справка о доходах под второй кредит.

    Где семейная ипотека всё ещё закрывает всю сумму

    Лимит 12 млн закрывает полную стоимость квартиры в новостройках за пределами МКАД — Новая Москва, ближнее Подмосковье, отдельные проекты в промышленных зонах на реорганизации. Там однушки и небольшие двушки укладываются в лимит без доплат. Но если семья хочет именно Москву в старых границах, да ещё и с нормальной транспортной доступностью, разницу почти всегда приходится закрывать чем-то из перечисленного выше.

    Клиентка закрыла сделку через три месяца после первого обращения — успела продать однушку, дождалась дарственных документов от родителей, банк пересчитал итоговый платёж по комбинированной схеме. Ключ получила, квартирой довольна, но признаётся: если бы знала на старте, сколько бумажной возни с подтверждением источников денег, начала бы собирать документы параллельно с поиском квартиры, а не после.

    А как у вас закрывалась разница между одобренной ипотекой и ценой квартиры — продажей старого жилья, вторым кредитом или помощью родственников?

    Если считаете похожую схему для своей покупки — напишите мне, разберём цифры под вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%

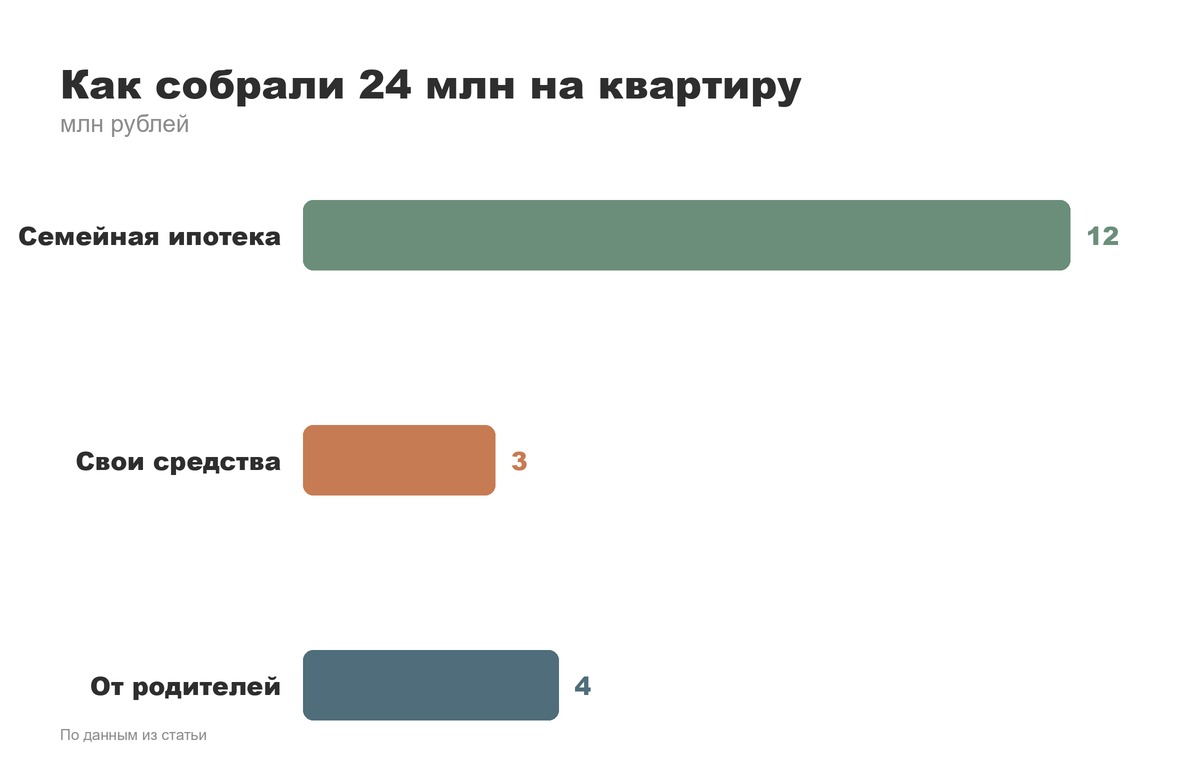
    Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%

    Клиентка пришла ко мне в июле с одним вопросом: «Марина, у нас двое детей, семейная ипотека, всё как обычно — почему банк вдруг говорит про другую ставку?» Ответ был неприятным: с 1 июля семейную ипотеку сделали дифференцированной, и старое правило «есть ребёнок до 6 лет — держи 6%» больше не работает автоматически.

    Разберём на её случае, что изменилось и кто в Москве проходит по льготным условиям, а кто попадает на промежуточную ставку.

    Что случилось с условием семейной ипотеки в июле

    Раньше ставка 6% была плоской: подходишь по формальным критериям (ребёнок до 6 лет, или несовершеннолетний ребёнок-инвалид, или два несовершеннолетних ребёнка в регионах с низким объёмом строительства) — получаешь минимальную ставку независимо от других факторов.

    С 1 июля Минфин ввёл дифференциацию: ставка зависит уже не только от состава семьи, но и от того, сколько детей и какого возраста, а также от региона. Для Москвы это ощутимо, потому что столица не относится к льготным регионам с пониженными требованиями — здесь действуют базовые критерии в чистом виде.

    Моя клиентка попадала в льготную категорию по ребёнку до 6 лет — ей это подтвердили при подаче заявки. Но пока собирали документы на новостройку в Мытищах (формально Подмосковье, но по факту рассматривала и Москву, и область параллельно), банк успел скорректировать внутренние правила расчёта по новым разъяснениям. Ставка, которую озвучили на сделке, оказалась не 6%, а около 12% — как для семьи, которая не попадает в базовую категорию.

    Продолжение этой мысли — в статье Ипотеку одобряют 1 из 5: что теперь считает банк.

    Почему банк пересчитал ставку

    Причина оказалась не в подлоге и не в ошибке менеджера. У ребёнка клиентки в сентябре наступал седьмой день рождения, а сделка по графику застройщика сдвигалась на конец лета. Банк на этапе одобрения смотрит не только на факт наличия ребёнка до 6 лет сейчас, но и на то, под какую категорию попадает заёмщик на момент фактической выдачи кредита.

    Разница в один месяц — и семья вылетела из льготной категории по одному критерию, не успев зайти в другую (второй ребёнок у неё школьного возраста, под критерий «два несовершеннолетних в регионе с низким объёмом строительства» Москва не подходит в принципе).

    Что мы сделали

    Первое — пересчитали график сделки. У застройщика в этом ЖК был резерв квартир с более ранним фактическим оформлением ДДУ, и мы успели зафиксировать сделку на две недели раньше изначального плана, пока ребёнку ещё не исполнилось 6 лет.

    Второе — параллельно проверили альтернативу: что будет, если ставка всё же окажется повышенной. При сумме кредита 9,2 млн рублей на 20 лет разница между 6% и 12% — это переплата в разы больше по факту, ежемесячный платёж вырастает почти вдвое. При таких цифрах квартира в Мытищах за 11,5 млн рублей с первоначальным взносом в 2,3 млн переставала быть подъёмной по бюджету семьи.

    В итоге сделку закрыли по льготной ставке — но только потому, что успели сдвинуть график до дня рождения ребёнка. Будь просрочка на месяц больше, семья бы либо взяла кредит на других условиях, либо отказалась от сделки вовсе.

    Кто в Москве попадает под льготные условия сейчас

    После 1 июля по базовым критериям в Москве проходят:
    — семьи с ребёнком до 6 лет включительно (на момент выдачи кредита, а не подачи заявки);
    — семьи с несовершеннолетним ребёнком-инвалидом;
    — семьи с двумя и более несовершеннолетними детьми — но здесь именно для Москвы условие о региональном объёме строительства фактически не даёт льготы, поэтому эта категория работает не для всех.

    Главное отличие от прежних правил — банки теперь обязаны проверять возраст ребёнка и состав семьи на дату сделки, а не на дату одобрения. Разрыв в несколько недель между одобрением и выдачей может стоить льготной ставки.

    Что это значит для тех, кто планирует покупку

    Если рассчитываете на семейную ипотеку и у ребёнка скоро день рождения, считайте не только бюджет, но и календарь. Разговаривайте с застройщиком о возможности ускорить оформление, если критический возраст приближается. И уточняйте у банка заранее, на какую дату будут проверять состав семьи — практика у разных банков после нововведения пока отличается.

    А у вас в сделке возраст ребёнка или другой формальный критерий когда-нибудь влиял на условия ипотеки — успевали в срок или нет?

    Если похожая ситуация с датами и ставкой — напишите мне, разберём ваш конкретный график сделки.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ипотека на бумаге и по факту: почему банк режет сумму вдвое

    Ипотека на бумаге и по факту: почему банк режет сумму вдвое

    Клиент присылает расчёт из ипотечного калькулятора: одобрят 14 млн. Приходит в банк — а там 7. Разница не в ставке и не в ошибке менеджера, а в том, что калькулятор на сайте и скоринг банка — это два разных мира.

    Расскажу, как банк на самом деле считает ваш максимум и что реально можно подвинуть, а что нет.

    Как банк считает ПДН — и почему это главная цифра

    ПДН — показатель долговой нагрузки. Банк России требует от банков считать его по каждому заёмщику: сколько от дохода уходит на все кредитные платежи, включая будущий ипотечный.

    Формула простая: сумма всех ежемесячных платежей делится на подтверждённый доход. У большинства банков комфортный порог — 50%. Выше 50% нужно больше собственных средств или созаёмщик. Выше 80% банк обязан по надбавкам ЦБ резервировать на такой кредит намного больше капитала, и ему это невыгодно.

    Вот и вся разгадка разницы между калькулятором и реальным одобрением. Калькулятор на сайте считает от заявленного дохода в 300 тысяч. Скоринг — от подтверждённого. А это разные суммы.

    Что банк реально засчитывает в доход

    Если тема близка, посмотрите ещё Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге.

    У меня был клиент, который планировал квартиру в Хорошёво-Мнёвниках. Показывал доход 350 тысяч рублей — часть по 2-НДФЛ, часть в конверте, плюс сдача второй квартиры в аренду. Банк засчитал только официальную часть — 180 тысяч. Максимум по ипотеке упал почти вдвое.

    Что банки обычно учитывают без вопросов:
    — зарплата по 2-НДФЛ или справке по форме банка за 6–12 месяцев
    — доход ИП по декларации
    — дивиденды, если они стабильны и подтверждены за пару лет

    Что учитывают с оговорками или не учитывают вовсе:
    — аренда — только если доход задекларирован (самозанятость, НПД, ИП)
    — премии и бонусы — часто берут не полностью, а усреднённо
    — доход супруга, если он не созаёмщик — не считается вообще

    Вывод: если часть дохода в тени, легализуйте её заранее, за полгода-год до сделки. Банк смотрит на историю, а не на разовую справку.

    Как считаются уже действующие кредиты — и почему автокредит съедает больше, чем кажется

    Второй момент, который ломает расчёты клиентов, — учёт текущей долговой нагрузки. В ПДН попадает не остаток долга, а ежемесячный платёж по всем открытым кредитам и лимитам.

    Проблема в кредитных картах. Даже неиспользуемый лимит в 300–500 тысяч рублей банк по методике ЦБ обязан учесть в расчёте — как будто вы обязаны платить минимальный взнос по всей сумме лимита. У меня клиентка перед сделкой закрыла две неиспользуемые карты с общим лимитом 800 тысяч — и одобренная сумма выросла почти на 1,5 млн рублей.

    Что стоит сделать за 2–3 месяца до похода в банк:
    — закрыть неиспользуемые кредитки
    — погасить мелкие потребительские кредиты, даже если платёж небольшой
    — не открывать рассрочки на технику и мебель — это тоже кредитная история, и она портит картину прямо перед сделкой

    Как первоначальный взнос двигает максимум

    Многие считают, что взнос влияет только на сумму кредита. На деле он двигает ещё и ставку — через категории риска, которые банк присваивает сделке.

    Чем выше взнос от стоимости квартиры, тем ниже надбавка к ставке за риск. Разница между взносом в 20% и 40% может составлять 1–1,5 процентных пункта по ставке. А это прямое влияние на ежемесячный платёж и на предельную сумму, которую банк готов одобрить при том же ПДН.

    Пример: при доходе в 300 тысяч рублей и комфортном ПДН в 50% ежемесячный платёж не должен превышать 150 тысяч. При ставке 21% годовых на 20 лет это около 11–12 млн рублей кредита. Снижение ставки на 1,5 пункта за счёт большего взноса добавляет к сумме кредита примерно 700–900 тысяч при том же платеже.

    Что реально можно сделать за месяц до заявки

    — Собрать все справки о доходе за максимально длинный период, а не за последние 2–3 месяца
    — Закрыть карты и мелкие кредиты
    — Если доход семейный — оформить супруга созаёмщиком, а не полагаться на «общий бюджет»
    — Проверить кредитную историю через Госуслуги — иногда там висят закрытые, но не отражённые как закрытые долги, которые портят скоринг
    — Рассмотреть увеличение взноса даже на 5–10% — эффект на ставку часто больше, чем кажется

    Сколько у вас разошёлся расчёт из калькулятора с реальным одобрением банка, и что оказалось причиной?

    Если разбираетесь с похожей ситуацией и не понимаете, откуда банк взял свою цифру, напишите мне — разберём ваш случай и посчитаем, что можно подвинуть.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге

    Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге

    Ко мне регулярно приходят с фразой: «Сын берёт ипотеку, я буду созаёмщиком, это ведь формальность?» И каждый раз приходится объяснять: формальности здесь нет никакой. Созаёмщик отвечает по кредиту деньгами и имуществом ровно так же, как основной заёмщик — банку всё равно, кто из вас двоих будет платить.

    Расскажу, как это выглядит на реальных сделках с новостройками в Москве, где я вижу эту историю чаще всего.

    Кто такой созаёмщик и почему банк его требует

    Банк подключает созаёмщика, когда доход основного заёмщика не тянет нужную сумму кредита. Классическая ситуация: молодая пара покупает однушку в новостройке на юго-востоке Москвы, у обоих доход в сумме позволяет одобрить ипотеку 12–14 млн, а поодиночке — нет. Или взрослый сын покупает квартиру, а родители подключаются созаёмщиками, чтобы увеличить одобряемую сумму.

    Формально созаёмщик и заёмщик равны перед банком. Оба подписывают кредитный договор, оба несут солидарную ответственность — это значит, что банк вправе требовать всю сумму долга с любого из них, не разбираясь, кто «должен был платить по факту». Если основной заёмщик перестал платить, банк звонит созаёмщику и требует деньги с него, причём немедленно и в полном объёме, а не пропорционально какой-то доле.

    Что реально грозит созаёмщику, если платежи прекратились

    Здесь я разбирала похожий случай: 5 лет копить на первый взнос в Москве: почему высокая зарплата не спасает от долгого пути к ипотеке.

    Первое и самое неприятное — испорченная кредитная история. Даже если созаёмщик ни рубля не вносил и вообще не в курсе, что платежи просрочены, просрочка ляжет в его историю точно так же, как в историю основного заёмщика. Я вижу это постоянно: человек через пару лет приходит покупать себе квартиру, а банк отказывает — потому что где-то там «висит» чужая ипотека, по которой были просрочки.

    Второе — созаёмщика могут обязать платить по решению суда. Если банк подаёт в суд на взыскание долга, ответчиками идут все, кто подписал кредитный договор. Дальше стандартная процедура: арест счетов, удержание из зарплаты, в тяжёлых случаях — обращение взыскания на имущество созаёмщика, даже если оно не имеет отношения к купленной квартире.

    Третье, о чём часто забывают: созаёмщик не всегда становится собственником. Это разные роли. Можно быть созаёмщиком по кредиту и не иметь никакой доли в квартире — нести полную финансовую ответственность, но не иметь права ни жить в этой квартире, ни продать её, ни получить компенсацию, если что-то пойдёт не так. На своих сделках я всегда проговариваю с клиентами этот момент отдельно: если вы вписываетесь в кредит, но не в право собственности — зафиксируйте это письменно, лучше отдельным соглашением у нотариуса, а не на словах «мы же семья».

    Как это работает при разводе, продаже или смерти созаёмщика

    Отдельная больная тема — что происходит с обязательствами созаёмщика, если меняется семейная ситуация. При разводе созаёмщик по-прежнему остаётся обязанным перед банком, даже если по итогам раздела имущества квартира целиком отходит другому супругу. Банку договорённости между бывшими супругами не важны — в кредитном договоре как стояли две фамилии, так и стоят, пока не проведено официальное исключение созаёмщика из договора. А банки идут на это неохотно и обычно требуют подтверждения, что оставшийся заёмщик тянет платежи в одиночку.

    Если созаёмщик умирает, его доля обязательств, как правило, переходит наследникам вместе с остальным имуществом — по нормам Гражданского кодекса РФ о наследовании долгов в пределах стоимости наследственной массы. На практике это означает, что родственники, унаследовавшие даже небольшую долю в другом имуществе умершего, могут получить в довесок и обязательство по чужой ипотеке.

    Как обезопасить себя, если просят стать созаёмщиком

    Первое — трезво оцените, готовы ли вы фактически платить всю сумму кредита, если основной заёмщик пропадёт из уравнения: потеряет работу, заболеет, разведётся, уедет. Спросите себя не «доверяю ли я человеку», а «потяну ли я эту ипотеку один, если придётся».

    Второе — уточните в банке при подаче заявки, можно ли оформить созаёмщика с ограниченной ответственностью или без права на долю, если вам это подходит. Такие условия прописываются не в самом кредитном договоре, а чаще регулируются дополнительными соглашениями между сторонами, поэтому проговорите это с юристом заранее, а не постфактум.

    Третье — если вы подключаетесь как созаёмщик к родственнику, покупающему новостройку, настаивайте на письменной договорённости о порядке платежей и о том, что будет с долей в квартире. Устные договорённости в семье прекрасно работают, пока всё хорошо, и совершенно бесполезны, когда доходит до банка или суда.

    А у вас был опыт, когда пришлось стать созаёмщиком у родственника — и как договаривались о том, кто и как платит?

    Если сейчас решаете, стоит ли подключаться созаёмщиком к чужой ипотеке или как оформить сделку так, чтобы не рисковать своим будущим жильём — напишите мне, разберём вашу ситуацию конкретно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ипотека за 500 рублей в месяц: где подвох в траншах

    Ипотека за 500 рублей в месяц: где подвох в траншах

    Клиент недавно прислал скрин из чата с застройщиком: «Первый год платите 990 рублей в месяц». Обрадовался, чуть не подписал ДДУ в тот же день. Хорошо, что позвонил мне сначала.

    Траншевая ипотека — не обман и не подарок. Это инструмент, который отлично работает в одних сценариях и жёстко бьёт по карману в других. Разберём механику.

    Как устроена траншевая ипотека на самом деле

    Обычная ипотека: банк выдаёт всю сумму сразу, застройщик получает деньги на эскроу-счёт, а вы с первого месяца платите проценты на весь кредит.

    Траншевая схема разбивает выдачу на части. Например:
    — первый транш 500 тысяч рублей уходит сразу
    — второй транш — оставшиеся 8-10 млн — выдаётся ближе к сдаче дома или вообще после неё

    Пока выдан только первый транш, вы платите проценты только с него. Отсюда и платёж в 500-1000 рублей — это проценты с суммы в 300-500 тысяч, а не с полной стоимости квартиры.

    Как только банк выдаёт второй транш, платёж резко подскакивает до размера обычного ипотечного взноса. Условно с 1000 рублей до 90-120 тысяч.

    Почему застройщики так активно предлагают эту схему

    Дело не в заботе о покупателе. У застройщика два интереса.

    Тем, кто дочитал, пригодится Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже.

    Первый — скорость продаж. Низкий стартовый платёж снимает психологический барьер у людей, которые боятся сразу тянуть полную ипотечную нагрузку вместе с арендой текущего жилья.

    Второй, более важный — субсидирование ставки. Банк даёт застройщику сниженную ставку по ипотеке в обмен на то, что деньги на эскроу поступают позже. Пока транш не выдан в полном объёме, застройщик недополучает финансирование стройки в моменте, зато покупатель видит красивую ставку в рекламе — 3-4% вместо рыночных значений.

    По сути, застройщик платит банку за скидку по ставке, а покупатель платит застройщику эту скидку через цену квартиры — она в таких проектах обычно на 3-7% выше, чем аналогичный лот с обычной ипотекой.

    Кому эта схема реально подходит

    Траншевая ипотека работает как инструмент в трёх ситуациях.

    Продажа старой квартиры под покупку новой. Пока идёт продажа, платите копейки, второй транш выдаётся после того, как деньги от продажи закрывают часть кредита или гасят его досрочно.

    Ожидаемый крупный доход. Бонус, продажа бизнеса, наследство — если знаете точную дату поступления денег и она совпадает со сроком выдачи второго транша.

    Инвестиционная покупка на котловане с перепродажей до сдачи. Здесь минимальный платёж снижает расходы на удержание актива до момента продажи по переуступке.

    Во всех остальных случаях это отложенная бомба.

    Что чаще всего идёт не так

    У меня был клиент, купивший квартиру в Люберцах по траншу с прицелом продать вторичку за полгода. Вторичка не продалась ни за полгода, ни за год — рынок вторичного жилья просел, покупатели ждали снижения ставок. Второй транш банк всё равно выдал по графику, платёж вырос с 800 рублей до 95 тысяч, а старую квартиру пришлось продавать в минус, лишь бы закрыть кассовый разрыв.

    Второй частый сценарий — банк выдаёт второй транш не в день сдачи дома, а по своему графику, прописанному в кредитном договоре. Иногда это происходит раньше, чем ожидает покупатель, особенно если стройка идёт с опережением.

    Третий момент, о котором почти никто не спрашивает: пока выдан только первый транш, в некоторых банках вы уже платите страховку на полную сумму кредита. Это лишние 15-40 тысяч в год, которые в рекламных расчётах не показывают.

    На что смотреть перед подписанием

    Прежде чем соглашаться на транши, получите у банка три цифры письменно, а не на словах менеджера:

    — точную дату выдачи второго транша (привязана к сдаче дома или к фиксированной дате)
    — размер платежа после выдачи второго транша при текущей ставке
    — условия страхования на весь период до полной выдачи кредита

    И честно ответьте себе на вопрос: если второй транш выдадут завтра, потяну ли я полный платёж уже сейчас, без всяких «если продастся» и «если придёт бонус».

    Если ответ да — схема выгодна, вы получаете рассрочку по факту и экономите на процентах в первые месяцы. Если ответ нет — вы просто откладываете проблему на полгода-год вперёд, и она никуда не денется.

    А вы бы согласились на платёж в 800 рублей первый год, зная, что потом он вырастет в сто раз?

    Если считаете конкретный вариант с траншами по своей квартире — пришлите условия, вместе прикинем, где здесь реальная выгода, а где маркетинг.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • 30 лет ипотеки: почему брать на максимум иногда умнее

    30 лет ипотеки: почему брать на максимум иногда умнее

    На консультации клиент почти обиделся: «Марина, зачем вы мне 30 лет предлагаете, я не собираюсь всю жизнь платить банку». А через месяц он же гасил ипотеку досрочно каждый квартал — просто взял с длинным сроком, а платил как хотел. Это принципиально другая история, чем короткий срок с фиксированным платежом.

    Короткий срок — это не переплата меньше, а свобода меньше

    Логика покупателей часто строится так: чем короче срок, тем меньше переплата банку, значит выгоднее. С точки зрения арифметики банка это правда. С точки зрения реальной жизни семьи — не всегда.

    Возьмём квартиру в Москве за 14 млн рублей, первоначальный взнос 30% — 4,2 млн, кредит 9,8 млн. При текущих ипотечных ставках, которые остаются двузначными на фоне ключевой ставки ЦБ, разница в ежемесячном платеже между сроком 15 и 30 лет не 10-15%, а в полтора-два раза.

    На 15 лет платёж может быть в районе 130-140 тысяч рублей. На 30 лет — 95-100 тысяч. Переплата по процентам за весь срок при этом действительно вырастет — это факт, отрицать его глупо. Но у семьи с платежом 95 тысяч остаётся кислород: подушка на случай потери дохода, деньги на ремонт, возможность не паниковать при задержке зарплаты на две недели.

    У семьи с платежом 140 тысяч этого кислорода нет. Один сложный месяц — и начинаются просрочки, звонки из банка, испорченная кредитная история.

    Почему длинный срок с досрочным погашением — рабочая стратегия

    Подробно разбирала это здесь — Досрочное погашение ипотеки: когда это экономит миллионы, а когда — просто успокаивает нервы.

    Банк не штрафует за досрочное погашение. Это закреплено в законе: заёмщик имеет право гасить ипотеку досрочно без штрафных санкций, банк обязан пересчитать график.

    Схема простая: берёте ипотеку на 30 лет, платите минимальный обязательный платёж, но при любой возможности вносите досрочные платежи. Премия на работе — 100 тысяч в счёт ипотеки. Продали старую машину — ещё 200 тысяч туда же.

    Разница с коротким сроком в том, что вы сами управляете темпом. Захотели — заплатили больше и сократили срок. Не смогли в этом месяце — заплатили минимум и не попали в просрочку.

    С коротким сроком у вас нет этого люфта. Платёж фиксированный и высокий, и если денег не хватает — вариантов немного.

    Что происходит с переплатой на практике

    Клиентка купила студию в Свиблово за 9,5 млн, взяла ипотеку на 30 лет с платежом около 65 тысяч. За два с половиной года она вносила досрочные платежи почти каждый квартал — от 50 до 300 тысяч за раз. Реальный срок кредита сократился примерно до 12 лет по прогнозу, а переплата оказалась близка к той, что была бы при изначальном сроке 12-15 лет.

    Весь этот путь она прошла без напряжения. Если бы взяла ипотеку сразу на 12 лет с фиксированным высоким платежом, психологически было бы гораздо тяжелее — особенно в месяцы, когда доход падал.

    Когда короткий срок всё же оправдан

    Длинный срок — не универсальное решение. Если доход стабильный, высокий и предсказуемый — госслужба, крупная корпорация с понятным ростом зарплаты — короткий срок логичен: переплата банку реально меньше, и риск просрочки минимален.

    Короткий срок разумен и ближе к пенсионному возрасту — банки неохотно одобряют ипотеку на 30 лет заёмщику 55 лет, да и сам заёмщик должен понимать, что выплаты растянутся за пределы активного трудового периода.

    Как выбрать срок при покупке новостройки в Москве

    Смотрите не на переплату в договоре, а на платёж относительно дохода семьи. Если платёж по короткому сроку превышает 40-45% совокупного дохода — это тревожный сигнал, риск закредитованности выше комфортного. В этом случае длинный срок с последующим досрочным гашением — не слабость, а разумная страховка.

    Второй момент — уточните в банке при оформлении, что досрочные платежи будут сокращать срок кредита, а не размер ежемесячного платежа. Это разные опции, и от выбора зависит, насколько быстро вы реально освободитесь от ипотеки.

    А как у вас: брали с запасом по сроку или сразу «покороче, чтобы не переплачивать» — и не пожалели?

    Если разбираетесь, какой срок и какой первоначальный взнос оптимальны под вашу ситуацию — напишите мне, посчитаем на конкретных цифрах.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Рассрочка в МФО на 5000 рублей — и ипотеку не дали

    Рассрочка в МФО на 5000 рублей — и ипотеку не дали

    Клиентка присмотрела квартиру, собрала документы. Справка о доходах идеальная, стаж солидный, первоначальный взнос готов. И вдруг банк отказывает без внятных объяснений. Начали разбираться и нашли причину: полгода назад она брала рассрочку в микрофинансовой организации на бытовую технику. Сумма смешная. Погасила вовремя, без единой просрочки. Но для банка этого хватило, чтобы усомниться в её надёжности как заёмщика.

    История не единичная. Если вы планируете покупку квартиры в ипотеку в ближайшее время, логику банков лучше понимать заранее, до того как они вынесут вердикт по вашей заявке.

    Почему МФО портят кредитную историю

    Микрофинансовые организации выдают деньги быстро и почти без проверок, поэтому к ним обращаются люди в трудной финансовой ситуации. Банки об этом знают. Когда служба безопасности видит в кредитной истории обращение в МФО, срабатывает стереотип: раз человек занимал у микрофинансовой организации, значит, ему не хватало денег и он не смог получить кредит в банке.

    Эксперты, которых цитируют СМИ, прямо предупреждают: даже небольшая рассрочка от МФО может помешать оформить ипотеку. Логика банка проста: обращение к микрофинансовой организации трактуется как сигнал о финансовых трудностях. И это может перевесить безупречную справку о доходах и хорошую кредитную историю по другим займам.

    Влияет ли рассрочка на одобрение ипотеки, если она погашена без просрочек

    Если тема близка, посмотрите ещё Ипотеку одобряют 1 из 5: что теперь считает банк.

    Казалось бы, долг закрыт вовремя — вопросов быть не должно. Но банк смотрит не только на факт погашения, а на сам факт обращения. Это как в анкете на работу: если написано, что кандидат когда-то был в сложной ситуации, работодатель насторожится, даже если ситуация давно решена.

    С ипотекой то же самое. Скоринговая система банка автоматически снижает балл при виде записи об МФО в кредитной истории. Сотрудник банка может даже не вникать в детали — решение иногда принимает алгоритм, а человек просто оформляет отказ.

    Что делать, если уже брали займ в МФО

    Если такая история в вашей кредитной истории есть, паниковать не стоит, но подготовиться стоит заранее.

    Закажите свою кредитную историю в бюро кредитных историй до похода в банк с заявкой на ипотеку. Лучше узнать о проблеме за месяц до сделки, чем в день, когда квартира уже забронирована и вносится задаток.

    Если запись об МФО есть, но она старая и разовая, иногда помогает пауза. Чем больше времени прошло с момента последнего обращения к микрофинансовой организации, тем меньше вес этой записи в скоринге.

    Рассмотрите несколько банков параллельно. Разные банки применяют разные модели скоринга, и то, что критично для одного, может быть незначительным для другого.

    Будьте готовы объяснить ситуацию менеджеру напрямую, если есть такая возможность. Иногда живой диалог решает больше, чем алгоритм.

    Что это значит для покупателя квартиры в Москве

    Сумма ипотеки на московскую квартиру обычно немаленькая, и банк проверяет каждого заёмщика особенно тщательно — на кону крупный кредит на долгий срок. Поэтому мелочи вроде забытой рассрочки за телефон или бытовую технику могут неожиданно всплыть и испортить сделку в самый неподходящий момент — когда продавец уже ждёт денег, а вы морально попрощались со старой квартирой.

    Мой совет всем, кто планирует покупку в ипотеку: начинайте готовиться не за неделю, а за пару месяцев. Проверьте свою кредитную историю, закройте старые мелкие обязательства, если они есть, и только потом идите смотреть конкретные варианты квартир. Так вы избежите ситуации, когда квартира найдена, а банк разворачивает заявку из-за истории пятилетней давности.

    А у вас была ситуация, когда банк отказывал в ипотеке по неочевидной причине — и как вы её решили?

    Если похожая ситуация — напишите мне.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Что такое рассрочка от застройщика

    Что такое рассрочка от застройщика

    Разберу простыми словами, потому что путают её то с кредитом, то с ипотекой, а это совсем другая история.

    Представьте, что вы договариваетесь с продавцом на рынке: берёте товар сейчас, а платите частями до конца месяца, без наценки. Примерно так работает и рассрочка от застройщика: вы платите не банку, а напрямую компании, которая строит дом.

    Разница с ипотекой в том, что кредитную историю тут никто не проверяет. Не нужны справки о доходах, не нужен идеальный кредитный рейтинг, не нужно доказывать банку платёжеспособность. Застройщику важно, что вы платите по графику, а не то, сколько вы зарабатываете официально.

    Второй плюс — пока дом строится, проценты на остаток долга обычно не начисляются. Вы гасите стоимость квартиры частями по графику, который прописан в договоре.

    На практике это выглядит так: в договоре долевого участия фиксируется полная стоимость квартиры и график платежей — суммы и даты. Ошибка многих покупателей в том, что они смотрят только на размер ежемесячного платежа и не соотносят его со сроком сдачи дома.

    Смотрите внимательно на то, что происходит после ключевого события — обычно это сдача дома или получение ключей. Тогда график может резко измениться: остаток долга нужно будет закрыть одним платежом либо перейти на другие условия.

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer