Author: avroracity

  • Ипотека дешевеет: почему покупатели возвращаются на рынок

    Ипотека дешевеет: почему покупатели возвращаются на рынок

    Ко мне на этой неделе снова начали писать те, кто в 2025 году поставил покупку на паузу — «дорого, подождём». И вот они пишут: «Марина, а может, уже пора?» Рынок разворачивается — и не только в моих ощущениях, но и в цифрах.

    Что происходит со ставками

    По данным на конец июля, средняя стоимость рыночной ипотеки у российских банков составляла 19,4% годовых — примерно на 1 п.п. ниже, чем в начале года. Немного, скажете вы. Но на фоне смягчения денежно-кредитной политики этот один процентный пункт стал сигналом: часть покупателей, которые ждали лучших условий, начали возвращаться к активным поискам.

    Я вижу это на практике. Клиенты, которые полгода назад просили «пришлите варианты, но покупать пока не будем», сейчас пишут «давайте смотреть предметно». Психология простая: как только тренд разворачивается вниз, у людей появляется страх упустить момент, пока ставка не пошла обратно вверх.

    Почему ВТБ ждёт роста выдач в 2,5 раза

    Продолжение этой мысли — в статье Сентябрь решит: ипотека подешевеет или рынок замрёт до зимы.

    Цифры впечатляющие. В ВТБ на ВЭФ-2026 озвучили прогноз: объём выдач рыночной ипотеки в России в 2026 году может достигнуть 2,4 трлн рублей — в 2,5 раза больше, чем годом ранее. Во втором полугодии банк ожидает выдать около 1,6 трлн рублей рыночной ипотеки — вдвое больше результата первых шести месяцев года и в 2,3 раза выше, чем за аналогичный период 2025 года.

    Такой рост означает, что банки готовятся к притоку заявок и будут конкурировать за заёмщиков. А конкуренция обычно означает более гибкие условия.

    Рынок перестраивается: что приходит на смену льготным программам

    Ещё один момент, который стоит понимать покупателям: по оценке ВТБ, главный тренд сейчас — постепенная замена льготных программ рыночной ипотекой. Во втором полугодии доля рыночных кредитов уже достигает примерно половины всех ипотечных сделок.
    Для тех, кто последние пару лет ориентировался исключительно на льготные ставки и ждал спецпрограммы под свою ситуацию, это звоночек. Рынок возвращается к тому состоянию, когда рыночная ипотека — не запасной вариант, а основной инструмент. И если её условия смягчаются, откладывать покупку в ожидании новой льготной программы становится всё менее оправданно.

    Ипотечный сегмент в 2026 году, по прогнозу ВТБ, может вырасти на 16%. Рынок недвижимости в Москве готовится к оживлению спроса.

    Что это значит для покупателя в Москве

    На своих сделках я вижу простую закономерность: когда ставки начинают снижаться, застройщики реже готовы давать скидки и особые условия по рассрочкам — им не нужно так агрессивно бороться за покупателя, спрос растёт сам. У тех, кто присматривался к конкретным проектам последние месяцы, окно для торга может начать сужаться.

    С другой стороны, снижение ставки даже на 1 п.п. при крупной сумме кредита ощутимо меняет ежемесячный платёж и переплату за весь срок. Для покупателей квартир в новостройках Москвы, где чек начинается от значительных сумм, это разница, которая влияет на решение купить сейчас или ещё подождать.

    Мой совет клиентам сейчас звучит так: если объект устраивает по всем параметрам — локация, метраж, застройщик — не стоит ждать идеального момента по ставке. История последних лет показывает: идеальный момент обычно наступает уже после того, как самые интересные лоты разобраны.

    А вы уже почувствовали на себе снижение ставки — банк предложил более выгодные условия, чем ожидали?

    Если планируете покупку в ближайшее время и хотите разобраться, какие варианты сейчас реально выгодны — напишите мне, обсудим вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Реновация: что будет, если отказаться от переезда в новый дом

    Реновация: что будет, если отказаться от переезда в новый дом

    Мне регулярно звонят собственники хрущёвок из программы реновации с одним и тем же вопросом: «А если я просто не подпишу согласие — меня оставят в покое?» Нет. Дом снесут в любом случае, вопрос только в том, на каких условиях вы из него уедете.

    Разберём это спокойно, без паники — закон здесь довольно чётко расписывает сценарии.

    Можно ли вообще не переезжать

    Закон о реновации в Москве (закон города Москвы №14 от 2017 года) даёт собственнику право выбора: получить равнозначную квартиру, равноценную денежную компенсацию или квартиру большей площади с доплатой. Права остаться в старом доме навсегда — нет.

    Если дом включён в программу и по нему принято решение о переселении, снос происходит независимо от согласия конкретного жильца. Собственник может влиять на условия — какую квартиру получит, где, какой площади — но не на сам факт переезда.

    Это отличает реновацию от обычного изъятия земли под госнужды: процедура похожа, но реновация в Москве регулируется отдельным городским законом с более сжатыми сроками.

    Что происходит, если игнорировать предложения

    На практике механизм такой: собственнику направляют предложение по конкретной квартире. Если он не отвечает или отказывается, город присылает повторные предложения — обычно в течение нескольких месяцев.

    Здесь я разбирала похожий случай: Что будет с ипотекой, если ваш дом попал под реновацию: разбираем на реальных случаях.

    Если собственник продолжает молчать или отказывается от всех вариантов, город вправе обратиться в суд с иском о принудительном переселении и изъятии старой квартиры с одновременным предоставлением новой. Суды по таким делам в Москве идут стабильно в пользу города: отказ от переезда сам по себе не основание остаться в доме, который идёт под снос.

    Итог один и тот же — переезд состоится. Вопрос только в том, будет это по договорённости или по решению суда. А в договорённости у собственника гораздо больше рычагов.

    Что реально можно оспорить

    Оспаривать имеет смысл не факт переселения, а конкретные условия:

    — несоответствие новой квартиры по площади или количеству комнат;
    — расположение в другом районе, если это нарушает права (закон гарантирует переселение в тот же район, за редкими исключениями);
    — заниженную оценку при денежной компенсации;
    — качество отделки или состояние дома, если оно хуже заявленного.

    Здесь у собственника есть пространство для торга и судебной защиты. Я видела случаи, когда семья добивалась замены предложенной квартиры на другую — не через отказ от переезда как такового, а через грамотно оформленную претензию к параметрам конкретного варианта.

    Почему для покупателя новостройки это важно

    Казалось бы, при чём здесь покупка квартиры в новом ЖК. Связь прямая.

    Часть новостроек в Москве строится именно как стартовые дома реновации — квартиры в них сначала предлагают переселенцам, а оставшиеся квадратные метры выходят в свободную продажу. Если вы присматриваете квартиру в таком доме, стоит понимать контекст: соседями по подъезду могут стать жильцы из соседних хрущёвок, переехавшие не всегда добровольно и не всегда довольные условиями. Это не плохо и не хорошо, но социальный состав дома формируется иначе, чем в обычном рыночном ЖК.

    Есть и практический момент: дома реновации обычно строятся по гарантированным городским контрактам, со своими сроками и контролем качества. Для покупателя это даже надёжнее в плане сроков сдачи, чем у некоторых частных застройщиков.

    Что делать, если ваш дом попал в программу

    Если вы собственник в доме под снос, три рабочих шага:

    1. Не игнорировать уведомления — с каждым пропущенным сроком позиция для переговоров слабее.
    2. Заказать независимую оценку своей квартиры, если выбираете денежную компенсацию — городская оценка не всегда совпадает с рыночной.
    3. Фиксировать письменно все несоответствия в предложенном варианте — переписка потом становится доказательной базой, если дойдёт до суда.

    Отказ ради самого отказа смысла не имеет — это лишь оттягивает неизбежное и лишает возможности выбирать. А вот отказ от конкретного плохого предложения в пользу лучшего — рабочий инструмент.

    А у вас в окружении кто-то попадал под реновацию — какие условия в итоге получил, устроили они его или пришлось судиться?

    Если оказались в похожей ситуации с переселением или подбираете квартиру в доме по программе реновации — напишите мне, разберём ваш случай.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ипотека на бумаге и по факту: почему банк режет сумму вдвое

    Ипотека на бумаге и по факту: почему банк режет сумму вдвое

    Клиент присылает расчёт из ипотечного калькулятора: одобрят 14 млн. Приходит в банк — а там 7. Разница не в ставке и не в ошибке менеджера, а в том, что калькулятор на сайте и скоринг банка — это два разных мира.

    Расскажу, как банк на самом деле считает ваш максимум и что реально можно подвинуть, а что нет.

    Как банк считает ПДН — и почему это главная цифра

    ПДН — показатель долговой нагрузки. Банк России требует от банков считать его по каждому заёмщику: сколько от дохода уходит на все кредитные платежи, включая будущий ипотечный.

    Формула простая: сумма всех ежемесячных платежей делится на подтверждённый доход. У большинства банков комфортный порог — 50%. Выше 50% нужно больше собственных средств или созаёмщик. Выше 80% банк обязан по надбавкам ЦБ резервировать на такой кредит намного больше капитала, и ему это невыгодно.

    Вот и вся разгадка разницы между калькулятором и реальным одобрением. Калькулятор на сайте считает от заявленного дохода в 300 тысяч. Скоринг — от подтверждённого. А это разные суммы.

    Что банк реально засчитывает в доход

    Если тема близка, посмотрите ещё Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге.

    У меня был клиент, который планировал квартиру в Хорошёво-Мнёвниках. Показывал доход 350 тысяч рублей — часть по 2-НДФЛ, часть в конверте, плюс сдача второй квартиры в аренду. Банк засчитал только официальную часть — 180 тысяч. Максимум по ипотеке упал почти вдвое.

    Что банки обычно учитывают без вопросов:
    — зарплата по 2-НДФЛ или справке по форме банка за 6–12 месяцев
    — доход ИП по декларации
    — дивиденды, если они стабильны и подтверждены за пару лет

    Что учитывают с оговорками или не учитывают вовсе:
    — аренда — только если доход задекларирован (самозанятость, НПД, ИП)
    — премии и бонусы — часто берут не полностью, а усреднённо
    — доход супруга, если он не созаёмщик — не считается вообще

    Вывод: если часть дохода в тени, легализуйте её заранее, за полгода-год до сделки. Банк смотрит на историю, а не на разовую справку.

    Как считаются уже действующие кредиты — и почему автокредит съедает больше, чем кажется

    Второй момент, который ломает расчёты клиентов, — учёт текущей долговой нагрузки. В ПДН попадает не остаток долга, а ежемесячный платёж по всем открытым кредитам и лимитам.

    Проблема в кредитных картах. Даже неиспользуемый лимит в 300–500 тысяч рублей банк по методике ЦБ обязан учесть в расчёте — как будто вы обязаны платить минимальный взнос по всей сумме лимита. У меня клиентка перед сделкой закрыла две неиспользуемые карты с общим лимитом 800 тысяч — и одобренная сумма выросла почти на 1,5 млн рублей.

    Что стоит сделать за 2–3 месяца до похода в банк:
    — закрыть неиспользуемые кредитки
    — погасить мелкие потребительские кредиты, даже если платёж небольшой
    — не открывать рассрочки на технику и мебель — это тоже кредитная история, и она портит картину прямо перед сделкой

    Как первоначальный взнос двигает максимум

    Многие считают, что взнос влияет только на сумму кредита. На деле он двигает ещё и ставку — через категории риска, которые банк присваивает сделке.

    Чем выше взнос от стоимости квартиры, тем ниже надбавка к ставке за риск. Разница между взносом в 20% и 40% может составлять 1–1,5 процентных пункта по ставке. А это прямое влияние на ежемесячный платёж и на предельную сумму, которую банк готов одобрить при том же ПДН.

    Пример: при доходе в 300 тысяч рублей и комфортном ПДН в 50% ежемесячный платёж не должен превышать 150 тысяч. При ставке 21% годовых на 20 лет это около 11–12 млн рублей кредита. Снижение ставки на 1,5 пункта за счёт большего взноса добавляет к сумме кредита примерно 700–900 тысяч при том же платеже.

    Что реально можно сделать за месяц до заявки

    — Собрать все справки о доходе за максимально длинный период, а не за последние 2–3 месяца
    — Закрыть карты и мелкие кредиты
    — Если доход семейный — оформить супруга созаёмщиком, а не полагаться на «общий бюджет»
    — Проверить кредитную историю через Госуслуги — иногда там висят закрытые, но не отражённые как закрытые долги, которые портят скоринг
    — Рассмотреть увеличение взноса даже на 5–10% — эффект на ставку часто больше, чем кажется

    Сколько у вас разошёлся расчёт из калькулятора с реальным одобрением банка, и что оказалось причиной?

    Если разбираетесь с похожей ситуацией и не понимаете, откуда банк взял свою цифру, напишите мне — разберём ваш случай и посчитаем, что можно подвинуть.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира в Москве за 10 млн: где искать в 2026 году

    Квартира в Москве за 10 млн: где искать в 2026 году

    «В Москве однушка дешевле 20 миллионов уже не бывает» — эту фразу я слышу от клиентов почти на каждой встрече. И каждый раз переспрашиваю: а вы вообще смотрели, что сейчас продают, или судите по друзьям, которые покупали в Хамовниках?

    Реальность спокойнее страшилок. В Москве и Новой Москве есть проекты, где студия стоит от 8,9 млн рублей, а трёхкомнатная квартира вписывается в 14,5 млн. Разберу семь конкретных вариантов — от самых бюджетных до тех, что ближе к привычной Москве.

    Где искать квартиру дешевле 15 млн

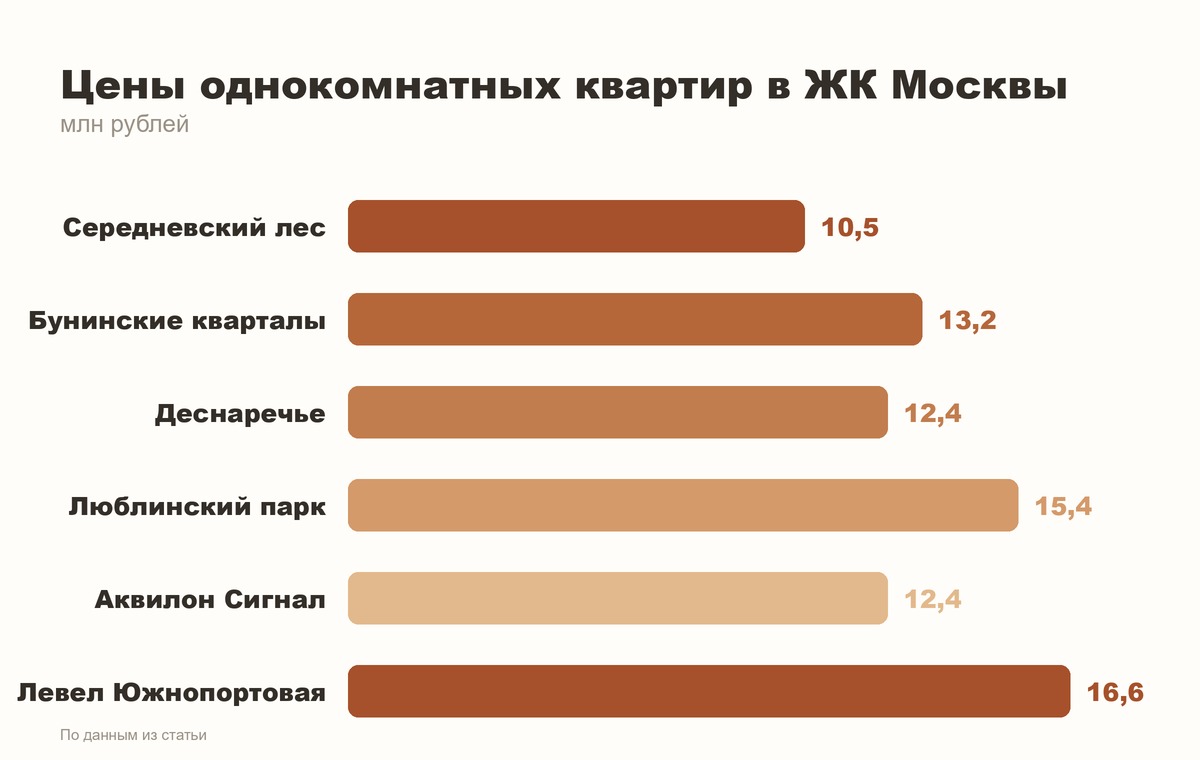
    Самый доступный вариант из тех, что я мониторю сейчас — ЖК «Середневский лес»: студии от 28,4 м² стартуют с 8,9 млн рублей, однокомнатные — от 10,5 млн. Рядом метро и аэропорт Внуково, сам проект окружён лесом. Для тех, кто готов рассматривать Новую Москву ради экономии — один из лучших вариантов по соотношению цены и локации.

    Дальше — жилой район «Родные кварталы» от А101, тоже в Новой Москве. Порог входа от 10,2 млн, но интереснее другое: за эти же деньги там можно найти не только студию — на сайте застройщика есть трёхкомнатные квартиры от 14,5 млн. Для семьи с детьми это принципиально другой расклад: не «дожать» до однушки, а сразу взять просторное жильё.

    ЖК «Бунинские кварталы» — тоже Новая Москва, с хорошим выбором планировок: студии от 10,5 млн, однокомнатные от 13,2 млн.

    Здесь я разбирала похожий случай: Квартира у воды в Москве за 11 млн: где искать и что вы получите.

    А в «Деснаречье» уже другая история: большая территория, река Десна, собственный пляж и набережная. Студии от 10,6 млн, однокомнатные — от 12,4 млн. За бюджетные деньги здесь покупаешь ещё и образ жизни, а не только метры.

    Что выбрать, если хочется ближе к центру

    Если Новая Москва не вариант в принципе — смотрите на «Люблинский парк» от ПИК. Студии от 11,7 млн, однокомнатные от 15,4 млн. Дороже предыдущих, зато это уже не Новая Москва, а вполне устоявшийся район со своей инфраструктурой.

    «Аквилон Сигнал» в Отрадном — для тех, кому принципиально важна близость к привычной Москве: до метро «Владыкино» около шести минут пешком, однокомнатные от 12,4 млн.

    И финальный вариант — ЖК «Левел Южнопортовая», если бюджет позволяет уложиться примерно в 16 млн, но хочется быть максимально близко к центральным районам. Студии от 15,7 млн, однокомнатные от 16,6 млн, до метро «Кожуховская» — около 10 минут.

    Что это значит для покупателя

    На практике выбор всегда сводится к одному вопросу: что для вас важнее — цена или дорога до работы. Разница между «Середневским лесом» и «Левел Южнопортовая» — почти 7 млн рублей на однокомнатной квартире. Это не мелочь, это разница в первоначальном взносе или в ремонте премиум-класса.

    Но есть и другая сторона: Новая Москва за последние годы обросла своей инфраструктурой, метро, парками — это уже не «поле в чистом виде», как было раньше. Клиенты, которые десять лет назад морщились от одного слова «Новая Москва», сейчас сами присматриваются к «Родным кварталам» ради трёшки почти по цене однушки в старых границах.

    Логика застройщика простая: чем ближе к историческому центру и метро внутри МКАД, тем выше цена входа — и это не изменится, сколько бы льготных программ ни вводили. Локация у метро и близость к центру — конечный ресурс, его не построишь дополнительно.

    Поэтому, выбирая между семью проектами, я всегда советую сначала честно ответить себе: сколько времени в день вы готовы тратить на дорогу, и что для вас перевешивает — лишние квадратные метры или лишние 20 минут в метро.

    А вы бы выбрали дешевле, но дальше от центра, или доплатили за локацию поближе к привычной Москве?

    Если присматриваетесь к одному из этих проектов или сомневаетесь между Новой Москвой и старыми границами — напишите мне, разберём вашу ситуацию предметно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге

    Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге

    Ко мне регулярно приходят с фразой: «Сын берёт ипотеку, я буду созаёмщиком, это ведь формальность?» И каждый раз приходится объяснять: формальности здесь нет никакой. Созаёмщик отвечает по кредиту деньгами и имуществом ровно так же, как основной заёмщик — банку всё равно, кто из вас двоих будет платить.

    Расскажу, как это выглядит на реальных сделках с новостройками в Москве, где я вижу эту историю чаще всего.

    Кто такой созаёмщик и почему банк его требует

    Банк подключает созаёмщика, когда доход основного заёмщика не тянет нужную сумму кредита. Классическая ситуация: молодая пара покупает однушку в новостройке на юго-востоке Москвы, у обоих доход в сумме позволяет одобрить ипотеку 12–14 млн, а поодиночке — нет. Или взрослый сын покупает квартиру, а родители подключаются созаёмщиками, чтобы увеличить одобряемую сумму.

    Формально созаёмщик и заёмщик равны перед банком. Оба подписывают кредитный договор, оба несут солидарную ответственность — это значит, что банк вправе требовать всю сумму долга с любого из них, не разбираясь, кто «должен был платить по факту». Если основной заёмщик перестал платить, банк звонит созаёмщику и требует деньги с него, причём немедленно и в полном объёме, а не пропорционально какой-то доле.

    Что реально грозит созаёмщику, если платежи прекратились

    Здесь я разбирала похожий случай: 5 лет копить на первый взнос в Москве: почему высокая зарплата не спасает от долгого пути к ипотеке.

    Первое и самое неприятное — испорченная кредитная история. Даже если созаёмщик ни рубля не вносил и вообще не в курсе, что платежи просрочены, просрочка ляжет в его историю точно так же, как в историю основного заёмщика. Я вижу это постоянно: человек через пару лет приходит покупать себе квартиру, а банк отказывает — потому что где-то там «висит» чужая ипотека, по которой были просрочки.

    Второе — созаёмщика могут обязать платить по решению суда. Если банк подаёт в суд на взыскание долга, ответчиками идут все, кто подписал кредитный договор. Дальше стандартная процедура: арест счетов, удержание из зарплаты, в тяжёлых случаях — обращение взыскания на имущество созаёмщика, даже если оно не имеет отношения к купленной квартире.

    Третье, о чём часто забывают: созаёмщик не всегда становится собственником. Это разные роли. Можно быть созаёмщиком по кредиту и не иметь никакой доли в квартире — нести полную финансовую ответственность, но не иметь права ни жить в этой квартире, ни продать её, ни получить компенсацию, если что-то пойдёт не так. На своих сделках я всегда проговариваю с клиентами этот момент отдельно: если вы вписываетесь в кредит, но не в право собственности — зафиксируйте это письменно, лучше отдельным соглашением у нотариуса, а не на словах «мы же семья».

    Как это работает при разводе, продаже или смерти созаёмщика

    Отдельная больная тема — что происходит с обязательствами созаёмщика, если меняется семейная ситуация. При разводе созаёмщик по-прежнему остаётся обязанным перед банком, даже если по итогам раздела имущества квартира целиком отходит другому супругу. Банку договорённости между бывшими супругами не важны — в кредитном договоре как стояли две фамилии, так и стоят, пока не проведено официальное исключение созаёмщика из договора. А банки идут на это неохотно и обычно требуют подтверждения, что оставшийся заёмщик тянет платежи в одиночку.

    Если созаёмщик умирает, его доля обязательств, как правило, переходит наследникам вместе с остальным имуществом — по нормам Гражданского кодекса РФ о наследовании долгов в пределах стоимости наследственной массы. На практике это означает, что родственники, унаследовавшие даже небольшую долю в другом имуществе умершего, могут получить в довесок и обязательство по чужой ипотеке.

    Как обезопасить себя, если просят стать созаёмщиком

    Первое — трезво оцените, готовы ли вы фактически платить всю сумму кредита, если основной заёмщик пропадёт из уравнения: потеряет работу, заболеет, разведётся, уедет. Спросите себя не «доверяю ли я человеку», а «потяну ли я эту ипотеку один, если придётся».

    Второе — уточните в банке при подаче заявки, можно ли оформить созаёмщика с ограниченной ответственностью или без права на долю, если вам это подходит. Такие условия прописываются не в самом кредитном договоре, а чаще регулируются дополнительными соглашениями между сторонами, поэтому проговорите это с юристом заранее, а не постфактум.

    Третье — если вы подключаетесь как созаёмщик к родственнику, покупающему новостройку, настаивайте на письменной договорённости о порядке платежей и о том, что будет с долей в квартире. Устные договорённости в семье прекрасно работают, пока всё хорошо, и совершенно бесполезны, когда доходит до банка или суда.

    А у вас был опыт, когда пришлось стать созаёмщиком у родственника — и как договаривались о том, кто и как платит?

    Если сейчас решаете, стоит ли подключаться созаёмщиком к чужой ипотеке или как оформить сделку так, чтобы не рисковать своим будущим жильём — напишите мне, разберём вашу ситуацию конкретно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • 5000 квартир, один застройщик: что вас ждёт через 5 лет

    5000 квартир, один застройщик: что вас ждёт через 5 лет

    Пять тысяч квартир от одного застройщика — это не жилой комплекс, это отдельный город со своим мэром, только вместо выборов у вас договор долевого участия.

    Я показывала клиентам квартиры в нескольких таких мегапроектах в Новой Москве и на юго-востоке. Разница между тем, что рисуют в рекламе, и тем, что получается на пятый год жизни, — тема, которую застройщики предпочитают не поднимать на встречах с покупателями.

    Почему застройщики строят именно такие гиганты

    Экономика простая: чем крупнее проект, тем ниже себестоимость метра. Один генплан, одна инфраструктурная сеть, один подрядчик на годы вперёд, растянутые затраты на социальные объекты. Застройщику выгодно продавать очередями по 15-20 лет — это стабильный денежный поток без необходимости искать новую площадку.

    Для покупателя это означает: вы заходите не в готовый район, а в стройку, которая будет идти рядом с вашим домом ещё лет 7-10. Первые покупатели въезжают в 2026 году, последние корпуса сдадут в районе 2033-2035.

    Что происходит с инфраструктурой на практике

    Главная ловушка — обещанная инфраструктура строится по остаточному принципу. Школы и детские сады обязаны появиться по нормативам, и застройщик их построит — иначе не получит разрешение на ввод следующих очередей. А вот поликлиника, крупный торговый центр, нормальная транспортная развязка часто откладываются до момента, когда продано 70-80% квартир.

    Я видела ситуацию в одном из крупных проектов на юге Москвы: люди заехали в 2021 году, а нормальная поликлиника открылась только в 2024-м. Три года ездили в соседний район. Формально застройщик ничего не нарушил — сроки социальных объектов прописаны в проектной декларации на более поздний этап.

    Если тема близка, посмотрите ещё 120 метров вместо 75 — и через год семья хочет продать: как выбирают «на вырост».

    Перед покупкой смотрите не рекламный буклет, а проектную декларацию на сайте наш.дом.рф — там указаны реальные сроки ввода социальной инфраструктуры по каждому корпусу.

    Однородность как скрытый риск для перепродажи

    Когда пять тысяч квартир строит один застройщик по нескольким типовым планировкам, вы получаете район, где на вторичном рынке будет продаваться такой же район. Через 5-7 лет, когда вы решите продать квартиру, конкурентами станут не соседние ЖК, а соседние подъезды — десятки одинаковых предложений в том же доме.

    Это снижает ваш торг. В классическом точечном ЖК на 300-500 квартир вы конкурируете с 5-10 похожими лотами. В мегапроекте на выходе новой очереди застройщик демпингует ценой, чтобы продать свежие корпуса, и это давит цены на вторичку внутри того же квартала.

    Плюсы, которые реально работают

    Скажу честно, у мегапроектов есть весомые плюсы:

    Единая архитектурная концепция и благоустройство держатся дольше, чем в точечной застройке, потому что управляющая компания одна и стандарты не размываются.

    Цена входа ниже: застройщик может себе позволить более гибкие акции и рассрочки на ранних очередях.

    Внутренняя транспортная сеть — велодорожки, шаттлы, парковки — продумывается сразу под весь массив, а не пристраивается кустарно.

    Клиентка купила студию в одном из крупных проектов Новой Москвы на этапе котлована ради цены — вход был почти на 20% ниже, чем в соседних меньших ЖК. Через три года, когда достроили вторую очередь с магазинами и школой, квартира выросла в цене заметнее, чем аналог в маленьком доме по соседству.

    На что смотреть при выборе конкретного корпуса

    Если решаетесь на квартиру в мегапроекте, проверяйте три вещи.

    Очередь строительства — чем раньше номер, тем дольше вы будете жить рядом со стройкой соседних корпусов, зато дешевле вход.

    График соцобъектов — требуйте у застройщика конкретные сроки ввода школы, садика, поликлиники именно рядом с вашим корпусом, а не «где-то в проекте».

    Транспортную связность на момент вашего заезда, а не на момент завершения всего проекта — метро или МЦД может появиться через 5 лет после того, как вы получите ключи.

    А вы бы согласились жить рядом со стройкой ещё 5-7 лет ради цены на 15-20% ниже, или для вас принципиально въезжать в уже готовый и обжитый район?

    Если сомневаетесь между большим проектом и компактным ЖК — напишите мне, разберём конкретные варианты с учётом сроков и вашего бюджета.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Сделку признали недействительной: кто возвращает деньги

    Сделку признали недействительной: кто возвращает деньги

    Звонок клиента звучал примерно так: «Марина, я подал заявление в Росреестр, требую отменить сделку — меня обманули». И вот тут приходится расстраивать: Росреестр этого не сделает. Никогда. Ни при каких обстоятельствах.

    Почему так и что на самом деле нужно делать, если сделку с недвижимостью нужно оспорить.

    Может ли Росреестр отменить сделку

    Росреестр только что официально это разъяснил: ведомство не уполномочено самостоятельно признавать сделки недействительными. Точка. Оно занимается регистрацией — вносит записи в ЕГРН на основании документов, которые ему приносят. Обмана, принуждения или заблуждения при сделке Росреестр не расследует и решений по ним не выносит.

    Так что если вы пришли с заявлением «отмените, меня обманули» — вам вежливо объяснят, что это не их компетенция. И направят туда, куда нужно было идти с самого начала — в суд.

    Что нужно доказать в суде, чтобы отменить сделку

    Гражданский кодекс даёт конкретный список оснований, при которых сделку можно признать недействительной. Среди них:

    Продолжение этой мысли — в статье Эскроу вернёт деньги, но не вернёт два года жизни.

    — заблуждение относительно предмета сделки — например, покупатель думал, что берёт квартиру без обременений, а по факту она в залоге;

    — заблуждение относительно характера сделки — человека убедили подписать один документ, а по факту он подписал совсем другой;

    — заблуждение относительно личности второй стороны — актуально в схемах, где в цепочке появляются подставные лица;

    — заблуждение относительно обстоятельств, которые повлияли на решение продать или купить.

    Мало заявить «меня обманули» — каждое из этих оснований нужно доказать документально. Переписки, показания свидетелей, экспертизы, справки — весь этот пакет собирается ещё до подачи иска, и от его качества зависит, выиграете вы дело или нет.

    В моей практике был случай, когда пожилую собственницу убедили продать квартиру под видом договора ренты — она была уверена, что подписывает совсем другой документ. Доказать заблуждение относительно характера сделки удалось только благодаря записи разговора с риелтором, которую случайно сохранил родственник. Без этой записи суд, скорее всего, встал бы на сторону покупателя — формально документы были оформлены верно.

    Что будет после решения суда

    Вот тут в игру снова вступает Росреестр — но уже не как участник спора, а как исполнитель. После того как решение суда вступает в законную силу, ведомство меняет запись о переходе права собственности в ЕГРН на основании судебных документов. Само оно стороной конфликта не выступает, а при необходимости может участвовать в процессе как третье лицо — например, если спор касается корректности внесённой записи.

    Весь путь такой: сначала суд признаёт сделку недействительной, а уже потом Росреестр технически исполняет это решение и переоформляет запись.

    Что происходит с деньгами и квартирой после отмены сделки

    Часто забывают, сосредоточившись на «отменить бы сделку», — а что дальше с деньгами. Верховный суд отдельно разъяснял применение двусторонней реституции по делам о мошенничестве с жильём: в общем случае продавцу возвращается квартира, а покупателю — деньги.

    Звучит справедливо, но на практике это самая уязвимая часть всей истории. Если мошенник уже потратил полученные деньги, взыскать их с него — отдельная долгая история, которая может растянуться на годы и не факт что закончится успехом. Суд признал сделку недействительной — это одно. А реально получить обратно свои деньги — совсем другое.

    Поэтому я всегда говорю клиентам: проверка квартиры и продавца до сделки в разы дешевле и быстрее, чем судебная тяжба после неё. Даже если экспертиза документов и юридическое сопровождение стоят денег — это несравнимо с риском потерять и деньги, и время, а иногда и квартиру.

    А у вас была ситуация, когда пришлось оспаривать сделку или хотя бы всерьёз этого опасаться? Что стало главным доказательством в вашу пользу?

    Если сталкиваетесь с похожей ситуацией или сомневаетесь в чистоте сделки перед покупкой — напишите мне, разберём детали.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Аренда у МГУ дороже съёма квартиры в ипотеку: считаем цифры

    Аренда у МГУ дороже съёма квартиры в ипотеку: считаем цифры

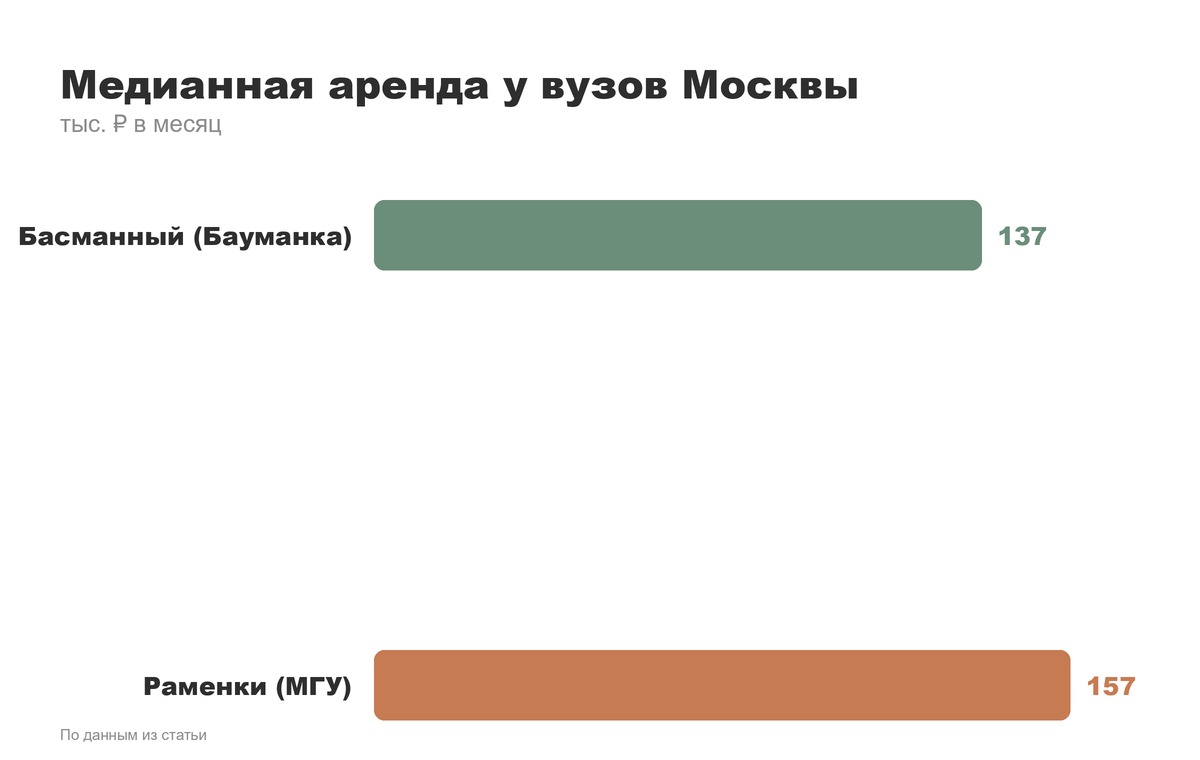
    157 тысяч рублей в месяц за однушку в Раменках — и это медиана, не потолок. Родители студентов МГУ в начале учебного года открывают объявления об аренде и понимают: снять жильё рядом с вузом стоит примерно как платёж по ипотеке за квартиру в новостройке средней руки. Только в конце срока аренды на руках не остаётся ничего, кроме благодарности от повзрослевшего ребёнка.

    Как устроен рынок аренды у вузов

    К началу учебного года предложение квартир возле ведущих московских вузов выросло на 9–12% за год — арендодатели почувствовали спрос и подтянули объём. Но цены при этом разъехались по районам так, что сравнивать «аренду у вуза» одной цифрой бессмысленно.

    Самые дорогие направления — там, где вузы попадают в престижные, исторически дорогие локации:

    — Басманный район, МГТУ им. Баумана и часть корпусов Вышки: медианная ставка 137 тыс. ₽, минимальная — 80 тыс. ₽.
    — Раменки, главный корпус МГУ: медиана 157 тыс. ₽, минимум — 73,5 тыс. ₽.

    Разброс между минимумом и медианой в обоих случаях почти двукратный. Дешёвые варианты в этих районах существуют, но их разбирают моментально — тем, кто идёт искать в сентябре, достаётся уже медианная цена или выше.

    Я уже писала про это — Собянин продлевает метро за МКАД — а квартиры в этом районе стоят 186 000 за метр.

    Почему в дорогих районах аренда вдруг дешевеет

    В Хамовниках аренда за год просела почти на 39%, в Замоскворечье — на 20%. Казалось бы, это одни из самых статусных районов Москвы, но именно там жильё подешевело сильнее всего.

    Логика простая: в Хамовниках и Замоскворечье живут не только студенты — там огромный пласт предложения ориентирован на другую аудиторию, с другим бюджетом и другими требованиями к квартире. Когда спрос от одной группы арендаторов слабеет или смещается, а предложение остаётся прежним, цена реагирует быстрее, чем в районах, где вуз — единственный и стабильный источник спроса на аренду, как в Раменках или Басманном.

    Для родителей студентов это сигнал: не стоит автоматически считать, что рядом с вузом всегда дорого. Иногда соседний с университетом, но чуть менее «студенческий» район оказывается выгоднее по динамике цен, даже если стартовая цифра выглядит пугающе.

    Как студенты ищут компромисс

    Реальная практика съёма жилья студентами в Москве куда разнообразнее, чем «однушка у метро»:

    — Комната у собственника — самый бюджетный вариант, 19–22 тыс. ₽ в месяц.
    — Отдельная однокомнатная квартира — 60–80 тыс. ₽.
    — Двухкомнатная квартира на двоих на окраине Старой Москвы — 48–50 тыс. ₽ на двоих, то есть по 24–25 тыс. ₽ с человека.

    Разница между комнатой и отдельной квартирой — в разы. Семьи, приезжающие поступать в московские вузы, часто недооценивают этот разброс, пока не начинают реально смотреть варианты. Планируют бюджет исходя из средней цифры, а потом выясняют, что за вменяемые деньги можно получить либо комнату в хорошем районе, либо отдельную квартиру, но в получасе от метро.

    Что это значит для тех, кто думает о покупке

    Вопрос, который я регулярно слышу от клиентов с детьми школьного возраста: а не выгоднее ли вместо многолетней аренды купить студию или небольшую квартиру рядом с вузом? Платёж по ипотеке на квартиру в новостройке в некоторых случаях сопоставим с арендной ставкой в Раменках или Басманном — с той разницей, что через несколько лет учёбы квартира остаётся в собственности, а не растворяется в чужом кармане.

    Это не универсальный совет — многое зависит от первоначального взноса, ставки на момент покупки и от того, сколько лет квартира вообще будет нужна семье. Но посчитать этот вариант стоит, прежде чем подписывать договор аренды на несколько лет вперёд с ежегодной индексацией.

    А вы бы предпочли снимать студенту квартиру у вуза за 80–150 тыс. ₽ в месяц или купить студию в ипотеку с похожим платежом?

    Если считаете, что выгоднее в вашей ситуации — аренда или покупка, — напишите мне, разберём цифры именно под ваш случай.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ипотека за 500 рублей в месяц: где подвох в траншах

    Ипотека за 500 рублей в месяц: где подвох в траншах

    Клиент недавно прислал скрин из чата с застройщиком: «Первый год платите 990 рублей в месяц». Обрадовался, чуть не подписал ДДУ в тот же день. Хорошо, что позвонил мне сначала.

    Траншевая ипотека — не обман и не подарок. Это инструмент, который отлично работает в одних сценариях и жёстко бьёт по карману в других. Разберём механику.

    Как устроена траншевая ипотека на самом деле

    Обычная ипотека: банк выдаёт всю сумму сразу, застройщик получает деньги на эскроу-счёт, а вы с первого месяца платите проценты на весь кредит.

    Траншевая схема разбивает выдачу на части. Например:
    — первый транш 500 тысяч рублей уходит сразу
    — второй транш — оставшиеся 8-10 млн — выдаётся ближе к сдаче дома или вообще после неё

    Пока выдан только первый транш, вы платите проценты только с него. Отсюда и платёж в 500-1000 рублей — это проценты с суммы в 300-500 тысяч, а не с полной стоимости квартиры.

    Как только банк выдаёт второй транш, платёж резко подскакивает до размера обычного ипотечного взноса. Условно с 1000 рублей до 90-120 тысяч.

    Почему застройщики так активно предлагают эту схему

    Дело не в заботе о покупателе. У застройщика два интереса.

    Тем, кто дочитал, пригодится Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже.

    Первый — скорость продаж. Низкий стартовый платёж снимает психологический барьер у людей, которые боятся сразу тянуть полную ипотечную нагрузку вместе с арендой текущего жилья.

    Второй, более важный — субсидирование ставки. Банк даёт застройщику сниженную ставку по ипотеке в обмен на то, что деньги на эскроу поступают позже. Пока транш не выдан в полном объёме, застройщик недополучает финансирование стройки в моменте, зато покупатель видит красивую ставку в рекламе — 3-4% вместо рыночных значений.

    По сути, застройщик платит банку за скидку по ставке, а покупатель платит застройщику эту скидку через цену квартиры — она в таких проектах обычно на 3-7% выше, чем аналогичный лот с обычной ипотекой.

    Кому эта схема реально подходит

    Траншевая ипотека работает как инструмент в трёх ситуациях.

    Продажа старой квартиры под покупку новой. Пока идёт продажа, платите копейки, второй транш выдаётся после того, как деньги от продажи закрывают часть кредита или гасят его досрочно.

    Ожидаемый крупный доход. Бонус, продажа бизнеса, наследство — если знаете точную дату поступления денег и она совпадает со сроком выдачи второго транша.

    Инвестиционная покупка на котловане с перепродажей до сдачи. Здесь минимальный платёж снижает расходы на удержание актива до момента продажи по переуступке.

    Во всех остальных случаях это отложенная бомба.

    Что чаще всего идёт не так

    У меня был клиент, купивший квартиру в Люберцах по траншу с прицелом продать вторичку за полгода. Вторичка не продалась ни за полгода, ни за год — рынок вторичного жилья просел, покупатели ждали снижения ставок. Второй транш банк всё равно выдал по графику, платёж вырос с 800 рублей до 95 тысяч, а старую квартиру пришлось продавать в минус, лишь бы закрыть кассовый разрыв.

    Второй частый сценарий — банк выдаёт второй транш не в день сдачи дома, а по своему графику, прописанному в кредитном договоре. Иногда это происходит раньше, чем ожидает покупатель, особенно если стройка идёт с опережением.

    Третий момент, о котором почти никто не спрашивает: пока выдан только первый транш, в некоторых банках вы уже платите страховку на полную сумму кредита. Это лишние 15-40 тысяч в год, которые в рекламных расчётах не показывают.

    На что смотреть перед подписанием

    Прежде чем соглашаться на транши, получите у банка три цифры письменно, а не на словах менеджера:

    — точную дату выдачи второго транша (привязана к сдаче дома или к фиксированной дате)
    — размер платежа после выдачи второго транша при текущей ставке
    — условия страхования на весь период до полной выдачи кредита

    И честно ответьте себе на вопрос: если второй транш выдадут завтра, потяну ли я полный платёж уже сейчас, без всяких «если продастся» и «если придёт бонус».

    Если ответ да — схема выгодна, вы получаете рассрочку по факту и экономите на процентах в первые месяцы. Если ответ нет — вы просто откладываете проблему на полгода-год вперёд, и она никуда не денется.

    А вы бы согласились на платёж в 800 рублей первый год, зная, что потом он вырастет в сто раз?

    Если считаете конкретный вариант с траншами по своей квартире — пришлите условия, вместе прикинем, где здесь реальная выгода, а где маркетинг.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • 5 признаков района, где через 3 года цены будут выше на треть

    5 признаков района, где через 3 года цены будут выше на треть

    Ко мне периодически приходят клиенты с вопросом: «Марина, где сейчас как раньше были Хамовники или Патрики, но по нормальной цене?» Вопрос правильный. Районы, которые «выстрелили» за последние 10-15 лет, не были дорогими изначально. Просто кто-то умел читать признаки заранее.

    Расскажу, на что смотрю сама, когда оцениваю район для клиента с горизонтом в 3-5 лет.

    Как меняется первый этаж

    Самый честный индикатор — витрины. Когда в районе на первых этажах массово открываются не шаурмичные и микрозаймы, а кофейни специальной обжарки, студии пилатеса, частные стоматологии и шоурумы дизайнерской мебели — это сигнал, что сюда пришли деньги и платёжеспособный спрос.

    Я видела это на Ходынском поле лет семь назад: сначала там были только сетевые магазины, потом стали появляться локальные кофейни и студии. Сейчас это один из самых дорогих новых районов севера Москвы.

    Обратная история — если в районе первые этажи годами стоят с вывесками «аренда» или там сплошные комиссионки и разливное пиво. Значит, покупательная способность жителей не растёт, и застройщикам там пока нет смысла заходить с премиальными проектами.

    Что происходит с транспортом

    Здесь я разбирала похожий случай: Тула за 40 минут: почему это уже влияет на цены в Новой Москве.

    Район взрослеет не тогда, когда метро уже построено, а на этапе, когда оно проектируется. По данным департамента транспорта Москвы, цены на жильё вблизи будущих станций начинают расти за 2-3 года до открытия. Рынок закладывает будущую доступность заранее.

    Смотрите не только на метро. Обращайте внимание на:
    — строительство новых развязок и расширение дорог
    — запуск наземного транспорта по выделенным полосам
    — планы по продлению МЦД

    Район у метро «Аминьевская» или территории вдоль строящихся станций Троицкой линии — классический пример: цены там росли ещё на этапе котлована метро, до открытия станций.

    Куда идёт крупный бизнес

    Если в район заходит штаб-квартира крупной компании, кампус вуза или большой медицинский центр — это тысячи новых рабочих мест и людей с зарплатой выше среднего, которым нужно жильё рядом.

    Смотрите на реновацию промзон. Территории бывших заводов в Москве — это всегда потенциальный рост, потому что туда заходят крупные девелоперы с масштабными проектами, а следом подтягивается инфраструктура. Так было с ЗИЛом, так происходит сейчас с рядом промзон на юго-востоке и востоке столицы.

    Как выглядят дворы и парки

    Здесь работает простое правило: смотрите не на то, что уже построено, а на то, что начали благоустраивать. Если муниципалитет или город вложился в парк, набережную, пешеходную зону — значит, есть административный интерес к территории, и дальше туда пойдут частные инвестиции.

    Я всегда советую клиентам приехать в район в будний вечер и в выходной день. Если во дворах гуляют с детьми, работают спортплощадки, а не стоят машины на газонах — это уже не депрессивная территория, а район с запросом на качество жизни.

    Кто въезжает в новые дома

    Последний и самый неочевидный признак — демографический состав новых жильцов. Если в район въезжают семьи с детьми школьного возраста и молодые специалисты с ипотекой на комфорт-класс — это долгосрочный спрос, который тянет за собой школы, секции, частные сады.

    Если же в новостройки массово заходят инвесторы под аренду или перепродажу — рост будет краткосрочным и спекулятивным, а не структурным.

    У меня был клиент, который в 2021 году купил студию в районе, где как раз массово шла реновация промзоны и одновременно строилась новая станция метро. Через 4 года квартира подорожала почти на 40%. Не потому что повезло, а потому что совпали сразу три признака из этой статьи.

    А по какому признаку вы бы в первую очередь оценивали район — по инфраструктуре первых этажей или по транспортным планам?

    Если подбираете квартиру с расчётом на рост через несколько лет — пишите, разберём конкретный район под ваш бюджет.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.