Category: Ипотека простыми словами

  • Долги за ЖКУ теперь можно оформить в рассрочку: что это меняет для владельцев квартир в Москве

    Долги за ЖКУ теперь можно оформить в рассрочку: что это меняет для владельцев квартир в Москве

    Задолженность по коммуналке — тема, которую многие мои клиенты стараются обходить стороной, будто разговор о ней сглазит финансовое благополучие. А зря. Новость, о которой на днях рассказал депутат Госдумы Дмитрий Свищев, касается и тех, кто уже купил квартиру, и тех, кто только присматривается к новостройке.

    Суть в следующем: россияне, столкнувшиеся с временными финансовыми трудностями, теперь могут официально оформить рассрочку на погашение долга за коммунальные услуги. Не списание — это не прощение долга, а перенос платежей на более поздний срок с разбивкой на части.

    Как это работает на практике

    Рассрочку оформляют не через отдельное государственное ведомство, а напрямую с управляющей компанией или ресурсоснабжающей организацией — с тем, кто поставляет вам воду, тепло или электричество. Решение принимает конкретная компания, единого стандарта на всю страну нет.

    Из документов обычно нужны:
    — паспорт;
    — уведомление о задолженности;
    — выписка или квитанции за коммунальные услуги.

    В отдельных случаях УК может попросить подтвердить, что трудности временные — справку о доходах, банковскую выписку или документ о потере заработка.
    Сроки рассрочки и размер ежемесячного платежа устанавливает сама компания — единых правил здесь тоже нет. На что советую обращать внимание в первую очередь: будут ли начисляться проценты или пени за период, пока вы платите долг частями. Этот момент иногда теряется за общей радостью «ура, дали отсрочку».

    Почему это важно для покупателей недвижимости

    Казалось бы, при чём тут покупка квартиры? При том, что коммунальная задолженность — реальный фактор, с которым сталкиваются и продавцы вторичного жилья, и покупатели.

    Расскажу на примере из практики. Ко мне периодически приходят клиенты, которые присматривают квартиру на вторичном рынке и обнаруживают у продавца долги за ЖКУ. Раньше это часто превращалось в стрессовую ситуацию: продавец либо гасит долг перед сделкой в срочном порядке, изыскивая деньги, либо покупатель торгуется, уменьшая цену на сумму задолженности. Теперь появляется третий вариант — рассрочка, которая позволяет продавцу закрыть вопрос с УК без паники и продажи имущества по бросовой цене.

    Для тех, кто покупает новостройку, эта новость тоже актуальна — только в перспективе. Как только дом сдан и вы получили ключи, начинается начисление коммунальных платежей, а вместе с ними — риск просрочек, если случится непредвиденная финансовая ситуация. Знание о том, что рассрочка — законная и рабочая опция, снимает часть тревожности у людей, которые только въезжают в новое жильё и подстраиваются под новые расходы.

    Что делать, если у вас или у продавца квартиры есть долг
    Если планируете сделку и знаете, что у собственника числится задолженность, не пугайтесь и не отказывайтесь от квартиры сразу. Обсудите с продавцом, оформлена ли рассрочка, на каких условиях, и как это отразится на сделке. Вопрос решаемый юридически, но требует внимания — я всегда рекомендую разбирать такие детали до подписания договора, а не после.

    Если оказались в похожей ситуации сами — обращайтесь напрямую в УК или РСО, уточняйте условия, читайте, что написано про проценты и пени. Не стесняйтесь задавать вопросы: это ваше право, а не одолжение со стороны компании.

    Если у вас похожая ситуация с покупкой или продажей квартиры, где есть коммунальные нюансы — напишите мне, разберём вместе.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Вычет на двоих супругов: как получить вдвое больше и когда так делать нельзя

    Вычет на двоих супругов: как получить вдвое больше и когда так делать нельзя

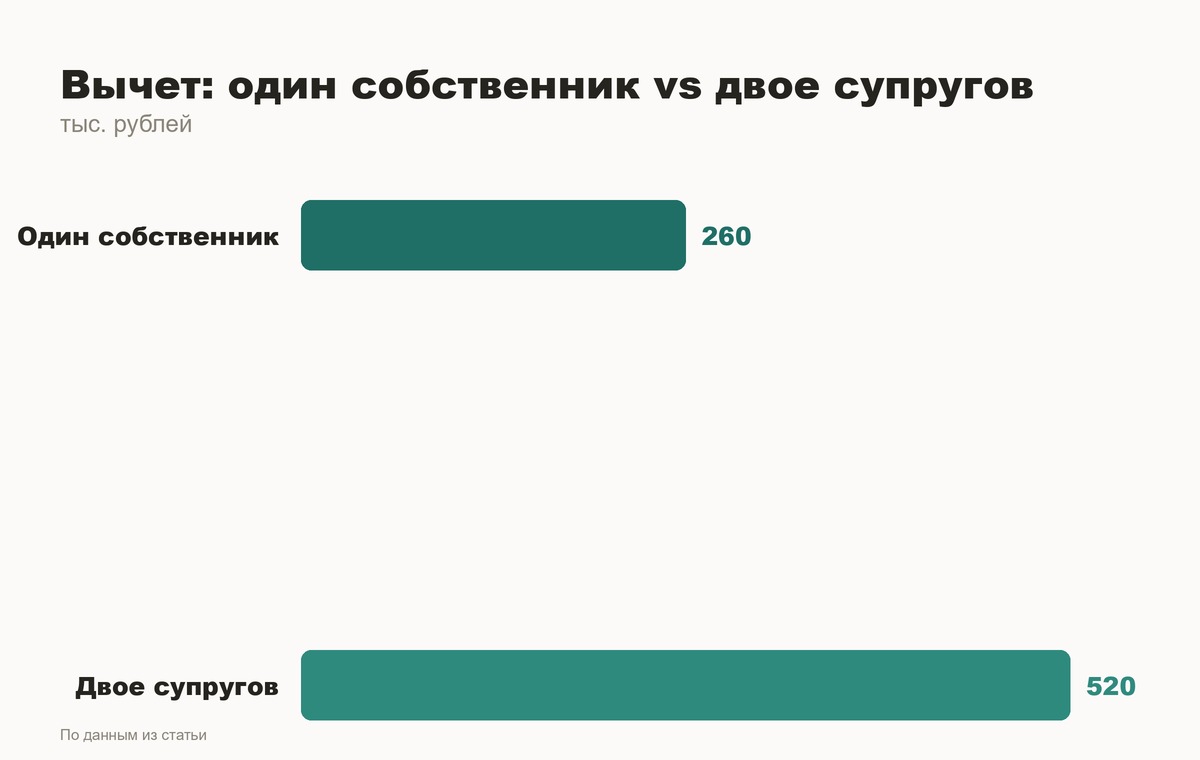
    Купили квартиру за 12 миллионов и думаете, что вычет — это максимум 260 тысяч на семью? Нет. Если правильно оформить документы на двоих супругов, можно вернуть 520 тысяч рублей. Разница — как раз в чью-то новую машину или ремонт.

    Расскажу, как это работает и почему половина моих клиентов упускает эти деньги — просто потому, что не знали о такой возможности.

    Как устроен вычет для одного человека

    Налоговый вычет при покупке жилья — это возврат 13% от суммы расходов, но не более чем с 2 млн рублей. Максимум на человека — 260 тысяч рублей. Плюс отдельный вычет по ипотечным процентам — до 390 тысяч (с суммы процентов до 3 млн рублей).

    Итого один собственник может вернуть до 650 тысяч рублей за счёт вычета на покупку и на проценты.

    Что меняется, если квартира куплена в браке

    Если квартира приобретена в браке и оформлена в совместную или долевую собственность, каждый супруг имеет право на свой вычет — независимо от того, на кого записана квартира.

    Многие упускают вот что: даже если в договоре купли-продажи указан только муж, жена по умолчанию тоже имеет право заявить вычет, потому что имущество, купленное в браке, — совместное. Это позиция Минфина, закреплённая в письмах ведомства, и на практике налоговая её принимает.

    Пример из практики

    Ко мне обращалась пара, купившая квартиру в новостройке за 14 млн рублей в ипотеку. Оформили на жену. Муж был уверен, что вычет ему не положен — «квартира-то не моя».

    Разложили по цифрам:

    – Стоимость квартиры — 14 млн, лимит вычета на человека — 2 млн, значит, оба супруга могут заявить по максимуму: 260 + 260 = 520 тысяч рублей вместо 260.
    – Проценты по ипотеке за первые годы — около 1,8 млн рублей. Их тоже можно распределить между супругами и получить вычет с процентов на двоих.

    В итоге семья вернула более 700 тысяч рублей вместо 260, которые муж хотел просто не заявлять.

    Когда вычет можно распределить, а когда нет

    Вычет с суммы покупки (2 млн на человека) — фиксированный. Каждый супруг заявляет свою часть, но привязать её к конкретной доле в квартире можно по договорённости, если стоимость жилья позволяет.

    Вычет по процентам — здесь есть нюанс. Его можно распределять между супругами в любой пропорции, и это можно менять каждый год через заявление о распределении. Например, в один год выгоднее, чтобы весь вычет получал муж — у него выше зарплата и, соответственно, больше уплаченного НДФЛ, а в другой год выгоднее жена.

    Это гибкий инструмент, про который чаще всего не знают.

    Когда вдвоём вычет не увеличивается

    Есть ситуации, где рассчитывать на удвоение не стоит:

    – Квартира куплена до брака одним из супругов — второй супруг права на вычет по этому объекту не имеет, даже если сейчас живут вместе.
    – Оформлен брачный договор с режимом раздельной собственности — тогда имущество не считается совместным, и правило о вычете на двоих не работает.
    – Квартира стоит менее 4 млн рублей — тогда лимит в 2 млн на человека физически не выработать вдвоём, часть вычета останется невостребованной у одного из супругов, если он не работает или не платит НДФЛ.
    – Один из супругов уже использовал свой вычет по другой квартире раньше — его лимит исчерпан, и второй раз применить его нельзя. Вычет по расходам на покупку жилья даётся один раз в жизни, с 2014 года — до выработки лимита в 2 млн, но не более одного объекта одновременно распределять по-новому.

    Что делать, если один из супругов не работает

    Часто вижу ситуацию: квартиру покупает семья, но жена в декрете или не оформлена официально. Тогда она не может подать декларацию 3-НДФЛ на возврат, потому что нет облагаемого налогом дохода. Но право на вычет не сгорает — оно сохраняется, и как только человек выйдет на работу и начнёт платить НДФЛ, вычет можно заявить.

    Поэтому даже если сейчас нет смысла подавать документы на одного из супругов, стоит сохранить все чеки, договор и документы на квартиру — этот вычет может понадобиться через несколько лет.

    Что я обычно советую

    При покупке квартиры вместе с супругом на этапе сделки стоит сразу продумать, как будете распределять вычет — особенно по процентам, если квартира в ипотеку. Это экономия, которую легко упустить просто из-за незнания механики, а не из-за отсутствия права.

    Если планируете покупку квартиры в Москве и хотите изначально понимать, как оформить сделку с максимальной выгодой по налогам — напишите мне. Разберём вашу ситуацию и посчитаем, сколько реально можно вернуть.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Комбо-ипотека: почему в 2026-м одной льготной программы уже не хватает на нормальную квартиру

    Клиентка на днях спросила: «Марина, а что за схема, когда две ипотеки берут одновременно? Это законно вообще?» Законно. И это не схема, а уже массовая практика — за первое полугодие 2026 года число таких сделок выросло в разы.

    Речь про комбинированную ипотеку: часть суммы — по льготной программе, остаток — по рыночной ставке. Раньше это выглядело как редкий финансовый лайфхак для тех, кому не хватило лимита. Сейчас — почти норма для Москвы.

    Почему так вышло

    Смотрите на арифметику. Средняя цена квадратного метра в новостройках Москвы — 557,6 тыс. рублей. Льготный лимит по семейной ипотеке — 12 млн рублей. Делим одно на другое и получаем 21,5 квадратных метра. Это даже не студия в привычном понимании — это по сути площадь хорошей кладовки, которую застройщики иногда выдают за «смарт-формат».

    Хотите двушку для семьи с ребёнком, ради которой вообще и оформляется семейная ипотека? Придётся добирать разницу рыночным кредитом. Отсюда и комбо: 12 млн — по льготной ставке, оставшаяся сумма — по обычной ипотечной.

    Как это объясняют эксперты

    Наталия Богомолова из НРА формулирует это без обиняков: лимитов льготных программ не хватает для покупки жилья необходимой площади. Слово «необходимой» здесь ключевое. Не роскошной, не инвестиционной, а просто нормальной для семьи.

    Это подтверждается и географией: в лидерах по комбо-сделкам — Татарстан (11%), следом Краснодарский край и Москва (по 9%). При этом 90% всех комбинированных кредитов — это именно «Семейная ипотека» плюс рыночная часть. Основная масса покупателей — не спекулянты и не инвесторы, а обычные семьи, которым положена льгота, но её физически не хватает на квадратные метры.

    Что это значит для покупателя

    Если вы планируете покупку в Москве с семейной ипотекой, закладывайте сразу два сценария:

    Квартира вписывается в 21,5 кв. м по льготному лимиту — это реалистично для студии или небольшой однушки в проекте с невысоким ценником.

    Либо вы идёте на комбинированную схему, где часть платежа идёт по рыночной ставке, а значит, ежемесячный платёж вырастет заметно сильнее, чем кажется на старте расчётов.

    Многие клиенты упускают один момент: рыночная часть — не приговор навсегда. С 1 февраля 2026 года рефинансировать такую часть стало проще. Схема строится с прицелом на будущее: берёте сейчас комбо, чтобы не упустить квартиру и зафиксировать льготную часть, а рыночный кусок при улучшении условий на рынке рефинансируете отдельно. Многие покупатели уже так и планируют сделку — не как компромисс навсегда, а как временное решение с понятным выходом.

    Что стоит проверить перед решением

    Перед тем как соглашаться на комбо, я всегда прошу клиентов честно посчитать три вещи. Первое — какой будет реальный ежемесячный платёж по обеим частям вместе, а не только по льготной. Второе — насколько эта нагрузка комфортна для бюджета семьи с учётом всех остальных расходов, а не в теории. Третье — какие банки вообще дают такую комбинацию именно на выбранный объект: не каждый застройщик и не каждый банк работают по этой схеме одинаково гладко.

    Комбо-ипотека — не хитрость и не лазейка, а прямое следствие того, что цены и льготные лимиты давно разошлись в разные стороны. Пока это расхождение сохраняется, такие сделки будут только множиться.

    Если считаете похожую схему для своей покупки — напишите мне, разберём цифры по конкретной квартире.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Комбо-ипотека в Москве: почему одной льготной программы уже не хватает даже на скромную квартиру

    Комбо-ипотека в Москве: почему одной льготной программы уже не хватает даже на скромную квартиру

    21,5 квадратных метра. Вот что реально можно купить в Москве на весь лимит льготной ипотеки — 12 млн рублей. Не студия мечты, не однушка у метро, а что-то среднее между большой прихожей и маленькой гостиной. При среднем ценнике 557,6 тыс. руб. за квадрат арифметика не оставляет шансов: хотите жильё нормальной площади — доплачивайте рыночными деньгами.

    За первое полугодие 2026 года число комбинированных ипотек выросло в разы. Банки не изобрели новый продукт — они отреагировали на то, что покупатели и так делали руками: брали льготный лимит на часть суммы и добирали остаток по рыночной ставке. Теперь это оформили как отдельную опцию и стали активно предлагать.

    Как это работает на практике

    Схема простая. Есть право на «Семейную ипотеку» — берёте максимум по льготному лимиту, а недостающую сумму оформляете отдельным траншем по рыночной ставке. Юридически это один кредит с двумя разными процентами на разные части долга. По статистике, 90% всех комбо-сделок в стране — это именно такая связка: семейная программа плюс рыночная надбавка.

    Ко мне регулярно приходят клиенты с одним и тем же вопросом: «А если у нас есть право на льготу, но денег по лимиту не хватает — что делать?» Раньше приходилось либо урезать метраж, либо искать вариант подешевле в области, либо тащить весь остаток по обычной ипотеке целиком — а это совсем другая переплата. Комбо снимает эту вилку: льготная часть остаётся льготной, а рыночная — это уже переговорная территория с банком.

    Москва — в тройке лидеров, и это не случайность

    По регионам картина такая: Татарстан — 11% от всех комбо-выдач по стране, Краснодарский край — 9%, Москва — тоже 9%. На первый взгляд странно, что столица не на первом месте с её ценами. Но объясняется это тем, что Москва — рынок с самым высоким порогом входа, и здесь комбо не экзотика, а рабочий инструмент почти для каждого второго покупателя с семейным статусом.

    Наталия Богомолова из НРА формулирует это прямо: лимитов льготных программ не хватает для покупки жилья необходимой площади. Это диагноз рынку, который последние пару лет живёт в разрыве между ценами на новостройки и возможностями господдержки.

    Что делать с рыночной частью долга

    Самый частый вопрос после «а как оформить» — «а что потом с высокой ставкой на рыночную часть». Здесь важная новость: с 1 февраля 2026 года рефинансирование такой части стало проще. Стратегия многих покупателей сейчас — взять комбо сейчас, а когда условия на рынке смягчатся, переоформить рыночный кусок кредита на более выгодных условиях, оставив льготную часть нетронутой.

    Это меняет саму логику покупки. Раньше решение «брать или не брать» упиралось в вопрос «потяну ли я эту ставку все годы кредита». Сейчас всё чаще смотрят иначе: потяну ли я эту ставку в первый год-два, пока не появится возможность рефинансировать. Горизонт планирования короче, и он явно менее пугающий.

    Что это значит лично для вас

    Если вы присматриваете квартиру в Москве и у вас есть право на семейную ипотеку, но по расчётам льготного лимита не хватает даже на однушку в приличном районе — не спешите откладывать покупку или уезжать смотреть варианты за МКАД. Комбинированная схема доступна практически в каждом банке, работающем с новостройками, и застройщики уже привыкли к таким сделкам — на этапе одобрения проблем не возникает.

    Второй момент: если вы уже взяли комбо-ипотеку в прошлом году и рыночная часть давит на бюджет — самое время узнать про упрощённые условия рефинансирования. Возможно, часть переплаты уже можно снять.

    Если считаете свою историю — с семейной ипотекой, с недостающим лимитом, с вопросом про рефинансирование рыночной части — напишите мне. Разберём цифры по вашей ситуации и посмотрим, какая комбинация выгоднее.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Ипотека под 6% — это не подарок, а отложенный счёт: считаем, сколько вы реально переплатите

    Ипотека под 6% — это не подарок, а отложенный счёт: считаем, сколько вы реально переплатите

    На днях клиент принёс скрин: «Марина, смотрите, тут ставка 5,9%! Это же почти даром!» Беру калькулятор — и через минуту показываю ему цифру переплаты, от которой у него меняется лицо.

    Льготные и субсидированные ставки от застройщиков — главный маркетинговый ход 2026 года. Низкий процент почти всегда означает, что стоимость квартиры искусственно завышена, а разницу вы всё равно платите — просто не банку напрямую, а застройщику через цену метра.

    Как это устроено на самом деле

    Схема простая: девелопер договаривается с банком о субсидированной ставке, но компенсирует банку разницу между рыночной и льготной ставкой. Эти деньги берутся не из воздуха — они закладываются в цену квартиры.

    Пример из практики. Смотрели с клиентом одну и ту же студию 30 м² в одном ЖК:
    – по ставке 5,9% (субсидия застройщика) — квартира стоит 9,8 млн рублей
    – по обычной рыночной ставке около 19-20% — та же студия стоит 8,6 млн рублей

    Разница в цене — 1,2 млн рублей. Это и есть скрытая переплата, которую вшили в стоимость, чтобы показать красивый процент.

    Считаем на пальцах: что выгоднее

    Возьмём условия: первоначальный взнос 30%, срок кредита 20 лет.

    Вариант 1. Субсидированная ставка 5,9%, цена квартиры 9,8 млн
    – взнос: 2,94 млн
    – кредит: 6,86 млн
    – ежемесячный платёж: примерно 48 800 рублей
    – переплата за 20 лет: около 5 млн рублей
    – итоговая стоимость квартиры с процентами: 14,8 млн

    Вариант 2. Рыночная ставка 19%, цена квартиры 8,6 млн
    – взнос: 2,58 млн
    – кредит: 6,02 млн
    – ежемесячный платёж: примерно 96 000 рублей
    – переплата за 20 лет: около 17 млн рублей
    – итоговая стоимость: 23,6 млн

    На первый взгляд субсидия выигрывает с разгромным счётом. Для человека, который берёт ипотеку на весь срок и не планирует её закрывать досрочно, льготная ставка почти всегда выгоднее — это факт, а не миф.

    Но есть нюанс, который меняет расклад

    Если вы планируете гасить ипотеку досрочно — а так поступает большинство покупателей квартир в Москве в течение первых 3-5 лет — картина другая.

    Разница в 1,2 млн в цене квартиры зафиксирована сразу, в момент покупки. А выгода от низкой ставки накапливается только со временем, через регулярные платежи. Если вы закрываете ипотеку за 3-4 года, вы просто не успеваете отбить переплату в цене метра низким процентом.

    Считали с одной клиенткой её ситуацию: она планировала гасить кредит за 4 года за счёт продажи другой квартиры. При субсидированной ставке 5,9% и завышенной цене она за 4 года переплатила бы банку около 900 тысяч процентов — но при этом изначально заплатила на 1,2 млн больше за саму квартиру. Итог: рыночная ставка на квартиру без наценки при её горизонте погашения оказалась выгоднее почти на 300 тысяч рублей.

    Что проверять перед тем, как радоваться ставке

    1. Сравнивайте цену той же квартиры (или максимально похожей) по субсидированной программе и по обычной ипотеке или за наличные. Застройщики часто дают такую вилку в прайсе.

    2. Считайте не ставку, а полную стоимость владения: цена квартиры плюс переплата по кредиту за тот срок, за который вы реально планируете гасить долг.

    3. Уточняйте, есть ли комиссия банку за выдачу льготного кредита — иногда её перекладывают на покупателя отдельной строкой.

    4. Смотрите на горизонт: если ипотека на 15-20 лет без досрочного погашения — субсидия почти всегда в плюс. Если планируете закрыть за 3-5 лет — считайте отдельно, часто рыночная ставка на честную цену выгоднее.

    Дешёвая ставка — это не подарок и не развод, это финансовый инструмент, который выгоден при одних условиях и невыгоден при других. Универсального ответа «берите обязательно» или «это разводка» не существует — есть ваш конкретный срок владения кредитом и конкретная разница в цене метра.

    Если сомневаетесь, какая схема выгоднее в вашей ситуации — присылайте параметры квартиры и условия по ипотеке, посчитаю вместе с вами обе стороны уравнения.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Рассрочка от застройщика или ипотека: где на самом деле прячется подвох

    Рассрочка от застройщика или ипотека: где на самом деле прячется подвох

    Клиент недавно принёс мне таблицу в Excel: сравнивал рассрочку и ипотеку по ежемесячному платежу. Разница была в его пользу — рассрочка выигрывала на 40 тысяч в месяц. Только он забыл посчитать одну вещь: срок этой рассрочки — 18 месяцев, а квартира сдаётся через два года.

    Вот с этого и начинается главный подвох.

    Почему рассрочка кажется выгоднее

    Застройщик может предложить условия, от которых ипотека нервно курит в сторонке. Первый взнос 20%, оставшуюся сумму — равными платежами без процентов, иногда даже без переплаты вообще.

    Разница на бумаге ощутимая. Возьмём квартиру за 18 млн рублей.

    Ипотека на 20 лет под 21% (рыночная ставка без субсидий) с первоначальным взносом 20%: платёж — около 260 тысяч в месяц, переплата за весь срок космическая, квартиру вы фактически покупаете дважды.

    Рассрочка от застройщика на 24 месяца с тем же взносом: платёж — 600 тысяч в месяц, переплаты нет вообще.

    Цифры несопоставимы. Но сравнивать их напрямую — ошибка: это два разных финансовых продукта с разной механикой риска.

    Где начинается подвох

    Первое. Срок. Рассрочку редко дают больше чем на 2-3 года, максимум — до ввода дома в эксплуатацию плюс немного. Ипотеку берут на 15-25 лет. Ежемесячный платёж по рассрочке всегда будет в разы выше просто потому, что сумму нужно закрыть быстрее. Если у человека нет источника дохода, который потянет 500-800 тысяч в месяц, рассрочка — красивая ловушка, а не решение.

    Второе. Итоговый платёж. У многих застройщиков схема построена так: 30-40% стоимости — равными частями в течение стройки, а оставшиеся 60-70% — единым платежом при сдаче дома. Человек два года платит комфортные суммы, расслабляется, а потом ему нужно закрыть 10-12 млн разом. Откуда эти деньги — вопрос, который часто решается уже постфактум той же ипотекой, но по ставке на момент сдачи дома, а она может оказаться выше текущей.

    Третье. Юридический статус. Пока квартира не выкуплена полностью, она обычно находится в залоге у застройщика по ДДУ, а не в вашей собственности с обременением банка, как при ипотеке. Формально разница не всегда критична, но при банкротстве застройщика ситуация с рассрочкой может оказаться сложнее: деньги внесены, а актива, защищённого стандартными механизмами эскроу-счетов, может не быть в том объёме, на который вы рассчитывали.

    Когда рассрочка реально выгодна

    Есть сценарий, где рассрочка — отличный инструмент, а не ловушка.

    Первый: у покупателя есть актив, который продаётся в течение полугода-года — вторичная квартира, бизнес, доля в другом объекте. Рассрочка закрывает разрыв между покупкой новой квартиры и продажей старой без переплаты банку.

    Второй: короткая рассрочка на этапе котлована с последующим рефинансированием в ипотеку ближе к сдаче. Многие застройщики сейчас прямо предлагают такую комбинацию: 2 года беспроцентной рассрочки, потом ипотека на остаток по льготным условиям от партнёрского банка. Это работает, если считать наперёд, а не по факту.

    Третий: инвестиционная покупка на короткий срок с перепродажей после роста цены на стадии строительства. Тут рассрочка выгоднее ипотеки почти всегда, потому что переплата банку съедает маржу.

    Когда ипотека честнее

    Ипотека прозрачна ровно потому, что скучна. Ставка фиксирована (или известна заранее при плавающей), срок прогнозируем, платёж посилен, если банк одобрил сумму исходя из дохода. Это инструмент для тех, кто покупает квартиру жить, а не спекулировать, и не имеет запасного капитала на закрытие остатка разом.

    Плюс есть льготные программы — семейная ипотека, IT-ипотека, которые снижают ставку до уровня, при котором рассрочка перестаёт выглядеть таким уж очевидным победителем.

    Как считать правильно

    Не сравнивайте ежемесячный платёж. Сравнивайте:
    — общую переплату за весь срок,
    — способность закрыть финальный платёж по рассрочке без стресс-кредита,
    — риски застройщика и стадию строительства,
    — гибкость условий при досрочном погашении или рефинансировании.

    Один из моих клиентов в прошлом году взял рассрочку на 70% стоимости квартиры бизнес-класса, рассчитывая продать загородный дом за год. Дом завис в продаже на 14 месяцев. Пришлось закрывать остаток экстренной ипотекой по ставке хуже той, что была на старте. Разница по переплате составила почти 2 млн рублей — именно та сумма, которую он «сэкономил» на входе.

    Если планируете покупку и не уверены, какая схема реально подходит под вашу ситуацию, напишите мне — разложим по цифрам конкретно ваш случай.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Налоговый вычет при покупке новостройки в 2026 году: сколько вернуть на самом деле и где люди теряют деньги

    Налоговый вычет при покупке новостройки в 2026 году: сколько вернуть на самом деле и где люди теряют деньги

    260 000 рублей — вот максимум, который вам вернёт государство за покупку квартиры. Не 13% от стоимости, не миллионы, о которых мечтают клиенты на первой встрече, а строго ограниченная сумма. И это только один из вычетов — есть ещё второй, про проценты по ипотеке, и там цифры совсем другие.

    Разберу по порядку, сколько реально можно получить и какие ошибки чаще всего стоят людям десятков тысяч рублей.

    Два разных вычета — и их часто путают

    Первый — имущественный вычет на покупку.

    База для расчёта — максимум 2 млн рублей на человека, независимо от того, сколько реально стоит квартира. 13% от этой суммы — 260 000 рублей. Больше по этому вычету не вернуть, даже если квартира стоит 50 млн.

    Второй — вычет на проценты по ипотеке.

    База — максимум 3 млн рублей. 13% — до 390 000 рублей. Считается отдельно от первого, оформлять его можно постепенно, по мере фактической уплаты процентов банку.

    Итого максимум на человека — 650 000 рублей. Если квартира куплена в браке и оформлена в совместную собственность, оба супруга могут получить вычет каждый — до 1,3 млн рублей на семью. Схема законная, но пользуются ею немногие: просто не знают о ней.

    Пример из практики

    Клиенты покупали квартиру в новостройке за 14 млн рублей в ипотеку с первоначальным взносом 4 млн. Оформили на двоих супругов в долевую собственность.

    Итог:
    — имущественный вычет — 260 000 на каждого, итого 520 000
    — вычет по процентам — оформляется по мере уплаты, за первые несколько лет набежало ещё около 200 000 на семью

    Совокупно вернули более 700 000 рублей за три года. Многие даже не подозревают, что вычет по процентам можно дозаявлять ежегодно, пока не выберут весь лимит.

    Когда можно подавать документы

    Частая ошибка — ждать, что вычет положен сразу после сделки. Нет.

    Право на вычет по новостройке возникает только после подписания акта приёма-передачи квартиры. Пока дом не сдан и акт не подписан, заявить вычет нельзя, даже если ДДУ оформлен три года назад и деньги полностью уплачены.

    Это критично для тех, кто покупает на этапе котлована: между сделкой и возможностью получить вычет может пройти два-три года ожидания стройки.

    Как оформить: два пути

    Через налоговую декларацию (3-НДФЛ)

    Подаётся в начале года, следующего за годом получения акта. Деньги приходят на счёт одной суммой, но только после проверки декларации — обычно это занимает до трёх месяцев.

    Через работодателя

    Не нужно ждать конца года. Получаете в налоговой уведомление о праве на вычет и приносите работодателю — он перестаёт удерживать НДФЛ с зарплаты, пока не выберется вся сумма. Деньги приходят быстрее, но частями, вместе с зарплатой.

    Кому нужна крупная сумма сразу — обычно выбирает декларацию. Кому важна скорость и регулярность — оформляет через работодателя.

    Частые ошибки, которые режут сумму возврата

    Оформление на человека без официального дохода. Вычет возвращает уплаченный НДФЛ. Если человек не работает официально или его доход не облагается 13%, возвращать нечего. Иногда выгоднее оформить собственность на супруга с более высокой белой зарплатой.

    Забывают про вычет по процентам. Люди получают 260 000 и на этом успокаиваются, хотя ипотечные проценты за несколько лет платежей часто дают ещё сотни тысяч рублей возврата.

    Продают квартиру раньше минимального срока владения и не учитывают, что это отдельная история с налогом на доход от продажи — тут другая логика и другие вычеты.

    Не распределяют вычет между супругами при совместной собственности, теряя возможность удвоить сумму.

    Что это значит для покупателя в 2026 году

    При нынешних ценах на новостройки в Москве, где однушка в приличной локации стартует от 12-15 млн, а ипотечные ставки остаются высокими, вычет — не бонус, а ощутимая компенсация части переплаты по процентам. За несколько лет выплаты ипотеки семья может вернуть сумму, сопоставимую с ремонтом или мебелью для новой квартиры.

    Планировать оформление вычета стоит ещё на этапе сделки — от того, на кого оформлена собственность и в какую пропорцию, зависит итоговая сумма возврата.

    Если разбираетесь, как лучше оформить сделку с учётом будущего вычета, или не понимаете, положен ли он в вашей ситуации, напишите мне — разберём на конкретных цифрах.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Накопить на первоначальный взнос в Москве за 2-3 года: считаю реальные цифры

    Накопить на первоначальный взнос в Москве за 2-3 года: считаю реальные цифры

    Первый взнос в Москве — это не «немного подкопить». Это от 1,5 до 4 миллионов рублей в зависимости от класса жилья. И всё же я регулярно вижу, как люди делают это за 2-3 года. Без продажи машины, без помощи родителей и без чуда.

    Главный вопрос не «реально ли это», а «как именно считать».

    Сначала определяем цель

    Возьмём конкретный пример. Студия или однушка 35-45 кв. м в новостройке бизнес-класса в Москве стоит сейчас в районе 12-16 млн рублей. Минимальный первоначальный взнос по большинству ипотечных программ — 20%. Это 2,4-3,2 млн рублей.

    Комфорт-класс и Новая Москва — квартира от 7 до 9 млн. Взнос 20% — 1,4-1,8 млн.

    Ваш реальный диапазон цели: от 1,5 до 3 млн рублей в зависимости от района и класса жилья.

    Математика накоплений: три горизонта

    Горизонт 3 года, цель 1,8 млн рублей (комфорт-класс):

    Нужно откладывать 50 000 рублей в месяц. При размещении на накопительном счёте под 14-16% годовых накопленная сумма с процентами за 3 года выйдет примерно на 20-25% больше, чем просто ежемесячные взносы. То есть реально можно откладывать 40 000-42 000 ₽ в месяц и получить нужную сумму с учётом процентов.

    Горизонт 3 года, цель 3 млн рублей (бизнес-класс):

    Нужно откладывать порядка 70 000 рублей в месяц. С процентами — около 58 000-60 000 ₽ реальных отчислений. Для семьи с двумя доходами это рабочая цифра.

    Горизонт 2 года, цель 1,8 млн:

    Около 72 000 рублей в месяц. Или ускорить процесс за счёт дополнительных поступлений — бонусов, налоговых вычетов, продажи чего-то ненужного.

    Где держать деньги

    Это важнее, чем кажется. Если копить без процентов — вы теряете от 200 000 до 500 000 рублей за 3 года на инфляции.

    Рабочие инструменты в 2026 году:

    — Вклад с ежемесячной капитализацией — основная масса суммы, максимальная ставка, срок совпадает с горизонтом накоплений.
    — Накопительный счёт — для ежемесячных пополнений, пока не накопится «пакет» на вклад.
    — ИИС (Тип А) — если работаете официально, возвращаете до 52 000 рублей в год налогового вычета. За 3 года это 156 000 рублей из бюджета.

    Криптовалюта, акции и другие волатильные инструменты — не для этой цели. Когда деньги нужны в конкретную дату, рисковать ими нельзя.

    Что реально мешает накопить

    Из практики: большинство людей страдают не от маленького дохода. Они страдают от отсутствия системы.

    Три главные ловушки:

    — Копят «что останется» вместо того, чтобы отложить сразу.
    — Не пересчитывают цель при росте цен на жильё.
    — Снимают деньги при первой крупной трате — отпуск, ремонт, машина.

    Работает только одна схема: в день получения зарплаты — сначала отложить, потом тратить. Автоплатёж на отдельный счёт, к которому нет карты.

    Как ускорить процесс

    Несколько инструментов, которые реально сокращают горизонт накоплений:

    — Налоговый вычет за аренду — с 2025 года можно получать вычет при официальном договоре найма. Дополнительные деньги в бюджет.
    — Материнский капитал — в 2026 году это около 630 000 рублей на первого ребёнка, его можно направить в первоначальный взнос.
    — Субсидированные программы — IT-ипотека, семейная ипотека. Первый взнос по ним иногда снижается до 15%, а значит цель становится меньше.

    Один момент, который часто упускают

    Пока вы копите, рынок не стоит на месте. Цены в Москве двигаются. Правило простое: каждые 6 месяцев пересчитывайте цель — смотрите, сколько сейчас стоит та квартира, которую хотите, и корректируйте ежемесячные отчисления.

    Это неприятно делать. Но гораздо неприятнее накопить за 3 года нужную сумму и обнаружить, что взнос теперь нужен другой.

    Если выбираете локацию и класс жилья под свой горизонт — напишите мне, разберём конкретные варианты под вашу ситуацию.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Семейная ипотека меняется, эскроу под вопросом, рассрочки — новая головная боль: что Минстрой сказал о рынке

    Семейная ипотека меняется, эскроу под вопросом, рассрочки — новая головная боль: что Минстрой сказал о рынке

    Когда чиновник из Минстроя выходит на трибуну и говорит, что «часть девелоперов работает по старым схемам», — это не просто риторика. Это сигнал, что рынок входит в точку перелома. Разбираю главное из выступления замглавы Минстроя Никиты Стасишина — и что это значит для вас как покупателя.

    Семейная ипотека: ждём новых параметров

    Программу обновят после 1 июля. Конкретные условия пока не объявлены, но Стасишин обозначил вектор чётко: обновлённая семейная ипотека будет в первую очередь направлена на поддержку рождаемости. Льготная ипотека становится более адресной, а не универсальным инструментом для всех.

    Что это значит на практике: если вы сейчас думаете, подходите ли под программу, — ждите анонса новых параметров. Условия могут стать выгоднее для семей с детьми, но строже для всех остальных.

    Эскроу могут раскрывать поэтапно

    Это старая идея, к которой возвращаются снова. Сейчас застройщики получают деньги с эскроу-счетов только после сдачи дома. При поэтапном раскрытии они смогут забирать часть средств по мере строительства.

    Для девелоперов — поддержка на фоне дорогого финансирования и падения продаж. Для покупателей — вопрос: не снизит ли это защиту? Инициатива пока на стадии обсуждения, но сам факт, что к ней вернулись, говорит о давлении на строительную отрасль.

    1,1 трлн рублей — деньги, которых нет на эскроу

    Пожалуй, самая тревожная цифра из всего выступления. Объём средств, которые не поступили на эскроу-счета из-за рассрочек, достиг 1,1 трлн рублей. Доля сделок с рассрочкой — уже 15–20% рынка.

    Рассрочка стала массовым инструментом продаж на фоне высоких ставок. Но системно это означает: огромные суммы не защищены механизмом эскроу. Если у застройщика возникнут проблемы до получения этих денег — риски ложатся на покупателей.

    Минстрой этот вопрос держит в фокусе. При выборе квартиры в рассрочку стоит особенно внимательно смотреть на финансовую устойчивость застройщика.

    Приёмку квартир не упрощают

    Хорошая новость для покупателей: требования к качеству жилья смягчать не планируют. В отдельных случаях правила могут стать строже. Процедура приёмки с составлением дефектного акта и привлечением специалиста по-прежнему работает в вашу пользу — не отказывайтесь от неё.

    Дольщиков обещают не бросать

    Если у застройщиков начнутся серьёзные проблемы, государство готово вмешаться. Но с важной оговоркой: поддерживать будут не компании, а покупателей. Спасать девелопера никто не побежит, но интересы людей, уже купивших квартиры, постараются защитить.

    Квартира как основание для ВНЖ

    Неожиданный пункт: в правительстве обсуждают возможность предоставлять иностранцам преференции при оформлении вида на жительство за покупку недвижимости в России. Интерес со стороны зарубежных покупателей уже есть. Если механизм заработает — это дополнительный спрос на московский рынок, особенно в сегменте бизнес и премиум.

    Что со всем этим делать

    Ближайшие месяцы — важный момент для рынка. Одновременно меняются параметры льготной ипотеки, обсуждается структура эскроу, растут риски по рассрочкам. Рынок перестраивается, и покупатель, который понимает контекст, принимает решения лучше.

    Если у вас стоит вопрос — ждать новых условий по семейной ипотеке или действовать сейчас, как оценить надёжность застройщика при рассрочке — напишите мне, разберём вашу ситуацию конкретно.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.

  • Ипотека: от долговых камней древней Греции до гипнотеки — как мы забыли, что это кабала

    Ипотека: от долговых камней древней Греции до гипнотеки — как мы забыли, что это кабала

    Льготная ипотека сделала нам кое-что нехорошее. Она убедила нас, что взять квартиру в кредит — это легко, выгодно и почти обязательно.

    Помните то время, когда платёж по ипотеке был сопоставим с арендой, ставка стремилась к нулю, а в воздухе висело ощущение «выгоднее взять, чем не брать»? Очереди на бронирование, решения за выходные, квартиры «на котловане» уходили ещё до старта продаж. Казалось, что так и должно быть. Что ипотека — это просто инструмент, удобный и доступный, как мобильный банк.

    Но это была иллюзия. И теперь она закончилась.

    Ипотека всегда была кабалой. Просто мы об этом забыли

    В профессиональной среде льготную ипотеку давно называли в шутку «гипнотекой» — именно за это свойство: гипнотизировать людей низкими платежами так, что они переставали думать. Не считали переплату. Не взвешивали риски. Не задавали себе вопрос: «А что будет через пять лет?»

    Слово оказалось куда точнее, чем казалось.

    Историк и публицист Сергей Минаев напоминает: слово «ипотека» пришло к нам из древнегреческого, где звучало как «гипотека» — и именно древние греки придумали этот инструмент. До VI века до нашей эры они брали деньги в долг под залог земли. На границе участка ставили специальный камень — долговой знак, напоминающий: земля заложена. Не вернёшь долг вовремя — попадёшь в долговое рабство.

    Потом афинский реформатор Солон уничтожил эти камни и отменил долговое рабство, сделав залог более гуманным. Форма изменилась, но суть осталась: ты берёшь чужие деньги и закладываешь то, что тебе дорого.

    В русском языке слово «гипотека» существовало вплоть до XIX века. Потом «Г» куда-то пропала. Осталась «ипотека». А теперь, спустя века, рынок сам вернул потерянную букву — и назвал льготный период «гипнотекой». Лингвистический круг почти замкнулся.

    Шутка, в которой вся правда

    В интернете давно гуляет анекдот, который в профессиональной среде цитируют с горьким смехом:

    «Выплатив ипотеку, вводите продукты постепенно, чтобы желудок смог снова привыкнуть к пище.»

    Смешно? Да. Но именно потому, что это не выдумка — это опыт. Миллионы людей жили в режиме жёсткой экономии ради ежемесячного платежа. В эпоху льготных программ многие об этом просто не думали — платёж был таким маленьким, что не ощущался как жертва.

    Посчитаем честно. Типовая однокомнатная квартира в Москве в 2022–2023 годах — например, 8 миллионов рублей. По льготной ставке 8% на 25 лет ежемесячный платёж составлял около 60–62 тысяч рублей. По той же квартире при рыночной ставке 22–25%, которая стала нормой в 2025 году, — уже 150–170 тысяч в месяц. Разница — в два с половиной раза. Это не просто цифры в банковском приложении: это выбор между отпуском и его отсутствием, между новой машиной и старой, между «могу себе позволить» и «придётся отказаться».

    Общая переплата по льготной ипотеке на те же 8 миллионов за 25 лет составляла около 10–11 миллионов рублей сверх тела долга. Много? Да. Но при рыночной ставке 22% та же квартира обошлась бы в 30–35 миллионов переплаты. Разница — почти три квартиры. Вот что делала льготная программа. Вот почему люди брали, не думая. И вот почему это называли гипнотекой.

    Что происходит с рынком сейчас

    Рыночные ставки вернули ипотеке её настоящее лицо: это серьёзное финансовое решение, которое меняет уклад жизни на годы вперёд. Платёж снова стал ощутимым. Выбор снова стал требовать мужества.

    Рынок адаптируется. Застройщики, которые в льготный период могли держать цены, теперь идут на уступки. Я вижу это в ежедневной работе с клиентами: рассрочки от застройщика на 2–3 года стали нормой там, где раньше их не было вообще; скидки при стопроцентной оплате достигают 10–15% в отдельных проектах; субсидированные ставки по партнёрским программам банков и застройщиков держатся в диапазоне 10–12% — это не льготная эпоха, но уже не рыночные 22%.

    Те, кто покупали на пике ажиотажа в 2022–2023 годах, нередко переплачивали за сам метр: конкуренция среди покупателей разогнала цены, и застройщики это использовали. Сейчас рычаг переходит к покупателю. Выбор шире, давления меньше, возможностей договориться — больше.

    Что это значит для тех, кто думает о покупке прямо сейчас

    Время дешёвых денег ушло. И это, как ни странно, может быть хорошей новостью — если правильно перестроить подход.

    Торопиться больше незачем. В период «гипнотеки» решения принимались быстро: очередь, горящий лот, «берите сейчас — потом дороже». Сегодня у покупателя есть время изучить объект, сравнить условия, взвесить альтернативы. Это ценно.

    Считайте не платёж, а общую стоимость владения. Ежемесячный взнос — только видимая часть. Прибавьте переплату за весь срок, коммунальные расходы, стоимость отделки, налог на имущество, возможные расходы на управление. Только так получается честная картина.

    Смотрите на альтернативы ипотеке. Рассрочка от застройщика на 2–3 года без переплаты, трейд-ин имеющейся недвижимости, покупка с частичным привлечением кредита и крупным первым взносом — всё это сейчас работает и часто оказывается выгоднее, чем брать ипотеку по рыночной ставке на 20–25 лет.

    Льготная эпоха нас немного избаловала. Пора возвращаться к честному разговору о том, что ипотека требует смелости, дисциплины и трезвого расчёта. Не потому что это плохо. А потому что именно так она и работает — со времён тех самых греческих камней.

    Если думаете о покупке квартиры в Москве и хотите разобраться, какие варианты реально есть с учётом текущего рынка — напишите мне, разберём вашу ситуацию без спешки и без лишних обязательств.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.