Category: Ипотека простыми словами

  • Ипотеку одобряют 1 из 5: что теперь считает банк

    Ипотеку одобряют 1 из 5: что теперь считает банк

    Приходит ко мне клиент — доход хороший, первоначальный взнос собран, объект присмотрен. И банк отказывает. Не потому что зарплата маленькая, а потому что у него есть кредитная карта с приличным лимитом, которым он вообще не пользуется.

    Вот и весь секрет: сейчас отказывают не за долги, а за возможность их сделать.

    Что изменилось в требованиях банков

    ЦБ ввёл более жёсткие правила: если платежи по всем кредитам превышают половину официального дохода, банк не имеет права одобрить ипотеку. Раньше это тоже учитывалось, но сейчас считают строже.

    В расчёт идёт не только то, что вы реально платите, а весь кредитный лимит по картам. У вас карта с лимитом в несколько сотен тысяч, вы ей не пользуетесь уже год, баланс нулевой — банку всё равно. Он считает, что теоретически вы можете этим лимитом воспользоваться, и включает потенциальный платёж по нему в вашу долговую нагрузку.

    В итоге у человека нет долгов, а показатель долговой нагрузки зашкаливает просто потому, что где-то лежит неиспользуемая карта.

    Тем, кто дочитал, пригодится Долги за ЖКУ теперь можно оформить в рассрочку: что это меняет для владельцев квартир в Москве.

    Почему одобрений стало меньше, хотя ставку снижают

    Логика подсказывает: ставку снижают — ипотека доступнее — одобрений больше. На практике всё наоборот. Раньше банки одобряли примерно половину заявок, сейчас — около одной из пяти.

    Снижение ключевой ставки ЦБ смягчает условия по самой ипотеке, а требования к заёмщику ужесточают отдельно, через другие механизмы регулирования. Ставка становится ниже, а дверь — уже. Многие покупатели искренне не понимают, почему при “подешевевшей” ипотеке им отказывают чаще, чем год назад.

    Что это значит для покупателя в Москве
    Если вы планируете покупку квартиры в ближайшее время, ипотечная история начинается не с выбора объекта, а с ревизии собственных кредитных обязательств. Это касается и тех, у кого доход выше среднего — банк смотрит не на абсолютную сумму дохода, а на процентное соотношение платежей к нему.

    Что стоит сделать заранее:

    — Поднять все действующие кредитные карты и проверить лимиты, даже если картой не пользуетесь годами. Если лимит большой и не нужен — лучше снизить его или закрыть карту официально, а не просто перестать ей пользоваться.

    — Закрыть мелкие потребительские кредиты, даже если платёж по ним небольшой. В общей массе это может стать той самой каплей, из-за которой банк откажет.

    — Сделать это за несколько месяцев до подачи заявки — банку нужно время увидеть закрытие обязательств в кредитной истории, а не в моменте.

    Знаю случаи, когда клиенты закрывали карту накануне подачи заявки, а банк всё равно видел старый лимит, потому что информация в бюро кредитных историй ещё не обновилась. Приходилось ждать и подавать заявку повторно.

    Отдельный момент — созаёмщики. Если один из супругов нагружен кредитами, а доход у него формальный, часто выгоднее оформлять ипотеку на того, у кого кредитная история чище, даже если официальный доход ниже.

    А у вас была ситуация, когда банк отказал из-за неиспользуемой кредитной карты или лимита, о котором вы даже не вспоминали?

    Если планируете ипотеку и не уверены, как банк оценит именно вашу кредитную нагрузку — напишите мне, разберём ситуацию до похода в банк, а не после отказа.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Досрочное погашение ипотеки: когда это экономит миллионы, а когда — просто успокаивает нервы

    Досрочное погашение ипотеки: когда это экономит миллионы, а когда — просто успокаивает нервы

    Клиентка на днях спросила: “Получила премию, 800 тысяч. Кинуть на ипотеку или оставить на вклад?” Ответ зависит от одной цифры, которую почти никто не считает — разницы между ставкой по кредиту и ставкой по вкладу.

    Разбираю, как считать реальную выгоду и почему иногда правильнее не спешить.

    Почему при высокой ключевой ставке досрочка не всегда очевидна

    Ключевая ставка ЦБ держится на высоком уровне, и это изменило логику досрочного погашения.

    Раньше правило было простое: есть свободные деньги — гасите ипотеку, ставка по вкладам всё равно ниже ставки по кредиту. Сейчас всё наоборот. Банки предлагают вклады под ставки, сопоставимые со ставкой по обычной рыночной ипотеке, а иногда и выше.

    Если у вас ипотека под 8-9% годовых (льготная, семейная, IT), а вклад дают под 15-16% — деньги должны работать на депозите, а не гасить долг.

    Если ипотека рыночная, под 19-21%, — разговор другой. Здесь досрочное погашение почти всегда выгоднее вклада: вы экономите на процентах больше, чем зарабатываете на депозите.

    Перед решением посмотрите в своём кредитном договоре реальную ставку и сравните её со ставками текущих вкладов в надёжных банках.

    Как правильно посчитать выгоду от досрочного погашения

    Если тема близка, посмотрите ещё Каждая вторая сделка в Москве — без ипотеки. Личный опыт: почему покупатели платят «за свои».

    Частая ошибка — считать выгоду “на глаз”, просто радуясь, что долг уменьшился. Правильный расчёт выглядит так.

    Сравните два сценария:
    — вы вносите сумму на досрочку и смотрите, сколько процентов банк перестанет с вас брать за оставшийся срок;
    — вы кладёте ту же сумму на вклад под текущую ставку и смотрите, сколько заработаете за тот же период.

    Пример из практики. У клиента ипотека 12 млн рублей под 7,5% (семейная программа), остаток срока — 18 лет. Внести 1 млн досрочно — сократить срок примерно на 2-2,5 года и сэкономить порядка 900 тысяч на процентах за весь срок. Звучит внушительно.

    Но если тот же миллион положить на вклад под 15% годовых на год, доход составит 150 тысяч рублей — и это только за первый год, деньги при этом остаются в вашем распоряжении, а не заморожены в стенах.

    Экономия на процентах при досрочке растягивается на весь оставшийся срок кредита, а не происходит одномоментно. Реальная годовая выгода от досрочного платежа при низкой ставке ипотеки часто оказывается ниже, чем доход по вкладу здесь и сейчас.

    Уменьшение платежа или сокращение срока — что выбрать

    Банк почти всегда предложит выбор: уменьшить ежемесячный платёж или сократить срок кредита при том же платеже.

    Если цель — экономия на процентах, выбирайте сокращение срока. Это всегда даёт больше выгоды, потому что вы быстрее уменьшаете тело долга, с которого начисляются проценты.

    Если цель — снизить финансовую нагрузку прямо сейчас (например, доход стал менее стабильным), выбирайте уменьшение платежа. Экономически это менее эффективно, но психологически иногда важнее.

    У меня был клиент, который после рождения второго ребёнка выбрал снижение платежа, хотя по цифрам сокращение срока было выгоднее. Через полгода он сказал, что не жалеет — спокойствие в моменте оказалось важнее лишних процентов экономии.

    Когда досрочное погашение точно не имеет смысла

    Есть ситуации, где гасить ипотеку досрочно — плохая идея, даже если деньги есть.

    Первая — у вас льготная ставка ниже 8% годовых, а свободные деньги можно разместить под 14-16% на вкладе или в надёжных облигациях. Разница в вашу пользу, и она ощутима.

    Вторая — у вас нет финансовой подушки. Если после досрочного платежа на счету остаётся условно 20 тысяч рублей, а не три-шесть месячных расходов — это риск. Сначала сформируйте резерв, а уже потом гасите долг.

    Третья — вы рассматриваете покупку второй недвижимости или вложение в ремонт, который повысит стоимость текущей квартиры при продаже. Иногда доходность от таких вложений выше, чем экономия на процентах по ипотеке.

    Что делать с материнским капиталом и субсидиями

    Отдельная история — маткапитал и региональные субсидии. Их часто советуют сразу направлять на досрочку. Это разумно почти всегда: это не “живые” деньги, которые можно альтернативно инвестировать под высокий процент, а целевые средства, и досрочное погашение остаётся одним из немногих эффективных способов их использования.

    Перед любым досрочным платежом сравните ставку по своей ипотеке со ставками текущих вкладов. Разница в 5-7 процентных пунктов в пользу вклада — сигнал не спешить. Рыночная ставка под 19-20% — сигнал гасить при первой возможности.

    Если сомневаетесь, как считать выгоду в вашей конкретной ситуации — напишите мне, разберём цифры вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Субсидированная ипотека от застройщика: что это и как на этом не переплатить

    Субсидированная ипотека от застройщика: что это и как на этом не переплатить

    Семейная ипотека подходит не всем, и это не тупик. У застройщиков есть свои программы со сниженной ставкой — субсидированная ипотека.

    Механика простая. Застройщик доплачивает банку из своего кармана часть процентов за вас. Банк получает свою доходность. Вы получаете платёж ниже рыночного. Застройщик продаёт квартиру.

    На практике это выглядит двумя способами. Первый: ставка снижена только первые несколько лет, потом поднимается до рыночной. Удобно, если планируете гасить кредит досрочно или ждёте роста дохода — низкий платёж в старте даёт запас времени. Второй: ставка снижена на весь срок кредита, и платёж остаётся предсказуемым на годы вперёд. Сейчас встречаются предложения от 11,9% на весь срок, доступные не только семьям с детьми, а вообще всем покупателям.

    Ошибка большинства покупателей — смотреть только на ставку и радоваться низкому платежу, не сверяя цену квартиры по этой программе с ценой без неё. Субсидирование часто «зашито» в стоимость: квартира по льготной ставке может стоить дороже, чем та же квартира по обычной ипотеке.

    Смотреть нужно на всю картину сразу: цену с программой и без, размер первого взноса, платёж в льготный период и после, и итоговую переплату за весь срок. Только так видно, что реально выгоднее — сниженный платёж сейчас или чистая цена без наценки.

    Хотите узнать, какие программы действуют прямо сейчас — жмите ➕ под постом 🙂

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже

    Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже

    Застройщик пишет на баннере “ипотека 5%” — и клиент уже видит себя счастливым обладателем квартиры с копеечным платежом. А потом смотрит в договор и понимает: первый взнос — половина стоимости квартиры, а через два года ставка улетает в район 17%. Я разобрала предложения топ-15 застройщиков Москвы на август 2026 года, и картина получилась показательная: низкая ставка почти всегда идёт в комплекте с условием, которое съедает выгоду.

    За красивой цифрой в рекламе часто прячется совсем другая математика.

    Ставка на 2-3 года или на весь срок — в чём разница

    Первый тип программ — субсидированная ставка на ограниченный период. Например, у ПИК: 5% на два года при первоначальном взносе от 50%, дальше ставка подскакивает до 17,3%. Есть вариации помягче по взносу — 40% или 30% — но тогда и льготная ставка выше: 8% или 10% соответственно на тот же период.

    У Level похожая логика: 8% на два года при взносе 20%, дальше 17,2%. Есть вариант с большим взносом (30%) и льготным периодом подольше — на три года.

    Второй тип — фиксированная ставка на весь срок кредита, обычно в районе 11,9-12,4%. Такую предлагают ФСК, MR Group, ЛСР — с взносом от 20-30%.

    Об этом у меня есть отдельный материал: Рассрочка от застройщика или ипотека: где на самом деле прячется подвох.

    Что выгоднее, зависит от горизонта планирования. Если через два года собираетесь рефинансировать или продать квартиру — субсидированная ставка на короткий срок может сработать. Если планируете жить в этой квартире долго и платить ипотеку годами — резкий скачок до 17% после льготного периода ударит по бюджету.

    Почему скидка на квартиру и низкая ставка не сочетаются

    Вот момент, который упускают многие покупатели: у ЛСР ставка 12,39% на весь срок звучит неплохо, но скидки на квартиру при этом не действуют. Цена без скидки может быть выше на несколько миллионов — то есть вы платите не за низкую ставку, а компенсируете застройщику разницу через полную стоимость квартиры.

    Похожая история у Самолета: ставка 0,1% на первый год выглядит фантастически, но квартира по такой программе будет дороже, чем при покупке по семейной или рыночной ипотеке — разница тоже может составлять несколько миллионов. То же самое с их программой 8,5% на семь лет: скидки не действуют, и разница в цене ощутима.

    У Level и вовсе прямая наценка на квартиру от 6% при оформлении субсидированной ипотеки. Это не скрытая комиссия, а официальное удорожание — но многие клиенты его просто не замечают, глядя только на процентную ставку.

    Как оценить реальную выгоду ипотеки от застройщика

    Смотреть на одну цифру ставки — ошибка. Чтобы понять реальные условия, нужно проверить четыре параметра одновременно:

    — Действует ли ставка на весь срок кредита или только первые годы, и что будет дальше
    — Есть ли наценка на квартиру (застройщики называют это “удорожание”)
    — Действуют ли обычные скидки при этой программе или их отменяют
    — Какой первоначальный взнос требуется — от него часто зависит и сама ставка

    ФСК предлагает 11,9% на весь срок без удорожания, но условия работают не на все проекты — это стоит уточнять сразу, а не после внесения аванса.

    Ещё важный нюанс — срок кредита. У ЛСР при ставке 12,39% кредит дают только на 10 лет, у Level на 15 лет с наценкой к цене. Чем короче срок, тем выше ежемесячный платёж, даже если ставка кажется приемлемой. Считать нужно не проценты, а сумму, которую вы реально будете платить каждый месяц, и сколько заплатите за квартиру в итоге с учётом всех наценок и отменённых скидок.

    Что делать перед покупкой

    Прежде чем радоваться цифре в рекламном баннере, попросите у застройщика полный расчёт: цена квартиры с учётом программы, размер первого взноса, платёж в льготный период и после его окончания, есть ли наценка. Сравните эту сумму с ценой той же квартиры при обычной ипотеке со скидкой — иногда разница в несколько миллионов делает “невыгодную” стандартную ставку куда более разумным выбором.

    Если разбираетесь, какая программа подходит именно под вашу ситуацию — напишите мне, помогу сравнить варианты по конкретному проекту.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Траншевая ипотека: почему первый платеж почти нулевой, а потом вырастает

    Траншевая ипотека: почему первый платеж почти нулевой, а потом вырастает

    Слышали про ипотеку за рубль в месяц? Это она и есть, только называется скучнее — траншевая.

    Обычная ипотека выдаётся сразу вся, одной суммой, и банк сразу начисляет проценты на всё тело кредита. Траншевая работает иначе: деньги выдаются частями, траншами, обычно привязанными к этапам стройки или просто к разным датам.

    Пока выдан только первый небольшой транш, проценты капают только на него. Отсюда и эффект копеечного платежа в первые месяцы — вы платите проценты с 100 тысяч, а не с 8 миллионов.

    На практике это выглядит так: в договоре прописан график выдачи траншей, и как только застройщик получает следующую часть, ваш платёж резко подрастает. Клиент радуется низкому платежу на старте и не дочитывает график до конца. А зря — там всё написано чёрными цифрами.

    Ошибка в том, что люди меряют ипотечную нагрузку по первому платежу и берут квартиру, ориентируясь на комфортную сумму сейчас. А через полгода-год приходит совсем другой платёж, и бюджет семьи трещит.

    Смотрите не на первый платёж, а на график выдачи траншей и итоговый платёж после последнего транша. Это и есть ваша реальная ипотека 🔑

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • Первоначальный взнос: откуда москвичи реально берут 6-10 миллионов на квартиру

    Первоначальный взнос: откуда москвичи реально берут 6-10 миллионов на квартиру

    Спрашиваю у клиента: «Первоначальный взнос откуда планируете?» — и почти всегда слышу паузу. А потом три источника сразу, а не один. Вот что нужно понять про рынок 2026 года: чистых накоплений «отложил с зарплаты» почти не осталось.

    Разберём по-честному, откуда сейчас берутся эти суммы — на реальных схемах, с которыми я работаю каждую неделю.

    Продажа старой квартиры — самый частый сценарий

    Классика: у семьи есть однушка или двушка, купленная 10-15 лет назад, и они хотят улучшить жилищные условия. Продают старую квартиру, часть суммы — на первоначальный взнос по новой, остальное в ипотеку.

    Тонкость 2026 года: сроки сделки нужно синхронизировать. Если новостройка на этапе строительства, деньги от продажи вторички часто зависают на несколько месяцев — рынок вторичного жилья в Москве замедлился, продажи занимают дольше, чем год-два назад. У меня был клиент, который заложил на продажу квартиры месяц, а получилось три с половиной. Пришлось брать краткосрочный кредит-мост, чтобы не потерять бронь на новостройку по старой цене.

    Деньги родителей — и это не стыдно, это норма

    Здесь я разбирала похожий случай: Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году.

    Второй по частоте источник — помощь родителей или старшего поколения семьи. По моим наблюдениям, в сегменте квартир от 15 млн рублей семейная поддержка участвует почти в половине сделок в том или ином виде: либо прямой перевод суммы, либо продажа родительской недвижимости в регионе с последующей передачей денег.

    Момент, который упускают: если деньги переводятся от родителей, банк при ипотечной сделке может запросить объяснение источника средств — это требование антиотмывочного законодательства (115-ФЗ). Обычно достаточно договора дарения и выписки со счёта дарителя, но документы стоит готовить заранее, а не в последний момент перед сделкой.

    Материнский капитал — маленький, но рабочий инструмент

    Сумма материнского капитала на второго ребёнка сейчас составляет чуть более 900 тысяч рублей (данные Социального фонда России на 2026 год). Для квартиры в Москве это капля, но капля, которая закрывает часть взноса и снижает сумму ипотеки. Особенно это работает в связке с семейной ипотекой — программой с пониженной ставкой для семей с детьми, где банки принимают маткапитал как часть первого взноса без дополнительных условий.

    Продажа инвестиционных активов — то, о чём молчат в объявлениях

    Отдельная категория покупателей — те, кто закрывает вклад, продаёт часть портфеля ценных бумаг или выводит деньги из бизнеса под конкретную сделку. Это чаще встречается в сегменте квартир выше 20 млн рублей. Люди сознательно фиксируют доходность и перекладывают деньги в недвижимость — особенно на фоне разговоров о снижении ключевой ставки ЦБ, когда депозиты становятся менее привлекательными, а квадратные метры воспринимаются как более стабильный актив.

    Рассрочка от застройщика вместо классического взноса

    Многие застройщики в Москве предлагают беспроцентную или льготную рассрочку на первоначальный взнос — это работает как временный мост, пока покупатель продаёт другой актив или ждёт бонус на работе. Схема удобная, но с подводным камнем: если рассрочка растянута на весь срок строительства, а сдача дома задерживается, платежи по ней могут накладываться на уже начавшуюся ипотеку. Я всегда прошу клиентов прописывать в договоре чёткий график и штрафные санкции за просрочку с обеих сторон.

    Комбинированная схема — то, что чаще всего работает в реальности

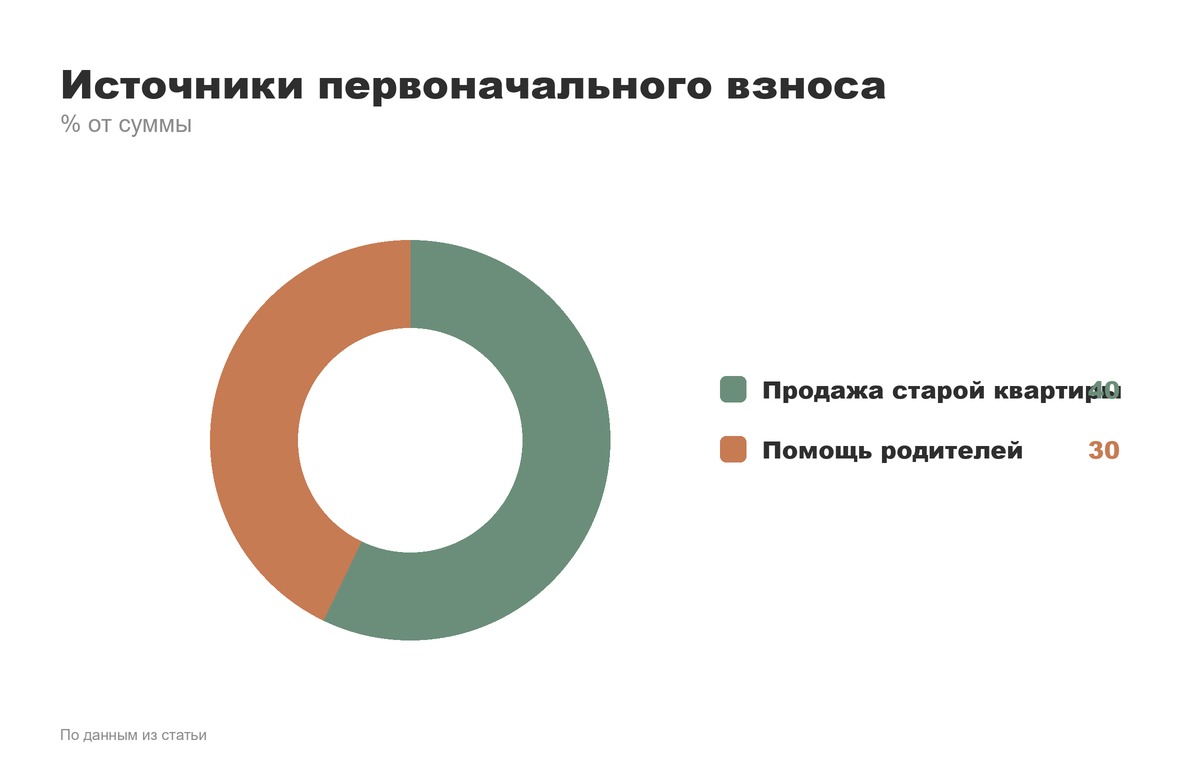
    На практике 6-10 миллионов рублей первоначального взноса редко приходят из одного источника. Типичная картина: 40% — продажа старой квартиры, 30% — помощь родителей, оставшееся — личные накопления и маткапитал. Это нормально, банки давно привыкли работать с такими смешанными подтверждениями.

    Главная ошибка, которую я вижу постоянно: люди начинают собирать деньги уже после того, как выбрали квартиру и внесли бронь. Правильный порядок обратный — сначала честно посчитать, что и когда реально можно превратить в деньги, а потом идти смотреть варианты с этой цифрой в голове.

    Если сейчас считаете, откуда собрать взнос, и не понимаете, какая схема сработает в вашей ситуации, напишите мне — разберём по цифрам.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира в ипотеке — она чья: ваша или банка

    Квартира в ипотеке — она чья: ваша или банка

    Этот вопрос я слышу чаще всего, и он реально держит людей от покупки. Разберу его.

    Пока квартира в ипотеке, собственником в документах указаны вы. Не банк. Банк держит квартиру в залоге — как в комиссионке оставляют вещь под честное слово, пока не расплатитесь. Владеть можете, жить можете, но продать или заложить второй раз без согласия банка не получится, пока долг не закрыт.

    На практике это значит: в выписке из ЕГРН вы увидите себя как собственника и отдельную строку про обременение в виде ипотеки. Обременение снимается после полного погашения кредита, и квартира становится «чистой», без всяких залогов.

    Ошибка, которую вижу регулярно: люди думают, что раз квартира «принадлежит банку», то и продать её нельзя, и решения принимать не они. Это не так. Ипотечные квартиры продают до полного погашения — просто сделка идёт с учётом залога и требований конкретного банка, и схема каждый раз своя.

    Ипотека — это не про то, кто хозяин квартиры, а про то, что у банка есть гарантия на случай, если вы перестанете платить. Хозяин — вы, и все права собственника у вас с момента покупки, а не после последнего платежа 🔑

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • 5 лет копить на первый взнос в Москве: почему высокая зарплата не спасает от долгого пути к ипотеке

    5 лет копить на первый взнос в Москве: почему высокая зарплата не спасает от долгого пути к ипотеке

    3,27 миллиона рублей. Столько нужно накопить только на первоначальный взнос за однокомнатную квартиру в Москве — и это ещё до ипотеки, ремонта и переезда. Звучит как задача на пару лет экономии. На деле — это больше пяти.

    Разберём по цифрам, откуда берётся эта сумма и почему московская зарплата не так спасает, как кажется.

    Сколько стоит однокомнатная квартира в Москве

    Средняя цена однушки в новостройке — 16,34 млн рублей. Это не элитный сегмент и не центр — усреднённая температура по рынку. При стандартном первоначальном взносе в 20% покупателю нужно принести на сделку около 3,27 млн собственных средств. Банк даст остальное, но эти 20% — сумма, которую придётся собрать самому, без кредитных денег.

    Сколько лет копить на первый взнос в Москве

    Средняя зарплата в столице — 197,3 тыс. рублей. Хорошая цифра, если сравнивать с регионами. Но посчитаем честно.

    Если тема близка, посмотрите ещё Накопить на первоначальный взнос в Москве за 2-3 года: считаю реальные цифры.

    Если откладывать 30% дохода после уплаты НДФЛ — а это уже довольно дисциплинированная стратегия, мало кто реально откладывает такую долю месяц за месяцем без срывов — на накопление 3,27 млн уйдёт около 64 месяцев. Это больше пяти лет.

    Пять лет без отпуска мечты, без смены машины, без крупных трат. И всё это время нужно держать дисциплину, пока цены на недвижимость продолжают расти. Получается, что человек копит на движущуюся цель.

    Почему высокая зарплата не решает проблему первого взноса

    Москва — город с одними из самых высоких зарплат в стране. Но и стоимость входа в ипотеку здесь настолько велика, что срок накопления оказывается сопоставим с Петербургом, где зарплаты ниже, но и квартиры дешевле.

    Более высокий доход москвича почти полностью съедается более высокой стоимостью квадратного метра. Разница в комфорте между городами на деле меньше, чем разница в зарплатных ведомостях.

    Что ещё нужно учесть покупателю квартиры в Москве

    3,27 млн — это только первый взнос. После того как эта сумма собрана и внесена, расходы не заканчиваются. Дальше идут:

    — ремонт (в новостройке чаще всего это чистовая отделка «с нуля» или её отсутствие);
    — мебель и техника;
    — оформление сделки;
    — переезд.

    Эти статьи расходов нужно закладывать поверх первоначального взноса, а не рассчитывать, что после его накопления бюджет освобождается. Многие клиенты фокусируются на взносе и ипотечной ставке, а потом обнаруживают, что въезжать в квартиру не на что.

    Что делать, если пять лет копить не вариант

    Из этой арифметики вытекают три стратегии. Первая — копить дисциплинированно и растянуть план на пять с лишним лет, принимая, что за это время цены могут измениться. Вторая — пересмотреть бюджет и рассматривать более доступные варианты, в другом районе или классе жилья, чтобы сократить порог входа. Третья — искать альтернативные схемы: рассрочку от застройщика, программы с меньшим первоначальным взносом, помощь семьи.

    Всё зависит от конкретной ситуации: дохода, наличия уже отложенной суммы, готовности ждать, отношения к риску. Кто-то предпочтёт синицу в руке и купит квартиру дешевле сейчас, кто-то растянет накопление ради конкретного района или планировки.

    А как бы поступили вы — копили бы пять лет на квартиру мечты или искали бы вариант дешевле, чтобы въехать раньше?

    Если считаете свой бюджет на ипотеку и не понимаете, с чего начать и какие варианты вообще реальны при вашей зарплате и накоплениях — напишите мне, разберём вашу ситуацию по цифрам.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году

    Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году

    Клиент недавно показал мне два предложения по одной и той же квартире в Пресненском районе: ипотека под 21% годовых и рассрочка от застройщика «почти без переплаты». На бумаге рассрочка выглядела подарком. По факту она обошлась бы дороже ипотеки почти на 4 млн рублей. Объясню, как так получается.

    Почему рассрочка кажется бесплатной

    Застройщики любят формулировку «рассрочка 0%». Она работает как магнит: человек слышит «без переплаты» и сразу отключает калькулятор в голове. Но у застройщика нет благотворительности — есть экономика проекта.

    Схема простая: если вы платите без ипотечных процентов, застройщик закладывает свою маржу иначе — через цену квадратного метра. По моей практике сделок в Москве, стоимость квартиры в рассрочку часто на 8–15% выше, чем при оплате ипотекой или полной суммой сразу. Проценты никуда не делись — их просто спрятали в цену.

    Второй момент — сроки. Ключевая ставка ЦБ на август 2026 года остаётся на повышенном уровне, и застройщики, предлагающие долгую беспроцентную рассрочку на 3–5 лет, обычно требуют крупный первоначальный взнос — от 50% и выше. Это уже не альтернатива ипотеке, а инструмент для тех, у кого почти вся сумма на руках.

    Как считать реальную стоимость рассрочки

    Разберём на цифрах. Квартира стоит 25 млн рублей.

    Подробно разбирала это здесь — Рассрочка от застройщика или ипотека: где на самом деле прячется подвох.

    При ипотеке: первоначальный взнос 30% — 7,5 млн, оставшиеся 17,5 млн под 21% годовых на 20 лет дадут ежемесячный платёж около 310 тысяч рублей. Переплата за весь срок большая, но у ипотеки есть манёвр: рефинансирование при снижении ставки, досрочное погашение без штрафов, налоговый вычет с процентов.

    При рассрочке та же квартира может стоить не 25, а 28–29 млн — застройщик компенсирует отсутствие процентов повышением цены. Первоначальный взнос обычно от 40–50%, оставшуюся сумму нужно погасить за 2–3 года равными платежами без права растянуть срок при финансовых трудностях.

    Если разложить платежи рассрочки на реальный срок и посчитать эффективную ставку, часто выходит 12–18% годовых, просто без формального названия «проценты». Это не бесплатно, это просто по-другому оформлено.

    Когда рассрочка реально выгоднее

    Есть ситуации, где рассрочка честно побеждает ипотеку:

    — короткий срок, 1–2 года, когда квартира покупается под продажу другого актива (дом, бизнес, наследство);
    — крупный первоначальный взнос от 60–70%, когда переплата размывается на небольшую оставшуюся сумму;
    — покупка на этапе котлована, где рассрочка привязана к графику строительства и платежи растянуты естественным образом.

    В этих случаях рассрочка — временный мост, а не замена ипотеки на годы вперёд.

    Когда ипотека выгоднее, даже если платить дольше

    Если горизонт покупки — 10-20 лет и нет цели закрыть долг за 2-3 года, ипотека почти всегда выигрывает по совокупной стоимости:

    — цена квартиры в ипотеку не завышена искусственно;
    — есть право на досрочное погашение и рефинансирование, если ставка ЦБ пойдёт вниз;
    — банк, в отличие от застройщика, регулируется законом о потребительском кредите — условия прозрачнее и фиксируются в договоре, который сложнее менять задним числом.

    Право на рефинансирование сейчас особенно важно. Если ставка снизится в перспективе 2-3 лет, ипотечник сможет пересчитать платёж, а покупатель в рассрочку — нет, у него фиксированный график с застройщиком.

    Что проверять перед выбором

    Прежде чем сравнивать проценты, я всегда советую клиентам сделать три вещи:

    — запросить цену той же квартиры при оплате ипотекой и при рассрочке — разница в прайсе покажет реальную «скрытую ставку»;
    — посчитать эффективную годовую ставку рассрочки самостоятельно, разложив весь график платежей на срок в годах;
    — проверить, что будет при просрочке — у застройщиков штрафные условия часто жёстче банковских, вплоть до расторжения ДДУ.

    Рассрочка — не плохой инструмент, но она работает в узком коридоре условий. Вне этого коридора она почти всегда дороже ипотеки, просто выглядит проще на старте.

    Если сомневаетесь, что выгоднее в вашей конкретной ситуации — присылайте параметры сделки, посчитаю обе схемы и покажу разницу в цифрах.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Заголовок: Каждая вторая сделка в Москве — без ипотеки. Личный опыт: почему покупатели платят «за свои»

    Заголовок: Каждая вторая сделка в Москве — без ипотеки. Личный опыт: почему покупатели платят «за свои»

    Половина покупателей квартир в Москве расплачивается наличными. Полностью. Без единого кредитного рубля. Я вижу это каждую неделю на своих сделках, и цифры «Домклик» это подтверждают: в первом полугодии 2026 года покупки жилья «за свои» выросли по стране на 26,5% год к году, а в новостройках — на 63,6%. Это не случайность, а смена модели поведения покупателя, и, честно говоря, мне такая тенденция нравится — она делает рынок здоровее и предсказуемее.

    Почему так происходит

    Ключевая ставка остаётся высокой, и ипотека на рыночных условиях для многих превращается из инструмента покупки в способ подарить банку половину стоимости квартиры за годы выплат. Люди это считают и делают выводы — причём выводы вполне логичные и взвешенные.

    Семейную программу пересмотрели, и её условия уже не спасают так, как раньше. Лимитов льготной ипотеки просто не хватает на покупку обычной двухкомнатной квартиры в большинстве крупных городов страны. Не элитной — обычной двушки. Разрыв между реальными ценами и лимитом программы вынуждает либо доплачивать рыночными кредитными деньгами (что снова упирается в высокую ставку), либо искать всю сумму самостоятельно. И многие находят — это отличная новость.

    Москва и Петербург — лидеры по доле сделок «за свои»

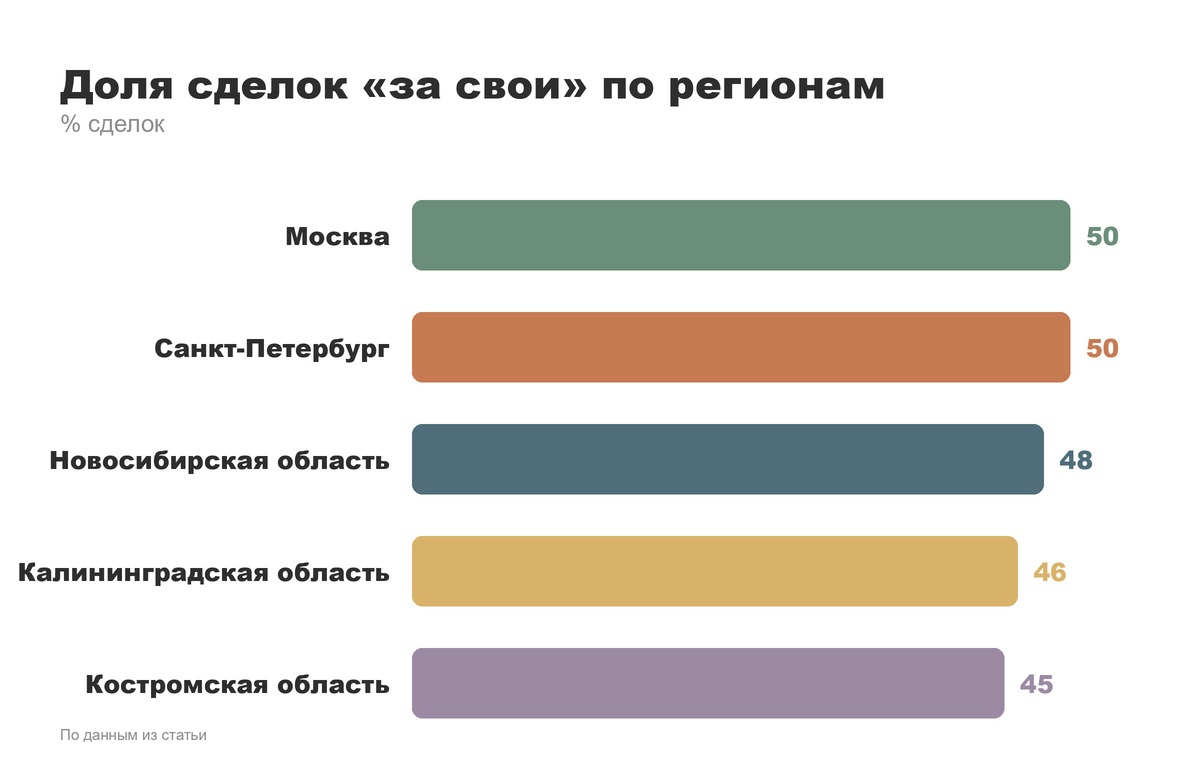
    В Москве и Санкт-Петербурге доля неипотечных сделок сейчас 50%. Самый высокий показатель в стране, и объяснение здесь двойное, причём оба фактора работают в плюс покупателю.

    Цены на недвижимость в столицах такие, что льготная ипотека закрывает лишь часть стоимости квартиры, а остаток на рыночных условиях делает ежемесячный платёж неподъёмным для среднего покупателя. Кроме того, в Москву традиционно приезжает состоятельная аудитория из регионов — люди, которые продали бизнес, недвижимость на родине или просто располагают накоплениями и предпочитают закрыть вопрос с квартирой сразу, без банка, без переплат, без зависимости от ставки. Согласитесь, звучит как разумная стратегия.

    Для сравнения: в топ-5 по доле сделок «за свои» также вошли Новосибирская область (48%), Калининградская (46%) и Костромская (45%). Но Москва и Петербург держат планку выше всех — это говорит о зрелой структуре спроса в столице.

    Что это значит для тех, кто планирует покупку

    Ко мне приходят два типа клиентов с похожим запросом. Первый — те, у кого есть капитал (продажа предыдущей квартиры, бизнеса, накопления), и они прямо спрашивают: «Стоит ли вообще рассматривать ипотеку, если можем закрыть сделку деньгами?». Второй — те, кто изначально рассчитывал на льготную программу, но при просчёте конкретной квартиры выясняется, что лимита не хватает, а доплата по рыночной ставке съедает весь смысл затеи.

    Обеим категориям я обычно говорю следующее, и это, поверьте, хорошие новости.

    Если есть возможность купить без кредита — это сейчас самый спокойный и приятный путь в Москве. Не нужно ждать одобрения банка, не нужно зависеть от того, как поведёт себя ставка дальше, не нужно закладывать в бюджет переплату на годы вперёд. Сделка быстрее, переговоры с застройщиком или продавцом на вторичке гибче: за деньги без ипотеки часто удаётся получить лучшую цену или дополнительные условия, потому что для продавца это самый надёжный и быстрый вариант закрытия сделки. Красивая, прозрачная схема без лишних нервов.

    Если капитала на полную сумму нет, но льготная программа не закрывает разрыв — не бросайтесь на первую попавшуюся квартиру. Ищите варианты, где комбинация «свои средства плюс минимальный кредит» вообще имеет экономический смысл. Иногда выгоднее подождать, накопить чуть больше, чем взять квартиру впритык с максимальной кредитной нагрузкой — и в итоге получить куда более спокойную жизнь без стресса из-за платежей.

    Покупатель в Москве становится более расчётливым и всё чаще выбирает независимость от банка вместо привычной ипотечной схемы. Ипотека не исчезла как инструмент, но она перестала быть автоматическим выбором по умолчанию — и это добрый знак для рынка в целом.

    Если разбираетесь, что выгоднее в вашей ситуации — покупка «за свои», комбинация с кредитом или ожидание более удобного момента — напишите мне. Разберём конкретно вашу квартиру и бюджет, без общих фраз, и найдём вариант, который порадует именно вас.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.