Category: Рынок: новости с разбором

  • Клиент ждёт обвала цен уже полтора года. Квартира подорожала на 4 млн

    Клиент ждёт обвала цен уже полтора года. Квартира подорожала на 4 млн

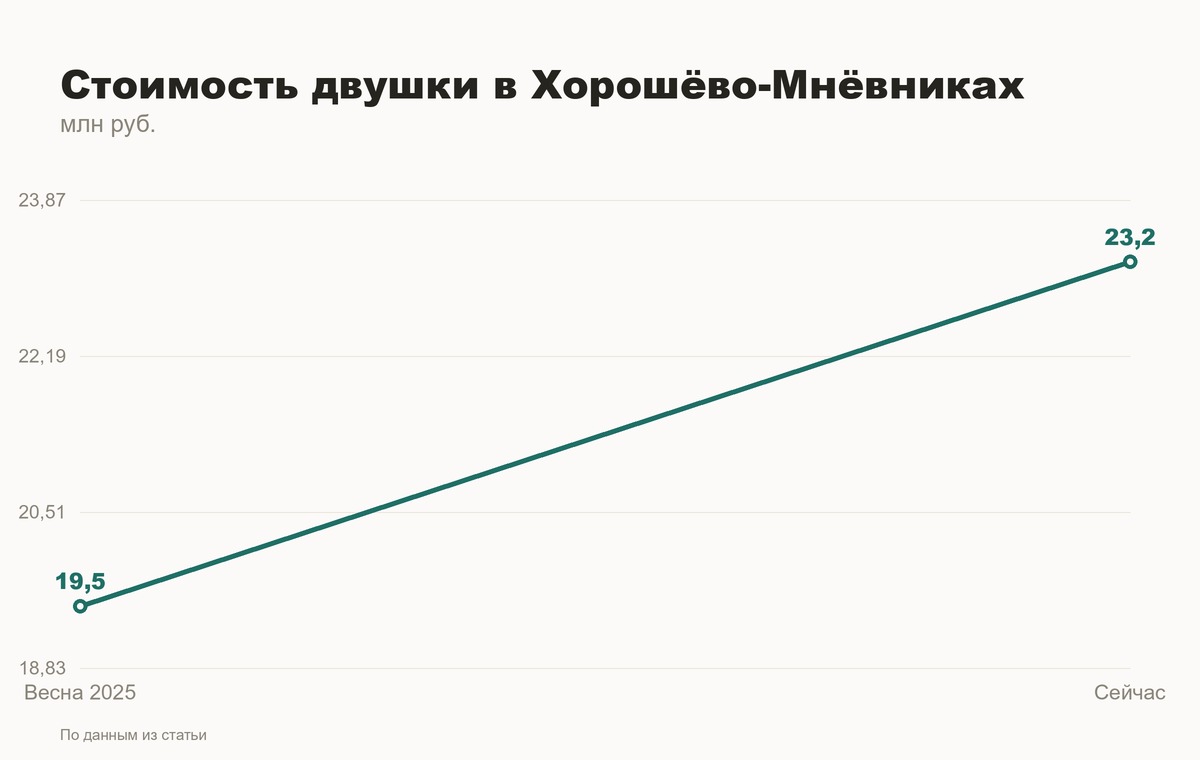
    На днях звонит клиент, с которым мы начали смотреть варианты ещё весной 2025-го. Тогда он выбрал двушку в Хорошёво-Мнёвниках за 19,5 млн и решил подождать — «цены же упадут, зачем переплачивать». Сейчас похожий лот в том же корпусе стоит 23,2 млн. Он спрашивает: может, ещё подождать, вдруг вот-вот развернётся?

    Это самый частый вопрос, который я слышу последние месяцы. И самый вредный для кошелька, если ждать вслепую.

    Почему цены не падают, хотя спрос просел

    Продажи новостроек в Москве снизились — дорогая ипотека и урезанная семейная программа сделали своё дело. Но снижение спроса и снижение цены — разные вещи, и в новостройках эта связь работает не так прямолинейно, как на вторичке.

    У застройщика есть проектное финансирование, эскроу-счета и обязательства перед банком. Цена квадратного метра завязана на себестоимость: земля, стройматериалы, рабочая сила, подключение к сетям — всё это дорожало последние два года и продолжает расти. Девелопер физически не может продавать в минус, потому что банк пересчитывает раскрытие эскроу от объёма продаж, а не от того, комфортно покупателю или нет.

    Поэтому вместо снижения цены на ценнике застройщики режут по-другому:
    — сокращают запуск новых очередей и проектов,
    — увеличивают скидки и рассрочки на конкретные лоты,
    — уходят из массового комфорт-класса, где уже не могут тягаться с Фондом реновации, в более дорогой сегмент, где меньше объём и выше маржа с квартиры.

    Здесь я разбирала похожий случай: Бывший завод, где квартира за 7 лет подорожала в 2,4 раза — и это не редкость, а закономерность.

    Итог для покупателя: в прайс-листе цена стоит та же или выше, но через субсидированную ипотеку, рассрочку или трейд-ин можно выйти на условия лучше, чем полгода назад. Это не падение цены — это перераспределение выгоды в другие механики сделки.

    Стоит ли ждать снижения ставки перед покупкой

    Ключевая ставка ЦБ снижается по сравнению с пиковыми значениями 2025 года, и рынок на это реагирует ожиданием — часть покупателей придерживает решение именно в расчёте на более доступную ипотеку. Но здесь механика такая: как только ставка реально снижается, отложенный спрос выходит на рынок разом, и застройщики в этот момент повышают цены, потому что видят возросший поток заявок.

    Похожая волна уже была в конце 2025 года и летом 2026-го — перед ожидаемым изменением условий семейной ипотеки. Люди старались зафиксировать текущие параметры, боясь, что программа изменится не в их пользу. Такие волны спроса случаются не из-за реальной цены, а из-за страха упустить условия — и они всегда толкают цены вверх, а не вниз.
    Что делать, если бюджет ограничен уже сейчас

    Если ждать «дна» — можно упустить не только деньги, но и сам лот. У клиента из Хорошёво-Мнёвников за полтора года выбор в том же доме сократился: остались угловые квартиры и верхние этажи, а нормальная планировка с видом на парк давно продана.

    Что я советую вместо ожидания:
    — смотреть на конкретный проект и стадию строительства, а не на рынок в целом — на котловане экономика совсем другая, чем на финальной стадии;
    — проверять реальные условия субсидирования ставки у застройщика — иногда разница между «официальной» ценой и ценой со скидкой доходит до 10-15%;
    — считать не только стоимость квадратного метра, но и полную стоимость владения — коммуналку, паркинг, эксплуатацию, особенно если рассматриваете бизнес- или премиум-класс.

    Как проверить, надёжен ли застройщик в 2026 году

    С сокращением запуска новых проектов часть девелоперов начинает экономить на сроках и качестве, чтобы удержать маржу при выросшей себестоимости. Перед сделкой я всегда смотрю:
    — историю компании по проектной декларации на сайте наш.дом.рф — сколько объектов сдано в срок, а сколько с переносом;
    — финансовую устойчивость через ту же декларацию — остаток по проектному финансированию и объём раскрытых эскроу;
    — реальные отзывы о сданных очередях того же застройщика, а не о том проекте, который ещё строится.

    Отдельно слежу за новыми нормативами по машиноместам — в ряде проектов на старте продаж норма парковки была одна, а к моменту сдачи требования по обеспеченности местами меняются, и это закладывается в цену на более поздних этапах.

    А вы придерживаете покупку в ожидании снижения цен — или уже поняли на своём опыте, что рынок за это время убегает вперёд?

    Если сейчас взвешиваете, покупать сейчас или ждать — давайте посчитаем конкретно на вашем бюджете и районе. Напишите мне.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • НДС вырастет до 22% — а клиентка звонит мне и спрашивает, откладывать ли сделку на январь

    НДС вырастет до 22% — а клиентка звонит мне и спрашивает, откладывать ли сделку на январь

    Клиентка присмотрела трёшку в новостройке в Хорошёво-Мнёвниках за 24 млн рублей, и в конце августа позвонила мне в панике: «Марина, слышала про НДС 22%, может, подождать до нового года — вдруг застройщики цены снизят?»

    Пришлось объяснять на пальцах то, что путают до сих пор многие покупатели новостроек.

    Почему НДС вообще не должен вас волновать напрямую

    Первое, что я всегда говорю клиентам: продажа квартир в новостройках НДС не облагается. Это освобождённая операция по Налоговому кодексу. Застройщик не выставляет вам НДС в договоре долевого участия, вы не платите этот налог как покупатель квартиры.

    Повышение ставки НДС с 20% до 22% с 2026 года бьёт по другим отраслям — торговле, услугам, производству. К цене квадратного метра оно приходит окольным путём, через себестоимость стройки.

    Как НДС всё-таки залезает в цену метра

    Застройщик не платит НДС с продажи квартиры, но платит его на входе — покупая:

    Продолжение этой мысли — в статье Рядом строят новое метро: на сколько реально вырастет цена квартиры — считаю по фактам.

    — стройматериалы у поставщиков;
    — услуги подрядчиков и субподрядчиков;
    — инженерное оборудование, лифты, вентиляцию;
    — услуги проектировщиков и техзаказчика.

    Здесь момент, который я разбирала с клиенткой на конкретных цифрах её будущей квартиры. Если раньше в стоимости цемента, арматуры, окон и лифтового оборудования сидело 20% НДС, то теперь будет 22%. Застройщик этот входящий НДС к вычету взять не может — он же сам не начисляет НДС на продажу квартир. Значит, весь этот налог оседает в себестоимости стройки и уходит в цену метра.

    По грубой прикидке, если материалы и подрядные работы составляют 50-60% себестоимости строительства, а НДС по ним вырастет на 2 процентных пункта, это добавляет к итоговой цене квадратного метра около 1-1,2%. На квартиру за 24 млн — это плюс 240-290 тысяч рублей условно, если застройщик решит переложить рост издержек полностью на покупателя.

    Что я объяснила клиентке про сроки

    Мы сели и разложили её ситуацию по датам. Квартира была в доме на финальной стадии, с вводом через два месяца. Себестоимость этого конкретного дома уже почти полностью сформирована — материалы закуплены, основные подрядные работы оплачены по старым ставкам. Повышение НДС на цену именно этой квартиры уже не повлияет.

    Совсем другая история — проекты на старте продаж, где стройка растянута на 2-3 года вперёд. Там застройщик закупает материалы и оплачивает подряды уже по новой ставке, и рост издержек он вынужден закладывать в цену с первых дней продаж.

    Я подняла для клиентки два пула объектов: дома в высокой стадии готовности почти не почувствуют эффект, а новые старты в 2026 году, скорее всего, выйдут на рынок сразу с ценой на 3-5% выше, чем аналогичные проекты годом ранее — тут наложится не только НДС, но и подорожание рабочей силы и материалов в целом.

    Чем закончилась сделка

    Мы не стали ждать до января. Я показала клиентке расчёт: экономия от гипотетического снижения цен призрачна, а вот текущая цена в доме высокой готовности зафиксирована, ставка по её ипотеке одобрена, и каждый месяц ожидания — это упущенная выгода в виде роста цены на конкурентные лоты в этом же корпусе. За август в этом ЖК уже ушло три похожих трёшки.

    Сделку закрыли в начале сентября. Квартиру приняли по той цене, что обсуждали изначально, без всякой привязки к налоговым изменениям следующего года.

    Что это значит для вас, если планируете покупку

    Если смотрите готовый или почти готовый дом — рост НДС на цену конкретно этой квартиры повлияет минимально, себестоимость там уже зафиксирована. А вот если рассматриваете проект на этапе котлована или ранних продаж со сроком сдачи в 2027-2028 годах, закладывайте, что цена будет расти быстрее обычной рыночной динамики — застройщик формирует смету уже с новой налоговой нагрузкой.

    Отдельно смотрите на первичные документы: если продавец — не застройщик, а физлицо, переуступающее права по ДДУ, там своя история с налогообложением дохода продавца, и НДС к этому вообще отношения не имеет.

    Смотрите сейчас новостройки на старте продаж или в высокой стадии готовности? Закладываете ли рост издержек застройщика в свои расчёты?

    Если разбираетесь, стоит ли ждать или брать сейчас — напишите мне, разложим конкретно вашу ситуацию по цифрам.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Клиентка ждала снижения ставки семь месяцев — и купила ровно тогда, когда цена выросла на 4 млн

    Клиентка ждала снижения ставки семь месяцев — и купила ровно тогда, когда цена выросла на 4 млн

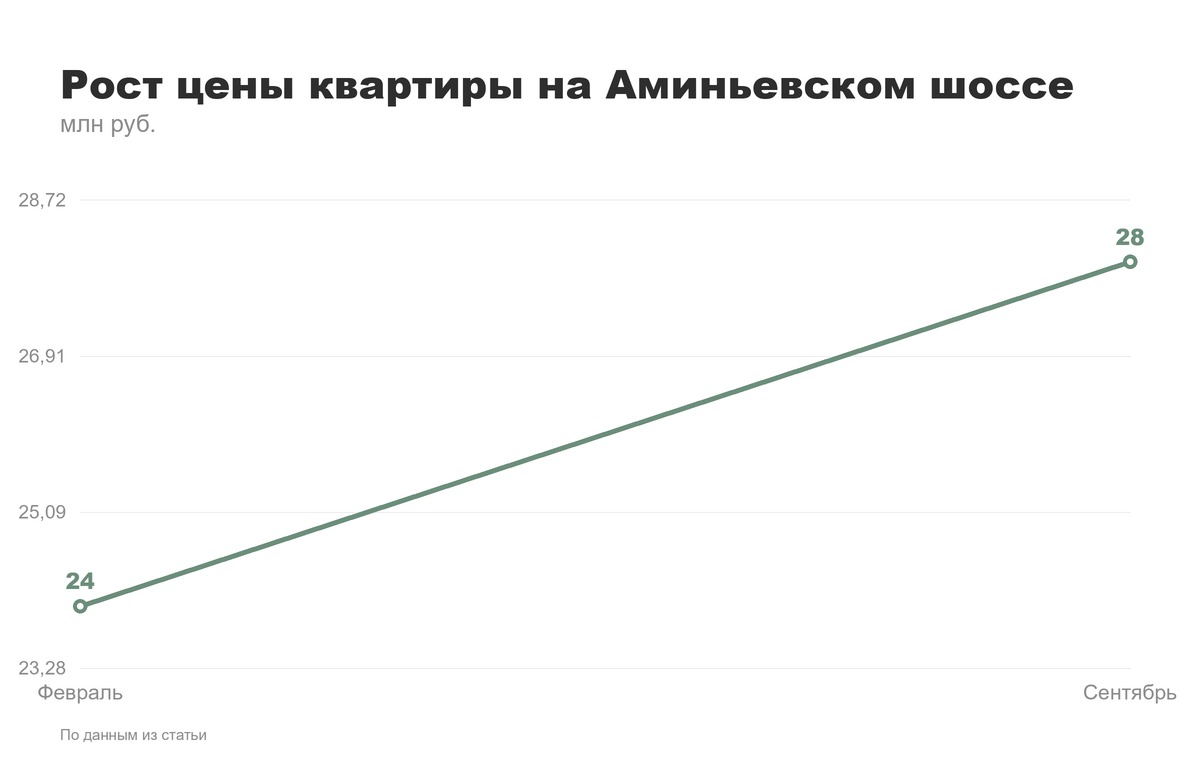
    В феврале она пришла с чётким планом: подождать до осени, ставка снизится, ипотека станет дешевле, и тогда покупать трёшку в районе Аминьевского шоссе. Бюджет — 24 млн. В сентябре она купила ту же квартиру за 28 млн, ставка почти не изменилась, а свободных лотов в нужной секции осталось два.

    Это не единичная история. За последний год у меня минимум пять клиентов рассуждали одинаково: «подождём, когда ключевую снизят». Почти все недооценили, что застройщик реагирует на ожидания рынка быстрее, чем ЦБ меняет ставку.

    Почему все ждут снижения — и почему это не гарантия дешёвой квартиры

    Ключевая ставка ЦБ двигалась вниз в течение 2026 года после пиковых значений прошлых лет. Но связь между ставкой ЦБ и стоимостью ипотеки для покупателя новостройки устроена сложнее, чем кажется.

    Банки закладывают в ставку не только ключевую, но и собственные риски, стоимость фондирования, требования к резервам. Снижение ключевой на 1 п.п. не превращается автоматически в такое же снижение ставки по ипотеке — банк может «съесть» часть маржи себе.

    Застройщики не сидят и не ждут, пока покупатели раскачаются. Как только появляется сигнал о смягчении денежно-кредитной политики, спрос оживает раньше, чем реально падают ставки — люди боятся не успеть. Цены на стадии котлована и на первых этапах стройки начинают расти на ожиданиях, а не на факте.

    Продолжение этой мысли — в статье Каждый четвёртый покупатель ждёт снижения ставки — и рискует упустить квартиру мечты.

    Моя клиентка попала именно в эту вилку: ставка к осени снизилась, но незначительно, а цена на квартиру выросла, потому что застройщик увидел рост обращений и поднял прайс на два этапа раньше, чем планировал.

    Что случилось с моей клиенткой на практике

    Расклад такой: в феврале трёшка 78 м² в панельном ЖК на Аминьевском шоссе стоила 24 млн на этапе монолитных работ. Ставка по семейной ипотеке была на уровне около 6%, но клиентка не подходила под льготную программу — детей нет, ипотека нужна была на рыночных условиях.

    Она рассчитывала, что к осени рыночная ставка опустится на 2-3 пункта и переплата по кредиту снизится настолько, что имеет смысл подождать. За эти месяцы:

    — застройщик поднял цену дважды, сначала на 8%, потом ещё на 6% — стройка перешла на этап отделки, риск для покупателя ниже, цена подросла закономерно;
    — рыночная ставка снизилась, но не так сильно, как она ждала — банки держали ставки выше, чем предполагал рынок в начале года;
    — из 12 квартир такой планировки в секции осталось 2.

    В итоге она купила за 28 млн вместо 24. Даже с учётом чуть более низкой ставки, ежемесячный платёж вышел выше, чем если бы она взяла ипотеку в феврале по более высокой ставке, но от меньшей суммы кредита.

    Стоит ли сейчас ждать «дешёвую ипотеку»

    Мой опыт последних лет говорит: ждать имеет смысл только тем, кто реально не может себе позволить покупку сейчас — и это нормальная причина. Но ждать «стратегически», рассчитывая поймать идеальное сочетание низкой ставки и низкой цены, почти всегда проигрышная тактика на рынке новостроек Москвы.

    Цена квартиры на этапе стройки растёт предсказуемо: чем ближе к сдаче, тем дороже. Это не зависит от ставки ЦБ напрямую. А ставка по ипотеке зависит от десятков факторов, включая политику самого банка, и предсказать её движение на 6-8 месяцев вперёд не может никто — даже банковские аналитики пересматривают собственные прогнозы каждый квартал.

    Если у вас есть одобренная ипотека и понятный бюджет, переплата в 1-2 процентных пункта по ставке почти всегда обходится дешевле, чем рост цены квартиры за те же месяцы ожидания. Особенно в проектах на высокой стадии готовности, где рост цены к вводу может составлять 15-20% за год.

    А вы бы рискнули подождать снижения ставки на полгода — или предпочли зафиксировать цену сейчас, даже под более высокий процент?

    Если считаете похожую сделку и не уверены, ждать или покупать, напишите мне — разберём цифры по конкретному проекту.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Клиент ждал доллар по 100, чтобы купить квартиру дешевле. Дождался?

    Клиент ждал доллар по 100, чтобы купить квартиру дешевле. Дождался?

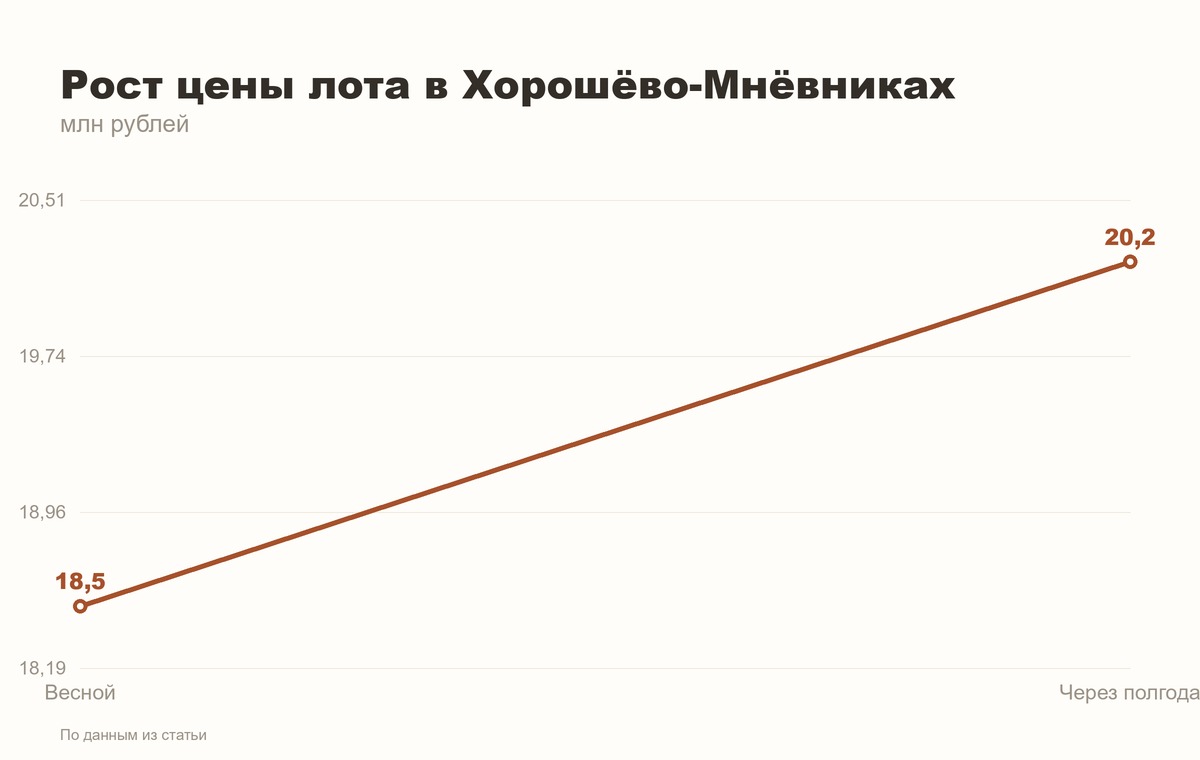
    На прошлой неделе мне написал клиент, который откладывал покупку двушки в Хорошёво-Мнёвниках с весны. Логика простая: рубль слабеет, экономика штормит, застройщики скоро побегут снижать цены, чтобы хоть что-то продать. Ждал полгода. За это время лот, который он присматривал за 18,5 млн, подорожал до 20,2 млн. Это не жадность застройщика — это механизм, который сейчас снова обсуждают из-за прогноза ВТБ.

    Что изменилось в прогнозе и при чём тут покупатели квартир

    ВТБ пересмотрел ожидания по курсу: вместо заложенных ранее 85-88 рублей за доллар первый зампред банка Дмитрий Пьянов на ПМЭФ-2026 говорил про уровень около 80 рублей до конца года. Аналитики ВТБ Мои Инвестиции не исключают и стрессовый сценарий — до 100 рублей.

    Укрепление курса выглядит хорошей новостью. Но для рынка недвижимости важен не столько сам уровень, сколько амплитуда колебаний и общая неопределённость. Застройщик закупает лифты, инженерку, отделочные материалы с валютной составляющей и закладывает в цену не текущий курс, а риск его изменения на горизонте стройки — а это два-три года минимум.

    Почему квартиры дорожают не сразу после ослабления рубля

    Здесь работает лаг в несколько месяцев. Сначала растёт цена импортных компонентов — той же инженерии, фасадных систем, лифтового оборудования. Затем это отражается в себестоимости стройки. И только потом — в прайсе на квартиры, причём не разово, а постепенно, через новые этапы продаж.

    Об этом у меня есть отдельный материал: Доллар по 74: когда пора выйти из валюты и купить квартиру — и когда точно не пора.

    Я вижу это на конкретных проектах. Когда в 2025 году курс совершал резкие движения, застройщики в бизнес- и премиум-сегменте не бросались снижать цены на фоне укрепления рубля — но и не спешили снижать их обратно, когда рубль откатывался. Цена на новостройку — вещь однонаправленная: вверх она идёт быстро, вниз — почти никогда, разве что через скрытые скидки от банка-партнёра или рассрочку.

    Что с ипотекой, если рубль слабый, а ставка высокая

    Тут логика жёсткая: слабый рубль разгоняет инфляцию, а с высокой инфляцией у Центробанка меньше пространства для снижения ключевой ставки. Значит, рыночная ипотека под 18-20% годовых может задержаться дольше, чем хотелось бы тем, кто ждёт «когда ставки упадут и я возьму ипотеку».

    На практике это означает: те, кто откладывает покупку в расчёте на дешёвую ипотеку через полгода-год, рискуют одновременно столкнуться и с более высокой ценой квадратного метра, и с той же дорогой ставкой. Двойной проигрыш.

    Как это выглядит на конкретных цифрах по Москве

    Возьмём условную студию в новостройке у метро за 9,5 млн рублей. Если застройщик заложит рост себестоимости даже на 8-10% из-за валютной составляющей стройматериалов — а это реалистичный сценарий при курсе, гуляющем между 80 и 95 — цена к моменту сдачи корпуса может подняться до 10,3-10,5 млн. Ежемесячный платёж по ипотеке на разницу в миллион при ставке 18% — это дополнительные 3-4 тысячи рублей в месяц на всём сроке кредита. Не катастрофа, но и не мелочь, если считать за 20-25 лет.

    Что делать покупателю в этой ситуации

    Первое — не ждать идеального курса. Цена на квартиру зависит от него не напрямую, а через два передаточных звена: себестоимость стройки и решение застройщика поднять прайс. Оба звена работают с задержкой, и предсказать точный момент невозможно даже банковским аналитикам — раз у них разброс прогнозов от 80 до 100 рублей за доллар.

    Второе — если сделка экономически имеет смысл сейчас, откладывать её ради гипотетического курса — это спекуляция, а не расчёт. В таких случаях я всегда предлагаю клиентам смотреть не на курс доллара, а на конкретный лот: динамику цен в этом корпусе за последние полгода, наличие субсидированной ипотеки от застройщика, скидки на конкретные квартиры с неудачной планировкой или видом.

    Третье — если бюджет позволяет, рассматривать проекты на ранней стадии строительства. Там разница между стартовой ценой и ценой к вводу традиционно выше 15-20%, и она почти всегда перекрывает валютные риски себестоимости.

    А вы бы отложили покупку квартиры в ожидании обвала курса — или предпочли зафиксировать цену сейчас, пока не подняли прайс на следующем этапе продаж?

    Если сомневаетесь, стоит ли сейчас покупать или ждать — напишите мне, разберём конкретный проект и посчитаем, что выгоднее в вашей ситуации.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Цены не падают уже год: почему это тревожнее обвала

    Цены не падают уже год: почему это тревожнее обвала

    Клиент спрашивает меня: «Марина, ну вроде цены не рухнули, значит всё нормально?» А я отвечаю: нет, не нормально. Стагнация — это когда рынок молча копит проблему, а не решает её.

    Смотрите на факты. Ключевая ставка Банка России держится на уровне 14% на конец лета 2026 года. Регулятор снижал её несколько раз в течение года, но рыночная ипотека всё ещё дорогая, семейная и льготная программы остаются главным драйвером спроса. Цены на новостройки Москвы почти не двигаются последние месяцы — ни вниз, ни вверх. Застройщики придерживают старт новых проектов, покупатели придерживают решения. Все ждут.

    В этом ожидании и прячется риск для тех, кто планирует покупку сейчас.

    Почему стагнация опаснее обвала для покупателя квартиры

    Обвал цен неприятен, но понятен: вы видите новую цифру и принимаете решение. Стагнация обманчива. Номинальная цена квартиры в объявлении стоит на месте, а реальная стоимость денег, которые вы заносите за неё, меняется каждый месяц из-за ставки, инфляции и условий рассрочки от застройщика.

    У меня в практике был случай: клиентка год назад присматривала двухкомнатную в Некрасовке за 11,5 млн рублей. Ждала снижения цены. Не дождалась — цена та же. Но за этот год у неё изменились условия ипотеки: ставка по рыночной программе выросла, а первоначальный взнос по льготной подрос до 30%. В итоге та же квартира по той же цене стала обходиться ей на 8-9 тысяч рублей в месяц дороже по платежу. Цена стояла на месте — а покупка дорожала.

    Я уже писала про это — 5 признаков района, где через 3 года цены будут выше на треть.

    Это и есть суть стагнации: рынок не падает, но перестаёт быть предсказуемым инструментом накопления. Раньше логика «купи сейчас — вырастет в цене» работала почти автоматически. Сейчас она работает избирательно.

    Что застройщики Москвы делают вместо снижения цен

    Прямого демпинга на рынке новостроек почти нет — застройщики держат цену в прайсе, потому что она завязана на проектное финансирование и эскроу-счета, снижать её напрямую невыгодно с точки зрения банковских условий по кредиту на стройку. Зато активно работают со скидками через рассрочку, субсидированную ставку и подарочные опции — паркинг, кладовку, отделку.

    Смотреть нужно не на цену за квадратный метр в рекламе, а на итоговую стоимость владения — сколько вы заплатите застройщику и банку суммарно за весь срок. Два одинаковых лота в соседних корпусах могут отличаться по факту на 500-700 тысяч рублей просто за счёт разных условий рассрочки, о которых менеджер расскажет, только если спросить прямо.

    Почему в стагнацию решает не район, а конкретный дом

    Когда рынок растёт, поднимается почти всё — и хорошие проекты, и середнячки. Когда рынок стоит на месте, разница между качественным и посредственным жильём становится видна невооружённым глазом. Ликвидная квартира с нормальной инсоляцией, вменяемой планировкой и надёжным застройщиком продолжает находить покупателя. Неудачный лот — угловая студия с окном на вентшахту в доме с историей срывов сроков — просто перестаёт продаваться, и никакая скидка это быстро не исправит.

    Сейчас я советую клиентам смотреть не на общий тренд «рынок Москвы», а разбирать конкретный проект: репутацию застройщика, темпы строительства, реальный спрос на аналогичные планировки в этом ЖК. Общая статистика по рынку в такой момент почти ничего не говорит о судьбе вашей конкретной квартиры.

    Что означает пауза на рынке для тех, кто планирует покупку в 2027 году

    Дешёвые деньги, о которых все вспоминают с ностальгией, закончились не навсегда, но и не вернутся быстро. Рынок сейчас нащупывает новое равновесие: сколько реально готовы платить покупатели без льготной ипотеки, сколько застройщик может себе позволить строить без прежнего темпа продаж. Процесс небыстрый, и следующие год-два станут проверкой того, какие проекты и районы Москвы окажутся устойчивыми, а какие держались только на общем росте.

    Для покупателя это скорее хорошая новость, если подойти с холодной головой: паузу можно использовать для тщательного выбора, а не для гонки за уходящим поездом.

    А вы придерживаете покупку в ожидании снижения цены — или уже поняли, что дешевле не станет, и берёте по текущим условиям?

    Если разбираетесь, стоит ли покупать сейчас или подождать, напишите мне, разберём вашу ситуацию с цифрами.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Переплата 12% за бренд ПИК: обман или реальная ценность

    Переплата 12% за бренд ПИК: обман или реальная ценность

    Клиентка на днях спросила: «Марина, зачем платить на 3 миллиона больше за квартиру в доме ПИК, если рядом такая же панель, но дешевле?» Хороший вопрос. Посчитаем честно.

    Смотрела недавно две двушки в одном районе Чертаново. Обе панельные, обе около 55 квадратов, дома примерно одного возраста. Разница в цене за метр — почти 50 тысяч рублей. Одна квартира не в проекте известного застройщика, вторая — в ЖК от ПИК. И эта разница в 11-12% не с потолка. Разберём, откуда она берётся и когда стоит переплачивать.

    Что реально даёт бренд застройщика на вторичке

    Когда квартира в проекте ПИК выходит на вторичный рынок, она уже прошла проверку временем. Покупатель видит не рендер и не обещания, а реальный двор, реальные подъезды, реальное состояние дома через несколько лет эксплуатации.

    За что платят премию:

    — единая эксплуатирующая компания, которая следит за домом системно, а не «как получится»
    — благоустроенный двор без машин, обычно закрытый периметр
    — продуманные планировки — меньше нежилых метров, съеденных коридорами
    — прозрачная история дома — легко посмотреть, как менялись цены, как решались проблемы с застройщиком, если они были
    — выше ликвидность при перепродаже — такую квартиру проще продать через 5-7 лет

    Подробно разбирала это здесь — Скидка 25% на квартиру в Москве: где обман, а где реальная выгода в 2026 году.

    Двор, где спокойно гулять с ребёнком, и подъезд, который не разваливается через три года — это не мелочь.

    Когда переплата не оправдана

    Здесь есть обратная сторона. Не каждый проект ПИК или другого крупного застройщика одинаково хорош. Внутри одной серии домов может быть огромная разница между корпусами: один стоит у оживлённой магистрали, другой — в глубине двора с видом на парк.

    Я всегда советую клиентам разделять два вопроса: «это хороший застройщик» и «это хорошая конкретная квартира». Бывает так, что человек переплачивает за бренд, а получает лот на первом этаже окнами на трансформаторную будку. Бренд в этом случае не спасает ликвидность.

    Ещё момент — расположение относительно метро. В примерах, которые я разбирала, разница в 6-7 минут пешком до станции уже сильно влияет на итоговую стоимость, иногда сильнее, чем застройщик.

    Сколько реально стоит переплата за качество в цифрах

    По моим наблюдениям на вторичном рынке Москвы, разница между обычной панелью и проектом крупного застройщика комфорт-класса в схожей локации обычно составляет от 8 до 15% за квадратный метр. Это не универсальное правило, но диапазон, в котором чаще всего укладываются реальные сделки.

    Дома, построенные по программе реновации, часто показывают ещё более высокую стоимость за метр — особенно если это монолит в хорошей локации у метро. Здесь премия формируется не только за счёт бренда, но и за счёт современных инженерных решений и более качественной отделки мест общего пользования.

    Как принять решение, если бюджет ограничен

    Если у вас есть выбор между просторной квартирой в обычном доме и чуть меньшей по метражу, но в качественном проекте, я обычно советую смотреть не только на цену входа, но и на горизонт владения. Планируете жить в квартире 10+ лет — разница в качестве двора и управления домом окупится комфортом. Рассматриваете квартиру как актив на 3-5 лет — важнее ликвидность при продаже, а она, как правило, выше у квартир в узнаваемых проектах.

    Отдельно смотрите на транспортную доступность. Разница в 5 минут пешком до метро иногда весомее, чем разница между застройщиками.

    А вы бы переплатили за бренд застройщика на вторичке, или для вас важнее метраж и цена за метр без привязки к имени?

    Если подбираете квартиру и не знаете, где переплата оправдана, а где нет — напишите мне, разберём конкретные варианты.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Вклад на 14 млн закрылся, а банк предложил ставку почти вдвое ниже

    Вклад на 14 млн закрылся, а банк предложил ставку почти вдвое ниже

    Женщина пришла ко мне не за квартирой, а с вопросом «что вообще делать». Три года держала деньги на депозите, вклад закрылся в конце лета, а банк при продлении предложил ставку почти вдвое ниже той, что была раньше. Она посчитала: на новых условиях доход за год не покрывает даже её обычные траты на аренду загородного дома летом. И задала мне вопрос, который в последние месяцы слышу постоянно: «Может, лучше в бетон?»

    Почему сейчас все заговорили про недвижимость

    Ключевая ставка ЦБ снижается весь 2026 год, и вслед за ней банки режут ставки по депозитам. Деньги, которые ещё год-полтора назад спокойно лежали под 18-20% и приносили ощутимый пассивный доход, сейчас работают куда скромнее. У людей с крупными суммами возникает закономерное чувство: капитал обесценивается, а вклад больше не защищает, а просто медленно проседает по доходности.

    Вопрос не в том, нести или не нести деньги в недвижимость, а в том, куда именно и на каких условиях. Купить квартиру просто потому что вклад невыгоден, — та же эмоциональная ошибка, что и покупка на панике роста цен.

    Как мы считали её вариант

    Здесь я разбирала похожий случай: Комфорт-класс в Москве почти исчез: что покупать вместо него.

    У клиентки было 14 млн рублей. Мы разложили три сценария.

    Первый — оставить деньги на депозите на новых условиях. Доход понятен, риска ноль, но покупательная способность суммы медленно тает на фоне инфляции последних лет.

    Второй — вложить всю сумму в одну квартиру для сдачи в аренду. Смотрели студию и однокомнатную в районе Москвы с хорошей транспортной доступностью — там на 14 млн можно было взять неплохой лот на начальной стадии стройки. Но аренда даёт доходность в среднем 5-6% годовых от стоимости объекта, если считать честно, с учётом простоя между жильцами, комиссий агентств и налога. Это ниже, чем даже сниженная ставка по вкладу. Экономический смысл в такой покупке появляется только на горизонте нескольких лет, за счёт роста стоимости самого объекта. То есть это не доход здесь и сейчас, а долгосрочный актив.

    Третий вариант — раздробить сумму. Часть — на квартиру на этапе котлована в проекте с понятным сроком сдачи, часть — оставить в консервативных инструментах для подушки безопасности. Это дало баланс: участие в стройке с расчётом на рост цены к моменту сдачи и сохранённая ликвидность на случай, если деньги понадобятся быстро.

    Почему квартира на старте стройки — это не то же самое, что вклад

    Разница в природе актива. Вклад — гарантированный, но фиксированный доход. Квартира на этапе строительства — ставка на разницу между ценой входа и ценой на момент ввода дома в эксплуатацию. Она может сработать хорошо, а может не сработать, если проект окажется слабым, а конкуренция в районе высокой.

    Клиентка в итоге выбрала однокомнатную квартиру в проекте на юго-востоке города, на стадии котлована, с плановым сроком сдачи через два года. Часть суммы — на депозит с более коротким сроком, чтобы не терять гибкость.

    Что я говорю всем, кто сейчас в похожей ситуации

    Снижение ставок по вкладам — не сигнал бежать скупать квартиры. Это сигнал пересмотреть структуру капитала. Кому-то есть смысл зайти в новостройку на раннем этапе, если горизонт от трёх лет и понятно, зачем: под сдачу, под перепродажу или чтобы зафиксировать актив в дорогих метрах города. А кому-то рано, потому что деньги могут понадобиться раньше, чем дом достроится.

    Главная ошибка — воспринимать недвижимость как замену вкладу с более высокой ставкой. Это разные инструменты с разной логикой и разными рисками.

    А как вы для себя решаете — держать деньги в депозитах несмотря на снижение ставок или искать альтернативу прямо сейчас?

    Если считаете похожий сценарий для своей ситуации — напишите мне, разложим по цифрам.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • 228 тысяч за метр в Подмосковье против 332 в Москве: где выгода

    228 тысяч за метр в Подмосковье против 332 в Москве: где выгода

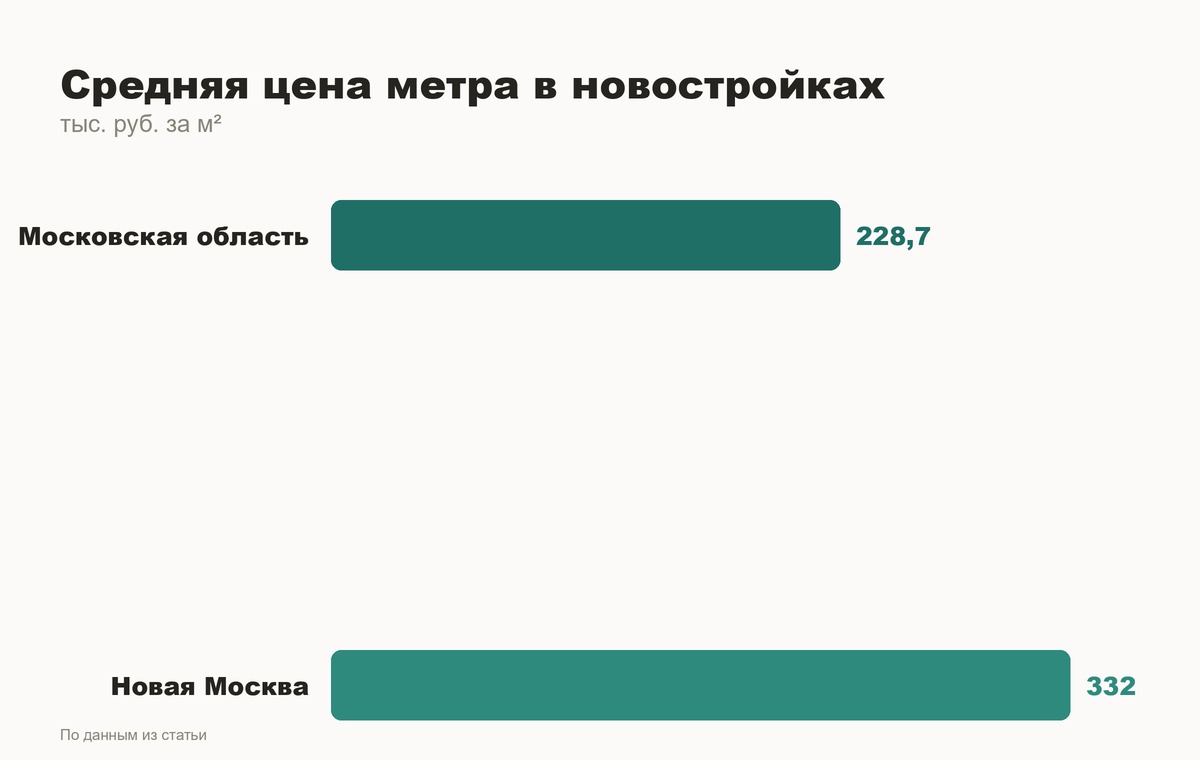
    Разница в цене метра — 31% в пользу области. Клиентка на днях спросила прямо: “Марина, зачем платить в Москве почти на треть больше, если можно взять то же самое в области?” Хороший вопрос. Только “то же самое” там не продают.

    По данным компании «Метриум» за август 2026 года, средняя цена метра в новостройках Московской области — 228,7 тысячи рублей, в Новой Москве — 332 тысячи. Разница огромная, и спрос на неё реагирует предсказуемо: сделок в области за январь-август просело всего на 8,8% год к году, а в старой Москве — на 37,2%, подсчитали аналитики bnMAP.pro. Люди голосуют бюджетом. Вопрос в том, что именно они покупают взамен.

    Почему область дешевле — и что вы теряете в цене

    Застройщики в области не жаднее и не добрее, чем в Москве. Дешевле метр — это всегда следствие трёх вещей: земля, транспорт, инфраструктура.

    Земля в области стоит меньше, потому что дальше от рабочих мест. Дорога до метро или до МЦД занимает не 10 минут пешком, а 15-20 на автобусе, который ходит по расписанию, далёкому от идеала. Инфраструктура вокруг ЖК часто достраивается годами — школа появится, но не факт что в первый год после сдачи дома.

    Я веду клиентов и туда, и туда, и вижу закономерность: тот, кто покупает для жизни, готов на компромисс с дорогой ради экономии. Тот, кто покупает как актив, почти всегда выбирает Москву, даже переплачивая.

    Продолжение этой мысли — в статье Заголовок: Вклад под 14% против квартиры в Москве: что выгоднее в 2026.

    Что происходит со спросом на самом деле

    Здесь нужно разделить два рынка, которые в отчётах часто мешают в одну кучу.

    Есть Новая Москва — формально Москва, юридически, по прописке, по школам с московским статусом. И есть настоящее Подмосковье — область со своим бюджетом, своими льготами, своей ипотечной географией. Когда говорят про “переток спроса из Москвы в область”, чаще всего сравнивают именно старую Москву с реальным Подмосковьем, а Новую Москву держат отдельной строкой. Это правильно: она ощутимо дешевле старой Москвы, но при этом остаётся именно Москвой по статусу.

    Ужесточение параметров семейной ипотеки в 2026 году ударило по обоим сегментам, но по-разному. В Москве средний чек выше, значит порог отсечения по доходу семьи бьёт сильнее. В области бюджет покупки изначально скромнее — туда проще вписаться даже при ужесточении условий.

    Стоит ли ждать роста цен в области больше, чем в Москве

    Вопрос на миллион, и отвечу честно: у меня нет однозначного ответа, потому что вторичка и первичка здесь ведут себя по-разному, а я работаю в основном с готовым жильём и вижу другую картину.

    Логика “спрос смещается в область — значит там будет расти цена быстрее” красивая, но не всегда работает. Рост цены требует не только спроса, но и ограниченного предложения. А в области, по тем же данным «Метриум», объём предложения новостроек сократился на 17% год к году — сильнее, чем упал спрос. Застройщики тоже придерживают выход новых проектов, и это может держать цены стабильными, а не толкать их вверх резко.

    В Москве обратная история: предложение сокращается медленнее спроса, но база цены выше, и любой процент роста здесь в абсолютных рублях весомее.

    Как выбирать между Москвой и областью на практике

    Если вы покупаете для себя и готовы к дороге — область даёт реальную экономию, и это честная сделка с самим собой.

    Если рассматриваете покупку как актив, который потом продать или сдать — ликвидность в Москве почти всегда выше. Квартиру в области сложнее продать быстро именно потому, что покупателей на вторичном рынке там меньше, а конкуренция среди похожих лотов больше.

    Смотрите не только на цену метра, а на то, кто будет покупать у вас через 5-7 лет. В Москве этот круг покупателей шире по определению.

    А вы бы доплатили 30% за московскую прописку и близость метро, или предпочли сэкономить и смириться с дорогой?

    Если думаете о конкретном районе или ЖК и не можете определиться между Москвой и областью — напишите мне, разберём вашу ситуацию с цифрами.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Почему в Новой Москве скоро будет больше квартир, чем желающих

    Почему в Новой Москве скоро будет больше квартир, чем желающих

    На днях смотрела шахматку одного проекта в Коммунарке. 340 квартир, продано 90. Дом строится третий год, до сдачи ещё полтора, а темп продаж такой, что застройщик рискует выйти на финиш с четвертью корпуса в нераспроданном остатке.

    И это не единичный случай. Это симптом.

    Кто на самом деле покупает в Новой Москве

    Раньше логика была простая: не хватает денег на «старую» Москву — берите Новую, метро тянут, инфраструктура растёт, цена ниже в полтора-два раза. Работало это, пока в очереди на покупку стояли и молодые семьи, и инвесторы, и региональные покупатели с деньгами от продажи квартир в своих городах.

    Сейчас очередь поредела. Ключевая ставка держит ипотеку дорогой, льготные программы урезаны по лимитам, а те, кто хотел вложиться на котловане и перепродать через два года, массово из рынка вышли. Маржа на новостройках Новой Москвы уже не та, что была в 2021–2022.

    Остаётся спрос от людей, которые реально хотят там жить. А вот с этим сложнее, чем кажется.

    Почему одна и та же «Новая Москва» — это три разных рынка

    Продолжение этой мысли — в статье Поколение без квартир уже появилось. Следующее будет жить иначе.

    Ошибка, которую я вижу у клиентов постоянно: они ищут «квартиру в Новой Москве» как единый продукт. А там как минимум три несопоставимых сегмента.

    Коммунарка — ближе всего к МКАД, метро есть, инфраструктура плотная, но и плотность застройки высокая. Конкуренция между корпусами внутри одного района уже такая, что застройщики режут цены на соседние очереди одного и того же ЖК.

    Внуково — аэропорт под боком, что для одних плюс (аэрополис, рабочие места), для других минус (шум, специфика локации). Спрос здесь узкий и понятный: люди, связанные с авиацией, логистикой, либо те, кому важна близость к Киевскому шоссе.

    Щербинка — дальше, дешевле, но инфраструктура и транспорт пока догоняют жилую застройку. Купить там квартиру просто, а вот через пять лет продать — вопрос открытый. Зависит от того, доедет ли до района реальная социалка и рабочие места, а не только новые корпуса.

    Три района, три сценария ликвидности. Слово «Новая Москва» в объявлении ничего не говорит о том, что будет с квартирой через семь лет.

    Что происходит с ценой метра, когда предложения больше, чем покупателей

    Механика простая и неприятная для тех, кто уже купил на инвестицию. Когда в одном районе одновременно продаются пять-шесть корпусов от разных застройщиков плюс вторичка от тех, кто купил раньше и решил зафиксировать прибыль, покупатель начинает выбирать не по красивому рендеру, а по цене за метр здесь и сейчас.

    Застройщики отвечают акциями, субсидированной ипотекой, скидками на паркинг и отделку — то есть снижают цену, просто не в лоб. На вторичке в тех же районах владельцы, купившие три-четыре года назад, тоже начинают демпинговать, потому что конкурируют не только друг с другом, но и с новостройками от застройщика напрямую.

    В такой ситуации выигрывает не тот, кто купил раньше, а тот, кто купил там, где реально появилась работающая инфраструктура. Школа с реальным набором, а не «строится». Поликлиника, а не медпункт на 40 квадратов. Транспорт, которым можно пользоваться каждый день, а не «через два года пустят».

    Что это значит для тех, кто выбирает сейчас

    Если смотрите на Новую Москву, берите не «Новую Москву», а конкретный дом с конкретной транспортной доступностью и конкретной социальной инфраструктурой, которая уже работает, а не в проекте.

    Спросите у застройщика реальную статистику продаж по корпусу: сколько квартир из скольких продано на текущей стадии. Если продажи идут медленно на фоне соседних проектов — это сигнал, что рынок уже голосует против конкретной локации или конкретного продукта, а не абстрактный «спрос на Новую Москву в целом».

    И смотрите не на то, сколько стоит метр сегодня, а на то, кому вы будете продавать или сдавать эту квартиру через пять-семь лет. Если ответ звучит расплывчато — присмотритесь к другому району.

    А у вас в районе покупки новостройки конкурируют с вторичкой соседей или спрос пока держится ровно?

    Если разбираетесь, стоит ли брать конкретный проект в Новой Москве или лучше присмотреться к другой локации, напишите мне — разберём вашу ситуацию с цифрами.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Эксперт по приёмке за 15 000 рублей нашёл трещину в перекрытии — застройщик устранял её три месяца

    Эксперт по приёмке за 15 000 рублей нашёл трещину в перекрытии — застройщик устранял её три месяца

    Клиентка купила квартиру в новостройке на юго-востоке Москвы, была уверена, что примет её сама — «не первый раз ремонт делаю, глаз намётан». Я предложила взять с собой технического специалиста хотя бы на первый осмотр. Она отказалась, поехала одна, подписала акт без замечаний. Через два месяца после начала ремонта в стене обнаружилась трещина, которая шла через плиту перекрытия. Экспертиза показала: дефект был на момент приёмки, просто скрыт под шпаклёвкой. Застройщик признал брак, но переговоры и устранение заняли три месяца, а часть ремонтных работ пришлось переделывать за свой счёт.

    Это не страшилка, чтобы продать услугу эксперта. Это конкретный пример того, где самостоятельная приёмка проигрывает — и где, наоборот, в ней нет смысла.

    Когда эксперт реально нужен

    Есть три ситуации, где я всегда рекомендую брать специалиста, даже если бюджет ограничен.

    Первая — квартира без отделки или с черновой отделкой в монолитном доме. Здесь проверяют геометрию стен и полов, вертикальность, наличие трещин в конструктиве, работу вентиляции, электрику до розеток. Без лазерного уровня, тепловизора и понимания строительных норм часть дефектов не видна глазу. Трещина под слоем штукатурки — классика, которую замечают только приборы или опытный взгляд.

    Вторая — квартира с полной отделкой от застройщика. Тут дефектов физически больше: сантехника, напольные покрытия, натяжные потолки, электроприборы, качество плитки. Обычному покупателю нужно проверить 40–60 параметров, и без опыта половина уходит из внимания просто потому, что не знаешь, куда смотреть.

    Продолжение этой мысли — в статье Кладовка за 300 тысяч рублей за метр: во что превратился келлер.

    Третья — если это ваша первая покупка новостройки и вы физически не были на приёмках раньше. Опыт здесь считается не количеством прочитанных статей, а количеством квартир, которые вы лично осматривали с рулеткой и уровнем в руках.

    Сколько стоит приёмка с экспертом в Москве

    Диапазон на рынке широкий — от 8 000 до 25 000 рублей в зависимости от площади квартиры, отделки и репутации специалиста. За эти деньги вы получаете акт осмотра с перечнем дефектов, фотофиксацию и аргументы для официальной претензии застройщику по 214-ФЗ.

    Сравните с ценой ошибки. По моей практике, устранение скрытого дефекта после подписания акта без замечаний обходится дольше и дороже, чем до подписания. Пока квартира не принята, застройщик обязан исправлять недостатки за свой счёт и в разумный срок — это прямо следует из закона о защите прав потребителей и 214-ФЗ. После подписания акта без замечаний доказать, что дефект был изначально, а не появился в процессе вашего ремонта, значительно сложнее.

    Когда можно принимать самому

    Есть случаи, где эксперт — лишняя трата.

    Если вы покупаете вторую или третью квартиру у одного и того же застройщика и уже проходили приёмку в этом же ЖК, вы примерно знаете качество и типовые огрехи конкретного девелопера. Многие мои клиенты, которые брали квартиры в одном комплексе для себя и для сдачи в аренду, вторую приёмку делали уже сами — экономили и время, и деньги.

    Если квартира небольшая, студия или однокомнатная с простой планировкой без сложных инженерных узлов — количество точек проверки меньше, риск пропустить критичный дефект ниже.

    Если у вас есть строительное образование или опыт работы с ремонтом — тогда вы сами себе эксперт, вопрос закрыт.

    Что происходит на практике в Москве

    По моим наблюдениям за сделками в разных ЖК Москвы, доля покупателей, которые берут специалиста на приёмку, за последние пару лет выросла — люди наслушались историй про скрытые дефекты и не хотят рисковать. Особенно это касается комплексов бизнес- и премиум-класса, где стоимость квадратного метра высокая и цена ошибки соответствующая.

    Но парадокс в том, что в дорогих проектах количество дефектов на приёмке далеко не всегда меньше, чем в комфорт-классе. Высокая цена — не гарантия идеального качества стройки. Это гарантия более качественной отделки мест общего пользования и, возможно, более быстрой реакции застройщика на претензию.

    А как вы принимали свою квартиру — сами или с экспертом, и что в итоге нашли?

    Если сомневаетесь, брать специалиста на приёмку или справитесь сами — напишите мне, разберём вашу ситуацию конкретно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.