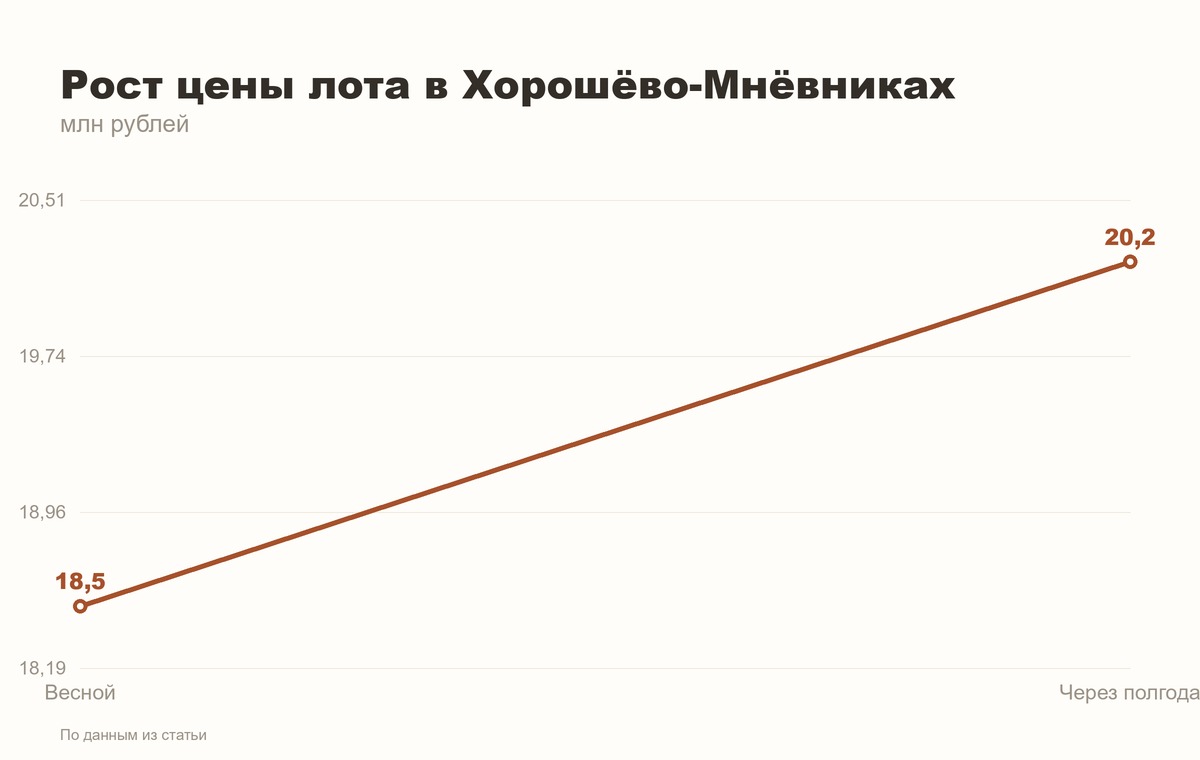
На прошлой неделе мне написал клиент, который откладывал покупку двушки в Хорошёво-Мнёвниках с весны. Логика простая: рубль слабеет, экономика штормит, застройщики скоро побегут снижать цены, чтобы хоть что-то продать. Ждал полгода. За это время лот, который он присматривал за 18,5 млн, подорожал до 20,2 млн. Это не жадность застройщика — это механизм, который сейчас снова обсуждают из-за прогноза ВТБ.
Что изменилось в прогнозе и при чём тут покупатели квартир
ВТБ пересмотрел ожидания по курсу: вместо заложенных ранее 85-88 рублей за доллар первый зампред банка Дмитрий Пьянов на ПМЭФ-2026 говорил про уровень около 80 рублей до конца года. Аналитики ВТБ Мои Инвестиции не исключают и стрессовый сценарий — до 100 рублей.
Укрепление курса выглядит хорошей новостью. Но для рынка недвижимости важен не столько сам уровень, сколько амплитуда колебаний и общая неопределённость. Застройщик закупает лифты, инженерку, отделочные материалы с валютной составляющей и закладывает в цену не текущий курс, а риск его изменения на горизонте стройки — а это два-три года минимум.
Почему квартиры дорожают не сразу после ослабления рубля
Здесь работает лаг в несколько месяцев. Сначала растёт цена импортных компонентов — той же инженерии, фасадных систем, лифтового оборудования. Затем это отражается в себестоимости стройки. И только потом — в прайсе на квартиры, причём не разово, а постепенно, через новые этапы продаж.
Об этом у меня есть отдельный материал: Доллар по 74: когда пора выйти из валюты и купить квартиру — и когда точно не пора.
Я вижу это на конкретных проектах. Когда в 2025 году курс совершал резкие движения, застройщики в бизнес- и премиум-сегменте не бросались снижать цены на фоне укрепления рубля — но и не спешили снижать их обратно, когда рубль откатывался. Цена на новостройку — вещь однонаправленная: вверх она идёт быстро, вниз — почти никогда, разве что через скрытые скидки от банка-партнёра или рассрочку.
Что с ипотекой, если рубль слабый, а ставка высокая
Тут логика жёсткая: слабый рубль разгоняет инфляцию, а с высокой инфляцией у Центробанка меньше пространства для снижения ключевой ставки. Значит, рыночная ипотека под 18-20% годовых может задержаться дольше, чем хотелось бы тем, кто ждёт «когда ставки упадут и я возьму ипотеку».
На практике это означает: те, кто откладывает покупку в расчёте на дешёвую ипотеку через полгода-год, рискуют одновременно столкнуться и с более высокой ценой квадратного метра, и с той же дорогой ставкой. Двойной проигрыш.
Как это выглядит на конкретных цифрах по Москве
Возьмём условную студию в новостройке у метро за 9,5 млн рублей. Если застройщик заложит рост себестоимости даже на 8-10% из-за валютной составляющей стройматериалов — а это реалистичный сценарий при курсе, гуляющем между 80 и 95 — цена к моменту сдачи корпуса может подняться до 10,3-10,5 млн. Ежемесячный платёж по ипотеке на разницу в миллион при ставке 18% — это дополнительные 3-4 тысячи рублей в месяц на всём сроке кредита. Не катастрофа, но и не мелочь, если считать за 20-25 лет.
Что делать покупателю в этой ситуации
Первое — не ждать идеального курса. Цена на квартиру зависит от него не напрямую, а через два передаточных звена: себестоимость стройки и решение застройщика поднять прайс. Оба звена работают с задержкой, и предсказать точный момент невозможно даже банковским аналитикам — раз у них разброс прогнозов от 80 до 100 рублей за доллар.
Второе — если сделка экономически имеет смысл сейчас, откладывать её ради гипотетического курса — это спекуляция, а не расчёт. В таких случаях я всегда предлагаю клиентам смотреть не на курс доллара, а на конкретный лот: динамику цен в этом корпусе за последние полгода, наличие субсидированной ипотеки от застройщика, скидки на конкретные квартиры с неудачной планировкой или видом.
Третье — если бюджет позволяет, рассматривать проекты на ранней стадии строительства. Там разница между стартовой ценой и ценой к вводу традиционно выше 15-20%, и она почти всегда перекрывает валютные риски себестоимости.
А вы бы отложили покупку квартиры в ожидании обвала курса — или предпочли зафиксировать цену сейчас, пока не подняли прайс на следующем этапе продаж?
Если сомневаетесь, стоит ли сейчас покупать или ждать — напишите мне, разберём конкретный проект и посчитаем, что выгоднее в вашей ситуации.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply