Половина покупателей квартир в Москве расплачивается наличными. Полностью. Без единого кредитного рубля. Я вижу это каждую неделю на своих сделках, и цифры «Домклик» это подтверждают: в первом полугодии 2026 года покупки жилья «за свои» выросли по стране на 26,5% год к году, а в новостройках — на 63,6%. Это не случайность, а смена модели поведения покупателя, и, честно говоря, мне такая тенденция нравится — она делает рынок здоровее и предсказуемее.
Почему так происходит
Ключевая ставка остаётся высокой, и ипотека на рыночных условиях для многих превращается из инструмента покупки в способ подарить банку половину стоимости квартиры за годы выплат. Люди это считают и делают выводы — причём выводы вполне логичные и взвешенные.
Семейную программу пересмотрели, и её условия уже не спасают так, как раньше. Лимитов льготной ипотеки просто не хватает на покупку обычной двухкомнатной квартиры в большинстве крупных городов страны. Не элитной — обычной двушки. Разрыв между реальными ценами и лимитом программы вынуждает либо доплачивать рыночными кредитными деньгами (что снова упирается в высокую ставку), либо искать всю сумму самостоятельно. И многие находят — это отличная новость.
Москва и Петербург — лидеры по доле сделок «за свои»
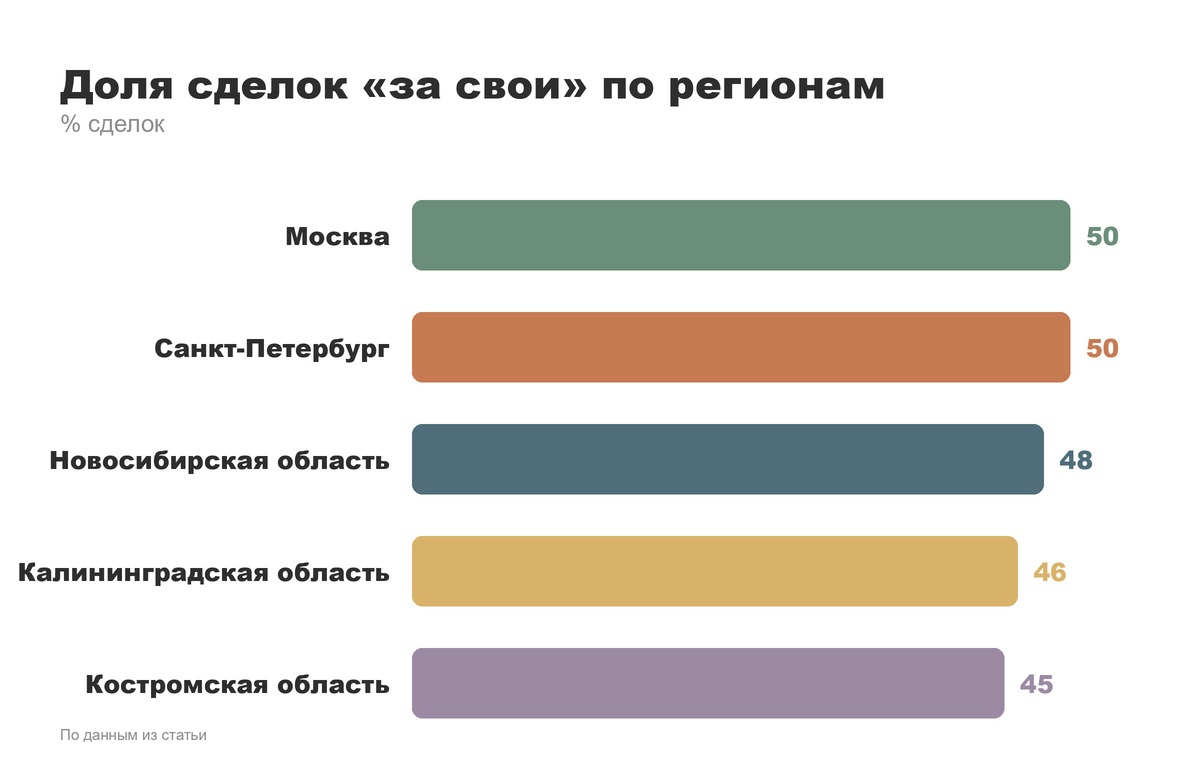
В Москве и Санкт-Петербурге доля неипотечных сделок сейчас 50%. Самый высокий показатель в стране, и объяснение здесь двойное, причём оба фактора работают в плюс покупателю.
Цены на недвижимость в столицах такие, что льготная ипотека закрывает лишь часть стоимости квартиры, а остаток на рыночных условиях делает ежемесячный платёж неподъёмным для среднего покупателя. Кроме того, в Москву традиционно приезжает состоятельная аудитория из регионов — люди, которые продали бизнес, недвижимость на родине или просто располагают накоплениями и предпочитают закрыть вопрос с квартирой сразу, без банка, без переплат, без зависимости от ставки. Согласитесь, звучит как разумная стратегия.
Для сравнения: в топ-5 по доле сделок «за свои» также вошли Новосибирская область (48%), Калининградская (46%) и Костромская (45%). Но Москва и Петербург держат планку выше всех — это говорит о зрелой структуре спроса в столице.
Что это значит для тех, кто планирует покупку
Ко мне приходят два типа клиентов с похожим запросом. Первый — те, у кого есть капитал (продажа предыдущей квартиры, бизнеса, накопления), и они прямо спрашивают: «Стоит ли вообще рассматривать ипотеку, если можем закрыть сделку деньгами?». Второй — те, кто изначально рассчитывал на льготную программу, но при просчёте конкретной квартиры выясняется, что лимита не хватает, а доплата по рыночной ставке съедает весь смысл затеи.
Обеим категориям я обычно говорю следующее, и это, поверьте, хорошие новости.
Если есть возможность купить без кредита — это сейчас самый спокойный и приятный путь в Москве. Не нужно ждать одобрения банка, не нужно зависеть от того, как поведёт себя ставка дальше, не нужно закладывать в бюджет переплату на годы вперёд. Сделка быстрее, переговоры с застройщиком или продавцом на вторичке гибче: за деньги без ипотеки часто удаётся получить лучшую цену или дополнительные условия, потому что для продавца это самый надёжный и быстрый вариант закрытия сделки. Красивая, прозрачная схема без лишних нервов.
Если капитала на полную сумму нет, но льготная программа не закрывает разрыв — не бросайтесь на первую попавшуюся квартиру. Ищите варианты, где комбинация «свои средства плюс минимальный кредит» вообще имеет экономический смысл. Иногда выгоднее подождать, накопить чуть больше, чем взять квартиру впритык с максимальной кредитной нагрузкой — и в итоге получить куда более спокойную жизнь без стресса из-за платежей.
Покупатель в Москве становится более расчётливым и всё чаще выбирает независимость от банка вместо привычной ипотечной схемы. Ипотека не исчезла как инструмент, но она перестала быть автоматическим выбором по умолчанию — и это добрый знак для рынка в целом.
Если разбираетесь, что выгоднее в вашей ситуации — покупка «за свои», комбинация с кредитом или ожидание более удобного момента — напишите мне. Разберём конкретно вашу квартиру и бюджет, без общих фраз, и найдём вариант, который порадует именно вас.
Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
https://dzen.ru/a/aiv1cLPDWWdXkU5r
Подписывайтесь на мой Telegram-канал:
https://t.me/AvroraCity
Также веду канал в MAX:
https://max.ru/id220600071668_biz
Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
https://molokanovams.taplink.ws
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply