Клиентка полтора года откладывала покупку двушки в Хорошёво-Мнёвниках, ждала, когда ставка по ипотеке опустится хотя бы до 12%. Дождалась 14,25% ключевой ставки ЦБ — и в итоге купила быстрее и выгоднее, чем если бы тянула ещё год.
Расскажу, как так вышло — логика здесь неочевидная, и таких историй у меня сейчас несколько.
Ждали снижения — а квартира дорожала
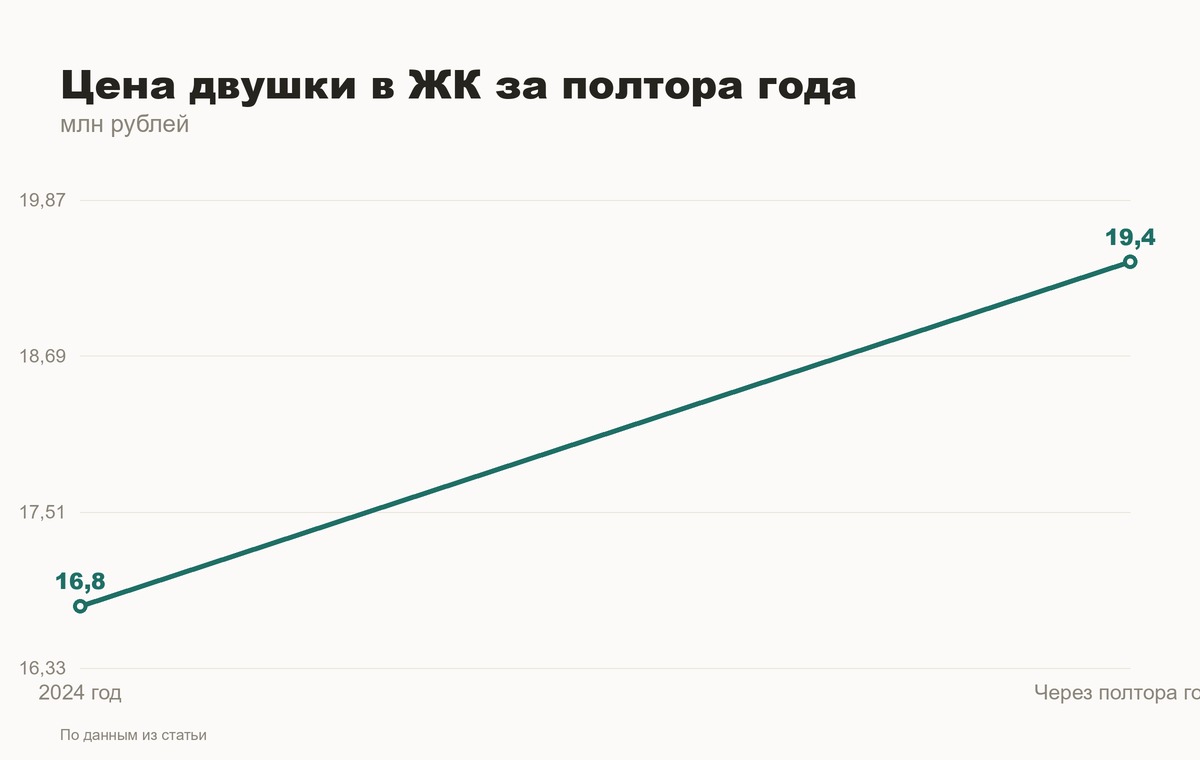
Бюджет у клиентки был 18 млн рублей, из них 7 млн — свои, остальное ипотека. В 2024 году она смотрела двушку в этом же ЖК за 16,8 млн. Не взяла — ставка казалась неподъёмной, решила подождать.
За полтора года стройка перешла в высокую степень готовности, цена на аналогичную квартиру выросла до 19,4 млн. Разница — 2,6 млн рублей. Ставка по ипотеке на новостройки почти не изменилась: банки как держали ставки около 17-18% годовых по рыночным программам, так и держат. Снижение ключевой ставки ЦБ до 14,25% (данные Банка России) в розничные ипотечные продукты перекладывается медленно и не полностью.
Человек ждал дешёвой ипотеки, а получил дорогую квартиру.
Что реально изменила ставка 14,25%
Ключевая ставка — это не ставка, по которой вам выдадут ипотеку. Это ориентир, от которого банки считают свою стоимость денег. Когда ЦБ снижает ключевую с 21% (уровень 2024-начала 2025 года) до 14,25%, банки постепенно снижают и ипотечные ставки — но с лагом в несколько месяцев и не один в один.
Рядом по смыслу лежит Семья из Тюмени купила квартиру за 15 млн в Москве и переплатила 3 миллиона.
Для клиентки это выразилось так: в начале года по рыночной ипотеке ей предлагали 19-20% годовых, к моменту сделки — около 17,5%. При кредите в 11 млн на 20 лет разница между 20% и 17,5% в ежемесячном платеже — примерно 15-18 тысяч рублей. Ощутимо, но не решающе.
Куда сильнее на итоговую переплату повлияла не ставка ЦБ, а рост цены самой квартиры за время ожидания.
Расчёт, который я показала клиентке
Мы сели и сравнили два сценария на конкретных цифрах.
Вариант «подождать ещё год»: квартира дорожает минимум на 8-10% (это темп роста в проекте за последний год), ставка снижается, допустим, ещё на 1,5-2 пункта.
Вариант «купить сейчас»: цена фиксируется, ставку в первые годы можно снизить рефинансированием, если ЦБ продолжит цикл снижения.
При росте цены на 1,5-2 млн экономия на ставке в 1,5-2 пункта эту разницу не перекрывает даже за 5-7 лет обслуживания кредита. Квартира — это актив с фиксированной ценой в моменте покупки, а ставка — переменная, которую при благоприятном сценарии можно пересмотреть позже через рефинансирование.
Это и стало решающим аргументом.
Почему в новостройках ждать ставку особенно невыгодно
На вторичке цена реагирует на ставку быстрее и заметнее — продавцы готовы торговаться, когда спрос падает. В новостройках, особенно на стадии высокой готовности, застройщик снижает цены крайне неохотно: у него есть проектное финансирование, эскроу-счета и график, который он обязан выдерживать.
В новостройках работает другая логика: цена растёт по мере роста готовности дома почти независимо от того, что происходит со ставкой ЦБ. Ждать дешёвую ипотеку в надежде, что заодно и цена на квартиру не изменится — стратегия, которая почти всегда проигрывает.
Что делать тем, кто сейчас в раздумьях
Если бюджет и первоначальный взнос собраны, а квартира устраивает — точка входа обычно важнее, чем идеальная ставка. Ставку можно снизить потом: рефинансированием, субсидированной программой от застройщика, досрочным погашением части долга. Цену, зафиксированную на старте продаж или на этапе котлована, снизить нельзя — только вырасти.
Если же взнос ещё не собран или квартира вызывает сомнения — тут ждать имеет смысл, но не ставку ЦБ, а свою готовность к сделке.
А как вы для себя решаете — ждать снижения ставки или фиксировать цену сейчас? Расскажите, что перевесило в вашем случае.
Если считаете похожую ситуацию на своих цифрах — напишите мне, разберём конкретный вариант.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply