Клиентка пришла с одобренной семейной ипотекой на 12 млн и мечтой о двушке в районе метро «Аминьевская». Реальность встретила её ценником в 24 млн. Дальше — механика, которую сейчас проходят почти все семьи с детьми, покупающие новостройку в Москве.
Лимит семейной ипотеки — 12 млн рублей по всей стране, это льготная программа с господдержкой под сниженную ставку. Лимит не менялся давно, а московские новостройки за это время не стояли на месте. Двушка в панельном или монолитном доме массового сегмента в пределах МКАД сейчас стартует от 16–18 млн, а в среднем поясе — ближе к 22–26 млн. Разница между лимитом и реальной ценой квартиры — это и есть сумма, которую покупателю нужно закрыть чем-то ещё.
Как выглядит расчёт в реальной сделке
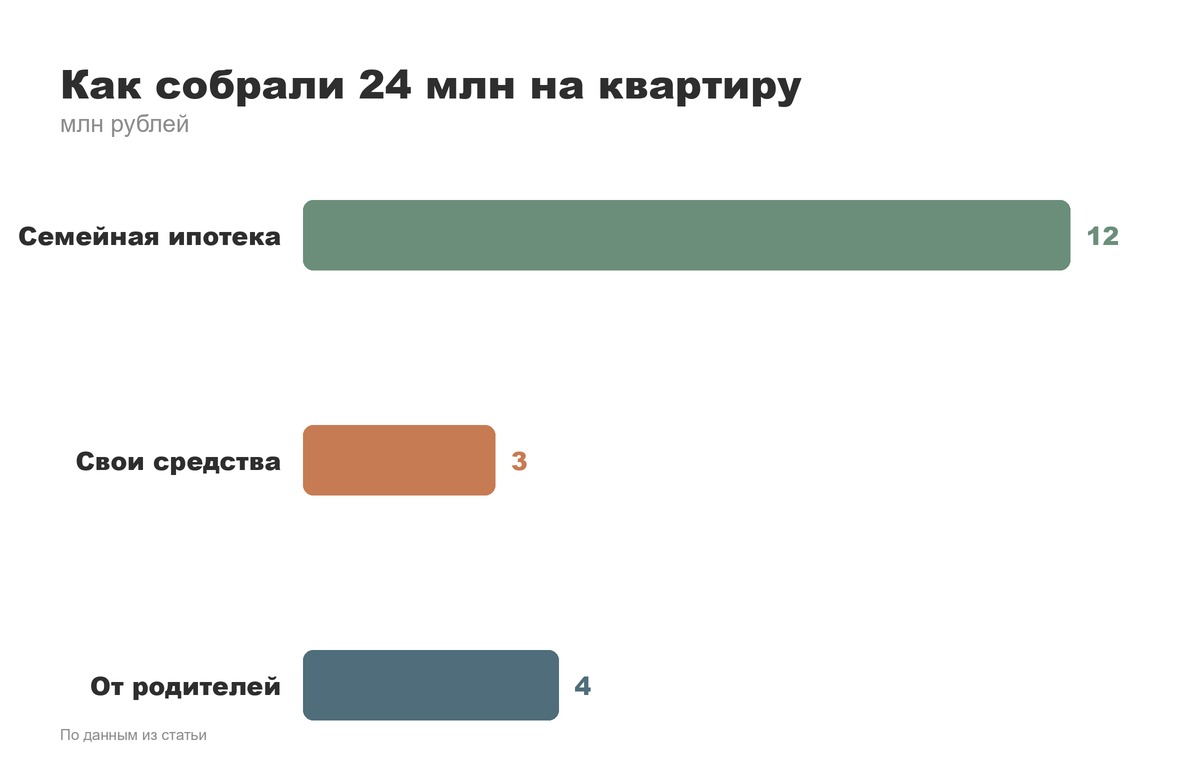
У моей клиентки был первоначальный взнос — 3 млн собственных денег. Плюс одобренные 12 млн по семейной ипотеке. Итого 15 млн из 24. Не хватало 9 млн.
Варианты, которые мы рассматривали:
Продолжение этой мысли — в статье Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге.
Комбинированная ипотека. Часть суммы — по семейной программе под льготную ставку, часть — обычным рыночным кредитом на разницу. Банки такое делают, но ставка на «рыночную» часть заметно выше, и общий ежемесячный платёж считается по смешанной формуле. У клиентки получалось два фактически разных кредита в одном договоре.
Продажа имеющегося жилья. У неё была однушка в Балашихе, которую она планировала продать и вложить деньги в разницу. Это самый частый сценарий у клиентов с семейной ипотекой: люди улучшают жилищные условия, продавая старую квартиру и добавляя вырученные деньги к лимиту.
Помощь родителей. Часть суммы — 4 млн — дали родители мужа. Это оформили как дарение, чтобы не путать деньги с совместно нажитым имуществом.
В итоге собрали: 12 млн ипотеки + 3 млн своих + 4 млн от родителей + доплата после продажи однушки, которую продали уже в процессе сделки на альтернативу.
Почему просто «взять побольше по семейной» не работает
Клиенты на первой встрече часто спрашивают: а можно увеличить сумму по семейной ипотеке, если очень нужно? Нет. Лимит фиксированный, банк не выдаст больше по льготной ставке независимо от дохода семьи. Максимум, что можно сделать — добрать разницу либо наличными, либо вторым кредитом, либо материнским капиталом, если он ещё не использован.
Ещё один момент, который часто упускают: если квартира стоит дороже лимита, банк требует подтвердить, откуда берётся оставшаяся сумма. «Как-нибудь наберём» на этапе одобрения сделки не проходит — нужны документы: договор купли-продажи старой квартиры, договор дарения, справка о доходах под второй кредит.
Где семейная ипотека всё ещё закрывает всю сумму
Лимит 12 млн закрывает полную стоимость квартиры в новостройках за пределами МКАД — Новая Москва, ближнее Подмосковье, отдельные проекты в промышленных зонах на реорганизации. Там однушки и небольшие двушки укладываются в лимит без доплат. Но если семья хочет именно Москву в старых границах, да ещё и с нормальной транспортной доступностью, разницу почти всегда приходится закрывать чем-то из перечисленного выше.
Клиентка закрыла сделку через три месяца после первого обращения — успела продать однушку, дождалась дарственных документов от родителей, банк пересчитал итоговый платёж по комбинированной схеме. Ключ получила, квартирой довольна, но признаётся: если бы знала на старте, сколько бумажной возни с подтверждением источников денег, начала бы собирать документы параллельно с поиском квартиры, а не после.
А как у вас закрывалась разница между одобренной ипотекой и ценой квартиры — продажей старого жилья, вторым кредитом или помощью родственников?
Если считаете похожую схему для своей покупки — напишите мне, разберём цифры под вашу ситуацию.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply