Он пришёл ко мне с фразой: «Марина, я понимаю, что это дорого, но объясните, почему это может быть умнее рассрочки». Бюджет — 34 млн, первоначальный взнос 14 млн, остальное — либо ипотека под рыночную ставку, либо рассрочка от застройщика на два года до сдачи дома.
Кто вообще берёт ипотеку под 19% в Москве
Это не тот покупатель, который берёт ставку от безысходности. За последний год через меня прошло несколько похожих сделок, и портрет один: человек с хорошим доходом, часто ИП или собственник бизнеса, у которого деньги работают в обороте под доходность выше банковской ставки. Ему невыгодно вынимать 20 млн из бизнеса и класть в квартиру — выгоднее занять у банка и оставить капитал работать.
Второй типаж — люди, которые точно знают, что рефинансируют кредит через год-полтора, когда ставка пойдёт вниз. Они берут деньги сейчас, потому что квартира нужна сейчас: либо цена вот-вот вырастет, либо конкретный лот уходит.
Мой клиент был из первой категории. У него розничный бизнес с оборачиваемостью, при которой 19% годовых — не страшная цифра в сравнении с альтернативными издержками.
Почему рассрочка не всегда лучше ипотеки
Об этом у меня есть отдельный материал: Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%.
Застройщик предлагал рассрочку: 40% сразу, остальное — равными платежами до ввода дома в эксплуатацию через два года. На бумаге выглядит привлекательно — вроде бы 0% переплаты.
Я всегда прошу клиентов считать не ставку, а итоговую нагрузку на бюджет и риски. У рассрочки есть скрытая цена:
— цена квартиры при рассрочке обычно на 8–12% выше, чем при 100% оплате или ипотеке — застройщик закладывает свою маржу за отсрочку
— график платежей жёсткий, просрочка даже на неделю может грозить штрафами или расторжением ДДУ
— если через год у клиента случится провал в бизнесе, банк по ипотеке пойдёт на реструктуризацию, а застройщик по рассрочке — вряд ли
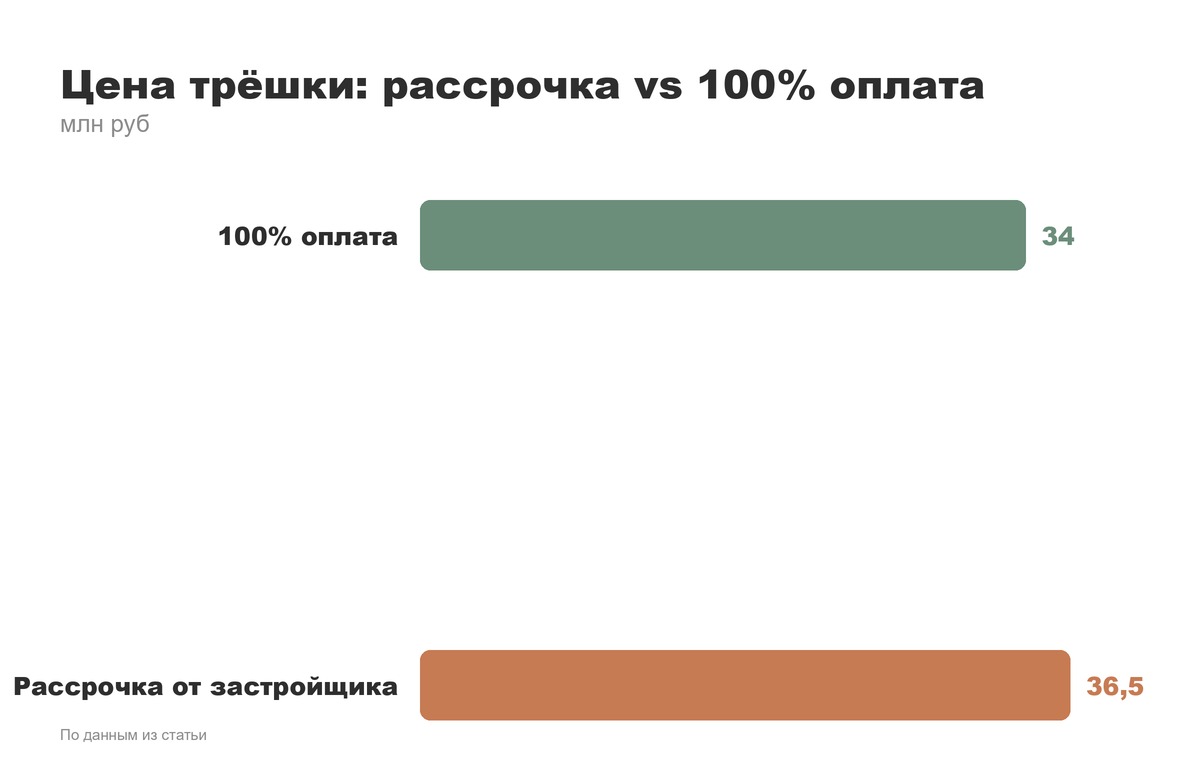
Мы посчитали по факту: цена той же трёшки при 100% оплате была 34 млн, при рассрочке застройщик просил 36,5 млн. Разница в 2,5 млн — это скрытая переплата, которую не видно в моменте, потому что нет цифры «процент годовых».
Расчёт: во что реально обходится ипотека под 19%
Клиент брал 20 млн на 15 лет под 19%. Ежемесячный платёж на старте — около 320 тысяч рублей. Много, но для его дохода это было комфортно: платёж укладывался в 25% от того, что зарабатывает бизнес.
Ипотеку под рыночную ставку сегодня почти никто не платит все 15–20 лет. Через рефинансирование или частичное досрочное погашение реальный срок жизни такого кредита обычно 2–4 года. Клиент планировал гасить агрессивно — уже в первый год внёс два досрочных платежа по 3 млн из оборота бизнеса, снизив тело долга и будущую переплату.
Второй момент — квартира куплена по цене 100% оплаты, то есть без застройщицкой наценки за рассрочку. На круг, даже с процентами по ипотеке за первый год-полтора, итоговая сумма оказалась ниже, чем если бы он взял рассрочку и потом рефинансировал остаток в банке перед вводом дома. По опыту моих клиентов, банки не всегда охотно рефинансируют остатки задолженности перед застройщиком на выгодных условиях.
Что это значит для покупателя новостройки в Москве
Ипотека под 19% — не приговор и не глупость, если правильно понимать её место в сделке. Она работает для тех, кто:
— может досрочно гасить значимые суммы в первые год-два
— сравнивает не ставку в вакууме, а полную стоимость альтернативы: рассрочки, наличных, отложенной покупки
— готов пересчитать сделку заново, если ставка ЦБ пойдёт вниз и появится смысл рефинансироваться
Для остальных рассрочка или ожидание снижения ставки часто разумнее. Универсального ответа тут нет — есть конкретная математика под конкретный бюджет и конкретный источник дохода.
А вы бы взяли ипотеку под текущую ставку ради конкретной квартиры, или предпочли бы подождать более выгодных условий?
Если считаете похожую сделку — с ипотекой, рассрочкой или сравнением вариантов — напишите мне, разберём цифры под вашу ситуацию.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply