Blog

  • Постановление №2118-ПП: почему квартиры в новых московских проектах подорожают уже на старте продаж

    Постановление №2118-ПП: почему квартиры в новых московских проектах подорожают уже на старте продаж

    5 августа 2026 года Правительство Москвы подписало постановление №2118-ПП, которое переворачивает логику расчета машино-мест в новостройках. Звучит как сухая техническая новость, но именно такие постановления двигают цены на квадратный метр. Покупателям стоит понимать механику до того, как она отразится в прайс-листах.

    Что изменилось в расчете парковок

    Раньше застройщик считал машино-места по общей площади квартир — усредненно, без привязки к конкретным метражам. Теперь порядок разбит на два этапа:

    – на стадии градостроительного проектирования (ГЗК) расчет всё еще идет по общей площади квартир;
    – на стадии архитектурно-строительного проектирования (АГР) — уже по количеству квартир с учетом площади каждой.

    Итоговая цифра машино-мест, которую застройщик заложит в проект, станет точнее и, как правило, выше той, что получалась по старой упрощенной формуле.

    Новые нормативы: сколько машино-мест теперь обязательно

    Я уже писала про это — «Лаки» подорожал в 4 раза: почему квартира на старте продаж — это билет в квадратные метры.

    Постановление вводит четкую шкалу обеспеченности постоянными машино-местами:
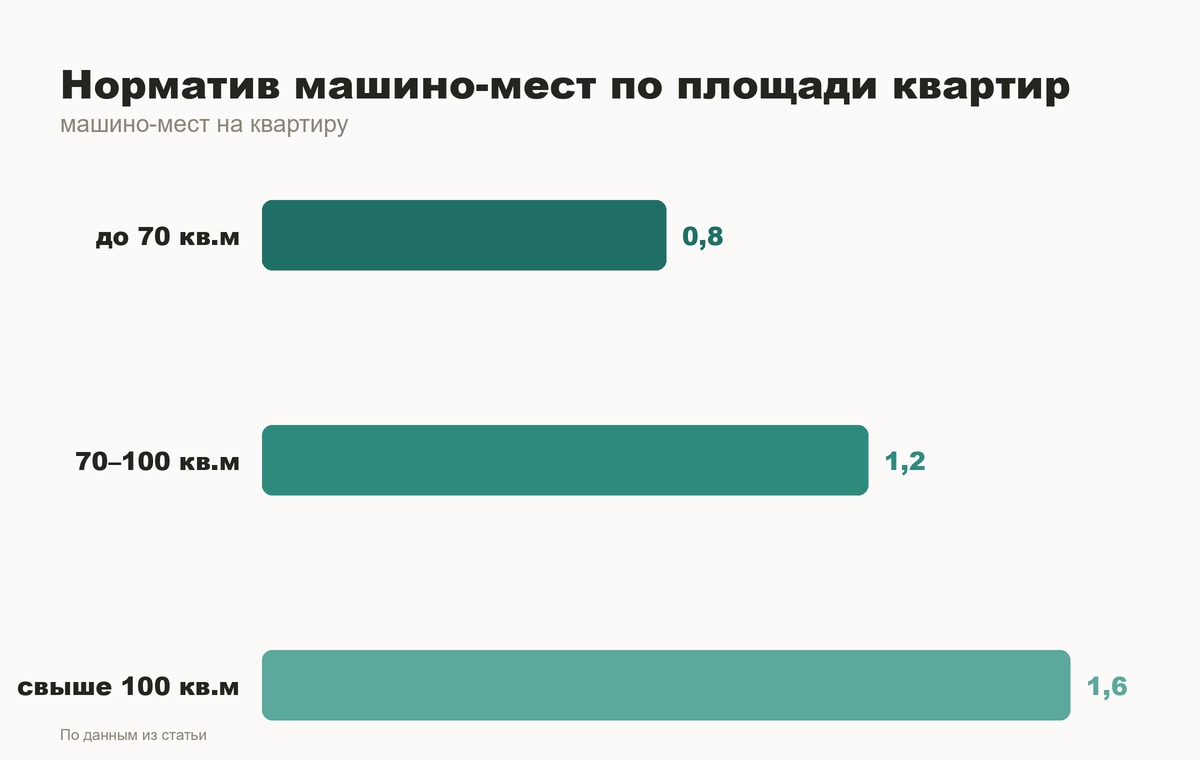
    – 0,8 машино-места — для квартир площадью до 70 кв. м;
    – 1,2 машино-места — для квартир от 70 до 100 кв. м;
    – 1,6 машино-места — для квартир свыше 100 кв. м, а также для индивидуальных и блокированных жилых домов.

    Логика простая: чем крупнее квартира, тем выше вероятность второй машины в семье, и город это формализовал. Для застройщика это прямая нагрузка на паркинг — больше уровней, больше стоимости конструктива, больше земли под въезды и рампы.

    Что будет с проектами, которые уже в работе

    Новые требования не касаются объектов, у которых на 5 августа 2026 года уже есть разрешение на строительство, положительное заключение экспертизы, утвержденное архитектурно-градостроительное решение или другие установленные документы. Проекты, вышедшие в продажу раньше этой даты, финансовую модель не пересчитывают — паркинг там уже заложен по старым нормам.

    А вот всё, что только выходит на проектирование сейчас, будет считаться по-новому. И здесь есть еще один нюанс: нормы постановления №945-ПП в новой редакции применяются независимо от Правил землепользования и застройки. Если ПЗЗ конкретного участка противоречит новым нормативам — приоритет у новых требований. Это закрывает застройщикам лазейку сослаться на более мягкие условия ПЗЗ и заложить меньше паркинга, чем требует город.

    Почему это скажется на цене квартиры

    Паркинг — это часть себестоимости проекта, которая закладывается в финансовую модель на старте. Норматив вырос, а земельный участок и так ограничен по площади. Застройщику приходится либо:

    – строить больше уровней паркинга (это дороже — растет себестоимость всего проекта),
    – либо снижать плотность жилой застройки в пользу машино-мест,
    – либо перекладывать разницу в цену квадратного метра.
    Все три варианта ведут к одному результату — рост цены на новые лоты, которые выйдут в продажу уже по новым нормативам. Финансовые модели ряда проектов, рассчитанные до августа, теперь просто не сходятся: застройщикам придется пересчитывать экономику практически с нуля.

    Что это значит для тех, кто планирует покупку

    Смотрите новостройку, которая уже в продаже с разрешением на строительство, выданным до 5 августа? Переходные положения на неё не действуют, и цена паркинга там сформирована по старым правилам. А вот проекты, которые выйдут на рынок позже — особенно с крупными квартирами от 70 кв. м и выше — с высокой вероятностью будут дороже именно из-за возросшей нагрузки на паркинг.

    Если вы присматриваете квартиру большой площади в новом корпусе, который еще не вышел в продажу, у покупки здесь и сейчас, пока действуют старые финансовые модели уже анонсированных проектов, появляется дополнительный смысл. Ждать более выгодных условий в новых проектах не стоит — постановление работает в обратную сторону.

    Если присматриваете конкретный проект и не уверены, попадает он под старые или новые нормы — напишите мне, разберем документацию по конкретному ЖК.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Эскроу-счёт не спасёт вас, если вы думаете, что деньги «просто лежат в банке и никуда не пропадут». Три сценария, где покупатели теряли

    Эскроу-счёт не спасёт вас, если вы думаете, что деньги «просто лежат в банке и никуда не пропадут». Три сценария, где покупатели теряли

    Каждую неделю мне пишут: «Мы выбираем ЖК, но переживаем — вдруг застройщик обманет». И почти всегда следом: «Хотя там же эскроу, значит, всё безопасно?»

    Эскроу изменил рынок новостроек. Но он закрывает не все риски, а один конкретный. Если вы думаете, что купили полную страховку от всех бед, вас может ждать неприятный сюрприз.

    Как на самом деле работает эскроу-счёт

    Механика простая. Вы переводите деньги не застройщику, а на специальный счёт в банке. Застройщик их не видит и не может тратить на стройку — он строит на кредитные средства банка, это называется проектным финансированием. Как только дом сдан и вы получили ключи, банк переводит деньги застройщику.

    Смысл в одном: если застройщик банкротится до сдачи дома, ваши деньги не сгорают вместе с его компанией — банк их вам вернёт.

    Это решило главную проблему рынка десятилетия назад — обманутых дольщиков, которые платили напрямую застройщику и оставались без денег и без квартиры. С июля 2019 года эскроу стал обязательным механизмом для всех новостроек с привлечением средств граждан — это закреплено в законе о долевом строительстве (214-ФЗ).

    Дальше начинаются нюансы, о которых застройщики скромно молчат.

    Когда эскроу не защитит от долгой стройки

    Об этом у меня есть отдельный материал: Эскроу-счёт: почему ваши деньги при покупке новостройки защищены лучше, чем вы думаете.

    Эскроу гарантирует возврат денег, если проект не достроен. Но не гарантирует, что дом сдадут в срок.

    У меня был клиент, который купил квартиру в ЖК на юго-востоке Москвы с эскроу-счётом и был спокоен. Через полтора года сдача сдвинулась на десять месяцев. Деньги никуда не пропали, банк их не потерял — но человек продолжал платить ипотеку и снимать жильё одновременно. Основной капитал он не потерял, но потерял почти год комфортной жизни и приличную сумму на аренде.

    Эскроу защищает деньги. Он не защищает ваше время и не компенсирует моральные издержки долгостроя.

    Что происходит, если банк, где открыт эскроу-счёт, лишится лицензии

    Об этом вообще никто не думает на этапе покупки.

    Деньги на эскроу-счетах застрахованы Агентством по страхованию вкладов, но лимит — 10 млн рублей на одного вкладчика в одном банке. Для квартиры в спальном районе это, возможно, покрывает всю сумму. Но если вы покупаете квартиру в Хамовниках или Раменках за 25–40 млн рублей, а у банка, где открыт эскроу, отзывают лицензию — вернут только 10 миллионов. Остальное придётся требовать через процедуру ликвидации банка, и совсем не факт, что вы дождётесь всей суммы.

    При покупке дорогой квартиры имеет смысл смотреть не только на застройщика, но и на банк, который ведёт проект. Крупные системообразующие банки — это не гарантия, но риск там ниже.

    Эскроу не защищает от изменений в проекте

    Отдельная история — когда деньги в безопасности, а сама квартира на выходе оказывается не такой, как вы себе представляли.

    Застройщик может изменить проект: убрать часть благоустройства, заменить отделку входных групп, сдвинуть сроки ввода социальной инфраструктуры. Формально это не нарушение договора долевого участия, если характеристики самой квартиры не изменились. Эскроу здесь ни при чём — деньги дойдут до застройщика после сдачи дома, а претензии по качеству двора или соседней школы вы будете решать отдельно, уже постфактум.

    Я всегда советую клиентам смотреть не только на факт эскроу, но и на проектную декларацию — там прописаны конкретные обязательства застройщика, и на неё можно ссылаться, если что-то пошло не так.

    Что эскроу действительно гарантирует

    Механизм полностью убрал классический риск «заплатил и остался ни с чем», который массово ломал жизни людям в 2010-х. Если стройка встанет насовсем и застройщик обанкротится, деньги в пределах страховой суммы вам вернут. Это защита капитала, и отказываться от неё точно не стоит.

    Просто нужно понимать границы этой защиты: эскроу спасает деньги, но не спасает от сдвига сроков, изменений проекта и рисков, связанных с самим банком, а не застройщиком.

    Что делать покупателю на практике

    Перед сделкой стоит проверить три вещи: надёжность банка, который ведёт эскроу-счета проекта, историю застройщика по предыдущим объектам — сдавал ли он их в срок, и проектную декларацию — что именно обещано в благоустройстве и инфраструктуре, а что оставлено на усмотрение застройщика.

    Если сумма покупки превышает 10 млн рублей, стоит обсудить с банком и застройщиком возможность распределения средств между несколькими эскроу-счетами в разных банках — некоторые крупные проекты такую опцию предоставляют.

    Если разбираетесь с конкретным ЖК и хочется понять, что стоит за красивой презентацией — напишите мне, разберём вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Скидка 30% от застройщика: как отличить реальную выгоду от подрисованной цифры на баннере

    Скидка 30% от застройщика: как отличить реальную выгоду от подрисованной цифры на баннере

    «Скидка 30%, успейте купить!» — если видите такой баннер на новостройке в Москве, первым делом спросите себя: 30% от чего?

    На этом вопросе строится большинство маркетинговых скидок в 2026 году. Застройщик не обманывает напрямую — он показывает процент от цифры, которую сам придумал накануне акции. Разбираю, как эта схема работает и что проверить перед сделкой.

    Как застройщики рисуют «скидку из воздуха»

    Классическая схема выглядит так: за неделю-две до старта акции прайс-лист на квартиры поднимают на 15–20%. А потом объявляют скидку 25–30% от этой новой, завышенной цены.

    На баннере — красивая цифра. По факту квартира стоит примерно столько же, сколько месяц назад, или даже дороже.

    Проверить это несложно, если знать, куда смотреть:

    — зайдите в архив сайта застройщика через Wayback Machine (web.archive.org) — там можно увидеть цены на конкретную квартиру за последние месяцы;
    — сравните текущую «цену со скидкой» с ценой квадратного метра в этом же корпусе полгода назад;
    — посмотрите на ЕИСЖС (наш.дом.рф) — там публикуется информация о ценах в рамках проектных деклараций, хотя и с задержкой.

    Продолжение этой мысли — в статье Скидка 25% на квартиру в Москве: где обман, а где реальная выгода в 2026 году.

    Если «скидочная» цена совпадает или превышает цену того же лота три-четыре месяца назад — скидки не было. Была игра с прайсом.

    Почему скидка часто привязана к невыгодной ипотеке

    Второй частый приём — скидка есть, но она зашита в условия конкретной ипотечной программы, которая сама по себе невыгодна.

    Схема: застройщик даёт скидку 20% при условии, что покупатель берёт ипотеку у банка-партнёра по субсидированной ставке 0,1–3% на первые год-два. А дальше ставка резко подскакивает до рыночной или даже выше рыночной на весь оставшийся срок.

    Банк компенсирует свою недополученную прибыль тем, что закладывает её в цену квартиры — застройщик поднимает стоимость объекта на те самые 15–20%, которые потом дарит покупателю в виде скидки. Скидка оплачена самим покупателем через тело кредита.

    При такой схеме нужно считать не размер скидки, а полную стоимость владения квартирой за весь срок ипотеки — с учётом того, что будет с платежом после окончания льготного периода. У меня был клиент, который считал только первые два года по ставке 2% и не смотрел, что происходит на третий год. А платёж там вырастал почти в два раза.

    Как проверить, реальна ли скидка на конкретный лот

    Один из самых надёжных способов — попросить у застройщика или брокера историю изменения цены именно на эту квартиру, а не на «типовой лот в проекте». Добросовестные застройщики такую историю показывают без проблем.

    Второй способ — сравнить цену квадратного метра со скидкой с ценами на аналогичные по классу, площади и стадии готовности квартиры в соседних проектах того же района. Если после «скидки» цена всё равно на 15–20% выше рынка — это не скидка, это стандартная цена, просто поданная как акция.

    Третий способ — посмотреть, действует ли скидка на все квартиры в доме или только на неликвидные лоты: первые этажи, окна на трассу, маленькие студии без вида. Часто «скидка 30%» относится ровно к тем квартирам, которые и так плохо продаются. Застройщик просто ускоряет их реализацию, а не делает щедрый жест.

    Что означает «скидка только сегодня»

    Ограничение по времени создаёт искусственную спешку. По моей практике, если прийти через неделю после «дедлайна» акции, точно такая же или похожая скидка снова находится — просто под другим названием: «ко дню строителя», «закрытие квартала», «новогодняя акция».

    Реальные скидки, которые снижают финансовую нагрузку, обычно не сопровождаются истерикой на баннерах. Это адресные предложения от застройщика при полной оплате, скидки за конкретный корпус на высокой стадии готовности, где девелоперу нужно закрыть кассовый разрыв, или ситуативные предложения по неликвидным лотам, о которых честно говорят: «это последний этаж, вид на парковку, зато цена ниже рынка на 12%».

    Что делать перед тем, как поверить в скидку

    Возьмите три цифры: цену квадратного метра на этот же лот три месяца назад, среднюю цену метра в районе по аналогичным новостройкам и полную стоимость владения квартирой с учётом реальной ставки по ипотеке после льготного периода. Если после этого скидка всё ещё выглядит убедительно — это, вероятно, действительно выгодное предложение.

    Если сомневаетесь в конкретном проекте или хотите проверить историю цен на квартиру, которую присматриваете — напишите мне, разберём вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира как инвестиция себя изжила? Считаю без эмоций

    Квартира как инвестиция себя изжила? Считаю без эмоций

    Клиент на прошлой неделе спросил: «Марина, а если просто положить 15 млн на вклад — не выгоднее, чем в стройку?» Открыла калькулятор при нём же. Ответ ему не понравился, но цифры не обманывают.

    Разберём честно, без «недвижимость всегда растёт» и без паники «рынок мёртв». Арифметика.

    Сколько реально даёт вклад

    Ключевая ставка ЦБ на август 2026 года — в районе 18%. Банки по вкладам на год предлагают примерно 15-16% годовых с учётом НДФЛ на процентный доход выше безналоговой суммы (она привязана к ключевой ставке ЦБ на 1 января и сумме 1 млн рублей).

    15 млн рублей на вкладе под 15% годовых — это 2,25 млн в год до налога. С налогом на руки останется около 2 млн. Никакого ремонта, никакой возни с арендаторами, никакого риска порезаться стеклом на этапе котлована.

    Это и есть альтернатива, о которой все вдруг вспомнили при высокой ставке.

    Сколько реально даёт квартира

    Возьмём типичный лот в новостройке комфорт+ или бизнес-класса за те же 15 млн рублей — где-то между ТТК и МКАД, студия или однушка.

    Здесь я разбирала похожий случай: Котлован или готовая квартира: где на самом деле больше денег, а где меньше нервов.

    Аренда такой квартиры сейчас — 55-70 тысяч рублей в месяц, по данным сервисов аренды жилья в Москве. Возьмём 65 тысяч. Это 780 тысяч в год. Минус коммуналка, простои между жильцами, износ, комиссия агентству за подбор — реальная доходность от аренды выходит на уровне 4-5% годовых. То есть 600-750 тысяч в год чистыми.

    Разница с вкладом — почти в три раза не в пользу квартиры, если считать только рентный доход.

    Где квартира отыгрывается

    Аренда — это только часть уравнения. Вторая часть — рост стоимости самого актива.

    По данным Росреестра, цены на новостройки в Москве за 2025 год выросли скромно, местами были в нуле или в минусе в реальном выражении с учётом инфляции. Рынок насытился предложением, застройщики держат цены через скидки и рассрочки, а не через явное снижение прайса.

    Это другая ситуация, чем в 2020-2021 году, когда льготная ипотека разогнала цены на десятки процентов за пару лет. Тот рост был разовым эффектом дешёвых денег. Дешёвые деньги закончились — закончился и опережающий рост цен.

    Значит ли это, что квартира вообще не растёт в цене? Нет. Но рассчитывать на прежние темпы — заведомо проигрышная стратегия.

    Когда квартира всё равно выигрывает у вклада

    Вклад — это горизонт в 1-2 года. Ставка рано или поздно снизится, и депозит на новый срок уже даст меньше. Квартира — это горизонт в 7-10 лет, и здесь считать нужно иначе.

    Мой клиент из примера выше в итоге купил не для рантье-доходности, а по трём причинам, которые чаще реально работают:

    — Локация с потенциалом смены статуса района. Там, где рядом строится метро или благоустройство, цена подтягивается за инфраструктурой сильнее среднерыночной.

    — Покупка на этапе котлована у надёжного застройщика. Разница между ценой на старте продаж и на этапе ввода в эксплуатацию исторически составляла 20-30%, это фиксировали аналитические отчёты по рынку новостроек Москвы за последние циклы.

    — Защита капитала от девальвации рубля на длинном горизонте. Квартира не даёт спекулятивного роста, но и не тает так, как рублёвые сбережения при ослаблении курса.

    Что это значит для покупателя в 2026 году

    Если цель — заработать за год-два и переложить деньги в другой актив, вклад под 15-16% сейчас выгоднее квартиры. Это математика, и спорить с ней бессмысленно.

    Если цель — сохранить крупную сумму на 7-10 лет, диверсифицировать активы или закрыть квартирный вопрос себе или детям — квартира остаётся рабочим инструментом, но требует выбора конкретного объекта, а не покупки «недвижимости вообще».

    Разница между хорошей и плохой инвестицией в новостройку сейчас не в самом факте покупки, а в конкретном доме, застройщике и локации. Рынок перестал тащить вверх всех подряд, как в 2021 году. Он разделил проекты на тех, кто дорожает, и тех, кто стоит на месте или дешевеет в реальном выражении.

    Если считаете, стоит ли сейчас заходить в конкретный проект, или сравниваете вклад с покупкой квартиры под свою ситуацию — напишите мне, разберём цифры именно по вашему случаю.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Эскроу-счёт: что это и почему без него сегодня не покупают новостройку

    Эскроу-счёт: что это и почему без него сегодня не покупают новостройку

    Представьте, что вы заказываете шкаф по индивидуальным размерам и платите мастеру всю сумму заранее. Он берёт деньги и пропадает, а шкаф так и не привозят. Знакомая история для покупателей квартир до эскроу.

    Эскроу-счёт — это банковская ячейка между вами и застройщиком. Вы кладёте туда деньги за квартиру, но застройщик их не получает сразу. Банк держит всю сумму и отдаёт её строительной компании только тогда, когда дом достроен и введён в эксплуатацию.

    На практике это выглядит так: вы подписываете договор долевого участия, открываете счёт эскроу в банке, который аккредитовал застройщика, и переводите туда деньги. В договоре прописан этот банк и условия раскрытия счёта. Пока стройка идёт, деньги лежат на счёте — застройщик строит на кредитные средства банка, а не на ваши.

    Ошибаются обычно в одном: думают, что раз деньги защищены банком, можно вообще не проверять застройщика. Это не так. Если стройка встанет или компания обанкротится, вы получите свои деньги обратно, но время и нервы уже потратите.

    Смотрите в договоре три вещи: название банка-агента, срок раскрытия счёта и то, что деньги уходят именно на счёт эскроу, а не напрямую застройщику. Тогда покупка будет спокойной.

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • Каждый четвёртый покупатель квартиры сейчас ждёт. Не потому что передумал, а потому что рассчитывает: вот-вот ставки по ипотеке пойдут

    Каждый четвёртый покупатель квартиры сейчас ждёт. Не потому что передумал, а потому что рассчитывает: вот-вот ставки по ипотеке пойдут

    За последний месяц минимум трое клиентов сказали мне почти одно и то же: «Марина, мы присматриваемся, но пока подождём — вдруг ставку снизят». Это уже не единичные случаи, а тренд, который видно по всему рынку.

    Сколько людей отложили покупку жилья

    Около 20-25% потенциальных покупателей и на первичном, и на вторичном рынке решили взять паузу в 2026 году — ждут, что ипотека станет доступнее. Цифра серьёзная: это каждый четвёртый человек, который был готов выйти на сделку прямо сейчас, но предпочёл переждать.

    Пока эти люди ждут, рынок не стоит на месте. Он перестраивается — с другими покупателями, другими деньгами и другой динамикой.

    Что сейчас со спросом на новостройки и вторичку

    Я уже писала про это — Вклад заканчивается, а ставки падают: что делать с крупной суммой прямо сейчас.

    Вторичный рынок вернулся к уровню 2024 года — отыграл потери, но не более того. Новостройки чувствуют себя хуже: первичный рынок потерял 25-30% покупателей после того, как изменились условия семейной ипотеки.

    Это разрыв, который многие недооценивают. Семейная ипотека долго была главным драйвером спроса на новостройки — на ней держались продажи в масс-маркете и комфорт-классе. Когда условия ужесточились, часть покупателей выпала из сделок: кто-то не проходит по новым параметрам, кто-то пересчитал бюджет и понял, что не тянет.

    Почему часть покупателей всё-таки возвращается на рынок

    На рынок постепенно приходят люди, у которых заканчиваются вклады, открытые под высокие проценты. Логика простая: деньги лежали на депозите, приносили доход, а сейчас срок вклада истекает. Человек решает — либо перекладывать на новый вклад под менее выгодную ставку, либо вложить в недвижимость.

    По моим наблюдениям, эти деньги идут в основном на вторичный рынок. Это объяснимо: вторичка — готовая квартира, в которую можно заехать сразу или сдавать в аренду без ожидания. Для человека, который снял деньги с депозита и хочет их пристроить, это понятнее и быстрее, чем котлован или квартира с ключами через пару лет.

    Когда ждать снижения ставок по ипотеке

    Вот главный вопрос для тех, кто сейчас в режиме ожидания. Эксперты сходятся во мнении: полноценное восстановление ипотечного спроса начнётся, когда ключевая ставка Банка России опустится ниже 10%. Тогда рыночные ставки по ипотеке могут снизиться до 11-12%, покупка жилья станет заметно доступнее, и отложенный спрос — та самая четверть покупателей, которая сейчас сидит и ждёт, — начнёт возвращаться.

    Здесь есть нюанс, который я всегда проговариваю с клиентами: как только ставка реально снизится, на рынок разом выйдут все, кто ждал. Вырастет конкуренция за лучшие лоты, вероятно вырастут цены на фоне оживления спроса, а условия по конкретным объектам — те, что сейчас ещё можно обсуждать с застройщиком или собственником, — станут менее выгодными.

    Что это значит, если вы тоже думаете подождать

    Ожидание — стратегия рабочая, но не бесплатная. Пока вы ждёте снижения ставки, застройщики и продавцы вторички ведут себя иначе: при сниженном спросе они охотнее идут на скидки, дают рассрочки, соглашаются на торг. Как только ставка пойдёт вниз и спрос вернётся, этот рычаг давления на цену исчезнет.

    Поэтому я всегда советую считать не ставку саму по себе, а итоговую стоимость владения: сколько вы переплатите сейчас на процентах, но выиграете на цене квартиры и условиях сделки, и наоборот. Иногда покупка сегодня по сниженной цене с последующим рефинансированием ипотеки, когда ставки упадут, выгоднее, чем ждать у моря погоды.

    Если сейчас в похожей ситуации — думаете, ждать или действовать, напишите мне. Разберём вашу ситуацию и посчитаем, что выгоднее именно для вас.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Клиентка выбирала между двумя ЖК три месяца — и в итоге отказалась от того, что был на 4 млн дешевле, из-за одного разговора в лифте

    Клиентка выбирала между двумя ЖК три месяца — и в итоге отказалась от того, что был на 4 млн дешевле, из-за одного разговора в лифте

    Расскажу историю, которая изменила мой подход к тому, что советовать клиентам при выборе новостройки. Раньше я делала акцент на метраже, планировке, инфраструктуре, инсоляции. Теперь всегда добавляю пункт, который многие считают несерьёзным: кто будет вашим соседом.

    История клиентки: два похожих ЖК, разная судьба

    Ко мне обратилась Ольга — искала квартиру для себя и дочери-подростка, бюджет около 28 млн рублей. Нашли два подходящих варианта в соседних районах, оба бизнес-класса, оба от надёжных застройщиков, разница в цене — те самые 4 млн в пользу одного из них.

    По документам, по локации, по классу дома ЖК были почти близнецами. Ольга уже склонялась к более бюджетному варианту. Мы поехали смотреть готовые квартиры в обоих комплексах, и в одном из них она разговорилась в лифте с женщиной, которая уже жила там полгода.

    Разговор длился минуты три, но Ольга вышла из лифта с другим лицом. Соседка рассказала, что в доме постоянно конфликты из-за апартаментов, которые часть собственников сдаёт посуточно: чужие люди в лифте, шум по ночам, курение на этажах. Формально ЖК был жилым, но застройщик продал часть блока под апартаменты — и юридически ограничить посуточную сдачу управляющая компания не могла.

    Ольга отказалась от этого варианта в тот же день, хотя по цифрам он был выгоднее.

    Почему состав жильцов важнее, чем кажется

    Это не про снобизм и не про «престижных соседей». Это про качество жизни и про ликвидность актива в будущем.

    Продолжение этой мысли — в статье Первый этаж дешевле на 10–20%: почему покупатели зря вычёркивают эти квартиры из поиска.

    Что реально влияет на комфорт от соседей:

    — Назначение помещений в доме. Апартаменты вместо части квартир — это часто посуточная аренда, разный контингент, отсутствие мотивации соблюдать порядок в местах общего пользования.

    — Доля инвестиционных покупок. Если в ЖК большой процент квартир куплен «под сдачу», а не для жизни — это влияет на атмосферу двора, на общение с соседями, на то, кто в итоге принимает решения на общем собрании собственников.

    — Разброс по классу отделки и формату сделок. Когда в одном доме соседствуют квартиры за 15 млн и за 60 млн без внятной логики зонирования по корпусам, часто возникает разное понимание того, каким должен быть двор, парковка, шум.

    — Скорость заселения. Дом, заселённый на 90% за первый год, формирует комьюнити быстрее, чем растянутое на три-четыре года заселение с постоянным ремонтом за стеной.

    Как проверить будущих соседей до покупки

    Полностью узнать состав жильцов до сдачи дома невозможно — люди въезжают постепенно. Но кое-что выяснить реально ещё на этапе выбора:

    1. Спросите у застройщика долю апартаментов в проекте. Это законная информация, отказ отвечать — уже сигнал.

    2. Посмотрите на позиционирование ЖК в рекламе. Если акцент на «инвестиционную привлекательность» и «доходность от сдачи» — велика вероятность, что квартиры покупают не для жизни.

    3. Почитайте отзывы жильцов на уже сданных корпусах того же застройщика в других проектах — паттерн поведения управляющей компании и состав покупателей обычно похожи от проекта к проекту.

    4. Приезжайте смотреть квартиру в разное время суток, и в будний, и в выходной день. Двор в субботу вечером расскажет о жильцах больше, чем любая презентация.

    5. Разговаривайте с людьми на объекте — с консьержем, с рабочими, с уже заехавшими соседями, если дом частично заселён. Так, как случайно получилось у Ольги.

    Что в итоге выбрала клиентка

    Ольга доплатила 4 млн рублей за квартиру в соседнем ЖК, где заселение шло компактнее, апартаментов в проекте не было вовсе, а управляющая компания сразу вводила понятные правила для краткосрочной аренды. Через полгода после переезда она написала мне, что ни разу не пожалела: тихий двор, соседи, с которыми здороваются в лифте, никакой текучки чужих людей.

    Разница в 4 млн на входе для квартиры такого уровня — это меньше 15% от стоимости. А качество жизни на годы вперёд и ликвидность при перепродаже — величины, которые в моменте цифрами не измеришь, но которые определяют, будете вы довольны покупкой или нет.

    Если сейчас выбираете между похожими на первый взгляд проектами и не знаете, на что смотреть кроме цены и метража — напишите мне, разберём конкретные варианты вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Почему квартиры в новостройках Москвы раскупают даже при высокой ипотечной ставке — разбор по данным bnMAP pro

    Почему квартиры в новостройках Москвы раскупают даже при высокой ипотечной ставке — разбор по данным bnMAP pro

    Клиенты часто спрашивают меня: «Марина, ставка же кусается, зачем брать сейчас, может подождать?» А потом смотрят на выбранный дом и видят, что свободных квартир там осталось три штуки на весь корпус. Ждать особо некогда.

    Это не случайность и не паника от риелторов ради продажи. Это цифры. По данным bnMAP pro, распроданность в комфорт-классе за год выросла с 55% до 62%. В бизнес-классе и элитке тоже прибавка. Только премиум чуть просел — причина простая: вышло слишком много новых проектов разом, и рынку нужно время это переварить.

    Почему новостройки раскупают при высокой ставке

    Логика вроде бы должна быть обратная: ставка высокая — спрос должен падать. Но покупатель дорогой недвижимости в Москве часто мыслит иначе. Ипотека для него — не единственный и не всегда главный инструмент. В ход идут рассрочки от застройщика, кэш от продажи другого актива, семейные деньги. А цена на конкретный дом зависит от готовности к вводу и распроданности напрямую: чем ближе сдача и чем меньше квартир в наличии, тем меньше пространства для торга и тем быстрее лоты уходят.

    В bnMAP pro отмечают: высокая распроданность чаще всего именно у проектов с близким сроком ввода. Логично — покупатель видит не рендер, а стройку в высокой степени готовности, риски минимальны, решение принимается быстрее. Добавьте сюда цену, качество проекта и объём нового предложения в локации — и станет понятно, почему один дом продаётся за считанные месяцы, а соседний стоит полупустым.

    Какие новостройки распродают быстрее всего

    Я уже писала про это — Что будет с ценами на новостройки Москвы в 2026 году: трезвый прогноз без розовых очков.

    Смотрю на лидеров по сегментам — картина показательная.

    В комфорт-классе на первых местах «Внуково Парк» (99%), «Цветочные поляны» (98%) и Level Южнопортовая (97%). Практически распроданы полностью — это уже не про выбор, а про то, успеете вы или нет.

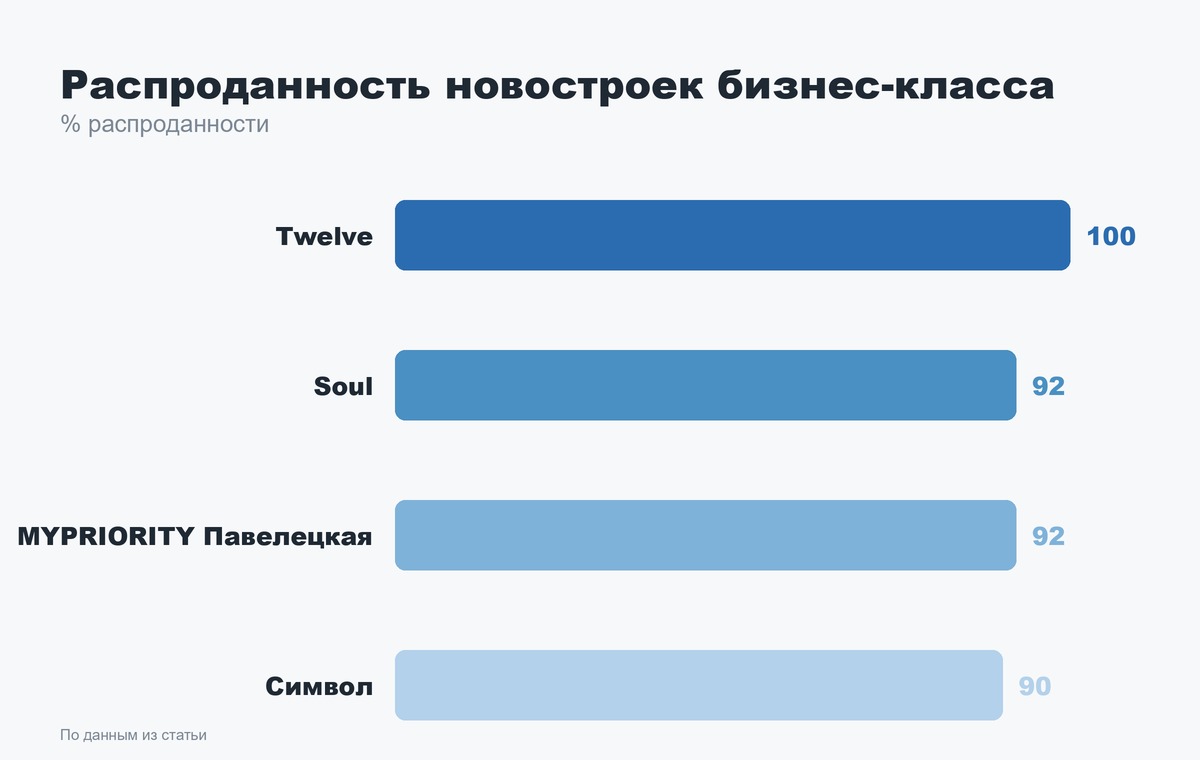
    В бизнес-классе абсолютный лидер — Twelve со стопроцентной распроданностью. За ним Soul и MYPRIORITY Павелецкая — по 92%, и «Символ» с 90%.

    В премиум-классе картина другая: «Река» держит 93%, но дальше разрыв ощутимый — Vernissage 75%, «Ривер Парк Кутузовский» 68%. Это и есть эффект избытка нового предложения: покупателю есть из чего выбирать, спешить некуда.

    В элитном сегменте лидирует «Дом XXII» — 100%. Дальше «Обыденский №1» с 70%, и «Дом Франка» с «Коллекцией Лужники» — по 64%.

    Что это значит, если вы присматриваете квартиру в Москве

    Первое — если объект нравится и распроданность там уже под 90%, откладывать решение рискованно. Не потому что «завтра подорожает» (хотя часто так и есть), а потому что нужного метража или вида из окна может просто не остаться.

    Второе — если сегмент, который вы рассматриваете, сейчас просел по спросу, как премиум, у вас в руках козырь. Больше выбора, больше пространства для переговоров по цене и условиям, застройщики охотнее идут навстречу.

    Третье — распроданность сама по себе не показатель качества дома. Высокий процент бывает и у проектов, которые просто вышли на рынок в удачный момент с близким сроком сдачи. Смотреть нужно на совокупность: локацию, репутацию застройщика, реальные темпы стройки, а не только на процент проданных лотов.

    Как выбрать новостройку при высокой ипотечной ставке

    Я в таких случаях всегда советую разделить решение на два вопроса. Первый — готовы ли вы вообще покупать сейчас, исходя из личной ситуации, а не из общих разговоров про рынок. Второй — если готовы, то какой сегмент и конкретный проект дают вам лучшее соотношение цены, сроков и условий покупки именно сейчас, а не в теории.

    Ставка высокая — это факт. Но рынок недвижимости в Москве показывает: спрос никуда не делся, он просто стал более избирательным. Люди голосуют деньгами за конкретные дома с понятными сроками сдачи и адекватной ценой, а не ждут абстрактного идеального момента.

    Если присматриваетесь к новостройке и не понимаете, стоит ли брать сейчас или подождать — напишите мне, разберём вашу ситуацию конкретно, а не в общих цифрах.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году

    Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году

    Клиент недавно показал мне два предложения по одной и той же квартире в Пресненском районе: ипотека под 21% годовых и рассрочка от застройщика «почти без переплаты». На бумаге рассрочка выглядела подарком. По факту она обошлась бы дороже ипотеки почти на 4 млн рублей. Объясню, как так получается.

    Почему рассрочка кажется бесплатной

    Застройщики любят формулировку «рассрочка 0%». Она работает как магнит: человек слышит «без переплаты» и сразу отключает калькулятор в голове. Но у застройщика нет благотворительности — есть экономика проекта.

    Схема простая: если вы платите без ипотечных процентов, застройщик закладывает свою маржу иначе — через цену квадратного метра. По моей практике сделок в Москве, стоимость квартиры в рассрочку часто на 8–15% выше, чем при оплате ипотекой или полной суммой сразу. Проценты никуда не делись — их просто спрятали в цену.

    Второй момент — сроки. Ключевая ставка ЦБ на август 2026 года остаётся на повышенном уровне, и застройщики, предлагающие долгую беспроцентную рассрочку на 3–5 лет, обычно требуют крупный первоначальный взнос — от 50% и выше. Это уже не альтернатива ипотеке, а инструмент для тех, у кого почти вся сумма на руках.

    Как считать реальную стоимость рассрочки

    Разберём на цифрах. Квартира стоит 25 млн рублей.

    Подробно разбирала это здесь — Рассрочка от застройщика или ипотека: где на самом деле прячется подвох.

    При ипотеке: первоначальный взнос 30% — 7,5 млн, оставшиеся 17,5 млн под 21% годовых на 20 лет дадут ежемесячный платёж около 310 тысяч рублей. Переплата за весь срок большая, но у ипотеки есть манёвр: рефинансирование при снижении ставки, досрочное погашение без штрафов, налоговый вычет с процентов.

    При рассрочке та же квартира может стоить не 25, а 28–29 млн — застройщик компенсирует отсутствие процентов повышением цены. Первоначальный взнос обычно от 40–50%, оставшуюся сумму нужно погасить за 2–3 года равными платежами без права растянуть срок при финансовых трудностях.

    Если разложить платежи рассрочки на реальный срок и посчитать эффективную ставку, часто выходит 12–18% годовых, просто без формального названия «проценты». Это не бесплатно, это просто по-другому оформлено.

    Когда рассрочка реально выгоднее

    Есть ситуации, где рассрочка честно побеждает ипотеку:

    — короткий срок, 1–2 года, когда квартира покупается под продажу другого актива (дом, бизнес, наследство);
    — крупный первоначальный взнос от 60–70%, когда переплата размывается на небольшую оставшуюся сумму;
    — покупка на этапе котлована, где рассрочка привязана к графику строительства и платежи растянуты естественным образом.

    В этих случаях рассрочка — временный мост, а не замена ипотеки на годы вперёд.

    Когда ипотека выгоднее, даже если платить дольше

    Если горизонт покупки — 10-20 лет и нет цели закрыть долг за 2-3 года, ипотека почти всегда выигрывает по совокупной стоимости:

    — цена квартиры в ипотеку не завышена искусственно;
    — есть право на досрочное погашение и рефинансирование, если ставка ЦБ пойдёт вниз;
    — банк, в отличие от застройщика, регулируется законом о потребительском кредите — условия прозрачнее и фиксируются в договоре, который сложнее менять задним числом.

    Право на рефинансирование сейчас особенно важно. Если ставка снизится в перспективе 2-3 лет, ипотечник сможет пересчитать платёж, а покупатель в рассрочку — нет, у него фиксированный график с застройщиком.

    Что проверять перед выбором

    Прежде чем сравнивать проценты, я всегда советую клиентам сделать три вещи:

    — запросить цену той же квартиры при оплате ипотекой и при рассрочке — разница в прайсе покажет реальную «скрытую ставку»;
    — посчитать эффективную годовую ставку рассрочки самостоятельно, разложив весь график платежей на срок в годах;
    — проверить, что будет при просрочке — у застройщиков штрафные условия часто жёстче банковских, вплоть до расторжения ДДУ.

    Рассрочка — не плохой инструмент, но она работает в узком коридоре условий. Вне этого коридора она почти всегда дороже ипотеки, просто выглядит проще на старте.

    Если сомневаетесь, что выгоднее в вашей конкретной ситуации — присылайте параметры сделки, посчитаю обе схемы и покажу разницу в цифрах.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ипотека в ЖК Инджой: ставка 9% на первые 3 года плюс скидка 33%

    Ипотека в ЖК Инджой: ставка 9% на первые 3 года плюс скидка 33%

    ЖК Инджой строит Талан. Для сделок сейчас доступно несколько ипотечных программ от ДомРФ, разберу самые выгодные.

    Первый вариант: ставка 9% на 3 года, дальше 17,3%. Первоначальный взнос от 30,1%, срок кредита до 30 лет, сумма до 100 млн рублей. Программа сочетается со скидкой 33% — это лучшее предложение из всех, что сейчас есть по проекту.

    Второй вариант: ставка 5% на 2 года, далее 17,3%. Условия по взносу, сроку и сумме те же. Эта программа сочетается со скидкой 30% на квартиры месяца.

    Первый вариант выгоднее тем, кто планирует держать квартиру дольше и готов к платежам через 3 года, второй — тем, кому важна максимально низкая ставка в первые два года.

    Если хотите, посчитаю точный платёж под конкретную квартиру и бюджет — напишите, разберём вместе.

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer