Спрашиваю у клиента: «Первоначальный взнос откуда планируете?» — и почти всегда слышу паузу. А потом три источника сразу, а не один. Вот что нужно понять про рынок 2026 года: чистых накоплений «отложил с зарплаты» почти не осталось.
Разберём по-честному, откуда сейчас берутся эти суммы — на реальных схемах, с которыми я работаю каждую неделю.
Продажа старой квартиры — самый частый сценарий
Классика: у семьи есть однушка или двушка, купленная 10-15 лет назад, и они хотят улучшить жилищные условия. Продают старую квартиру, часть суммы — на первоначальный взнос по новой, остальное в ипотеку.
Тонкость 2026 года: сроки сделки нужно синхронизировать. Если новостройка на этапе строительства, деньги от продажи вторички часто зависают на несколько месяцев — рынок вторичного жилья в Москве замедлился, продажи занимают дольше, чем год-два назад. У меня был клиент, который заложил на продажу квартиры месяц, а получилось три с половиной. Пришлось брать краткосрочный кредит-мост, чтобы не потерять бронь на новостройку по старой цене.
Деньги родителей — и это не стыдно, это норма
Здесь я разбирала похожий случай: Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году.
Второй по частоте источник — помощь родителей или старшего поколения семьи. По моим наблюдениям, в сегменте квартир от 15 млн рублей семейная поддержка участвует почти в половине сделок в том или ином виде: либо прямой перевод суммы, либо продажа родительской недвижимости в регионе с последующей передачей денег.
Момент, который упускают: если деньги переводятся от родителей, банк при ипотечной сделке может запросить объяснение источника средств — это требование антиотмывочного законодательства (115-ФЗ). Обычно достаточно договора дарения и выписки со счёта дарителя, но документы стоит готовить заранее, а не в последний момент перед сделкой.
Материнский капитал — маленький, но рабочий инструмент
Сумма материнского капитала на второго ребёнка сейчас составляет чуть более 900 тысяч рублей (данные Социального фонда России на 2026 год). Для квартиры в Москве это капля, но капля, которая закрывает часть взноса и снижает сумму ипотеки. Особенно это работает в связке с семейной ипотекой — программой с пониженной ставкой для семей с детьми, где банки принимают маткапитал как часть первого взноса без дополнительных условий.
Продажа инвестиционных активов — то, о чём молчат в объявлениях
Отдельная категория покупателей — те, кто закрывает вклад, продаёт часть портфеля ценных бумаг или выводит деньги из бизнеса под конкретную сделку. Это чаще встречается в сегменте квартир выше 20 млн рублей. Люди сознательно фиксируют доходность и перекладывают деньги в недвижимость — особенно на фоне разговоров о снижении ключевой ставки ЦБ, когда депозиты становятся менее привлекательными, а квадратные метры воспринимаются как более стабильный актив.
Рассрочка от застройщика вместо классического взноса
Многие застройщики в Москве предлагают беспроцентную или льготную рассрочку на первоначальный взнос — это работает как временный мост, пока покупатель продаёт другой актив или ждёт бонус на работе. Схема удобная, но с подводным камнем: если рассрочка растянута на весь срок строительства, а сдача дома задерживается, платежи по ней могут накладываться на уже начавшуюся ипотеку. Я всегда прошу клиентов прописывать в договоре чёткий график и штрафные санкции за просрочку с обеих сторон.
Комбинированная схема — то, что чаще всего работает в реальности
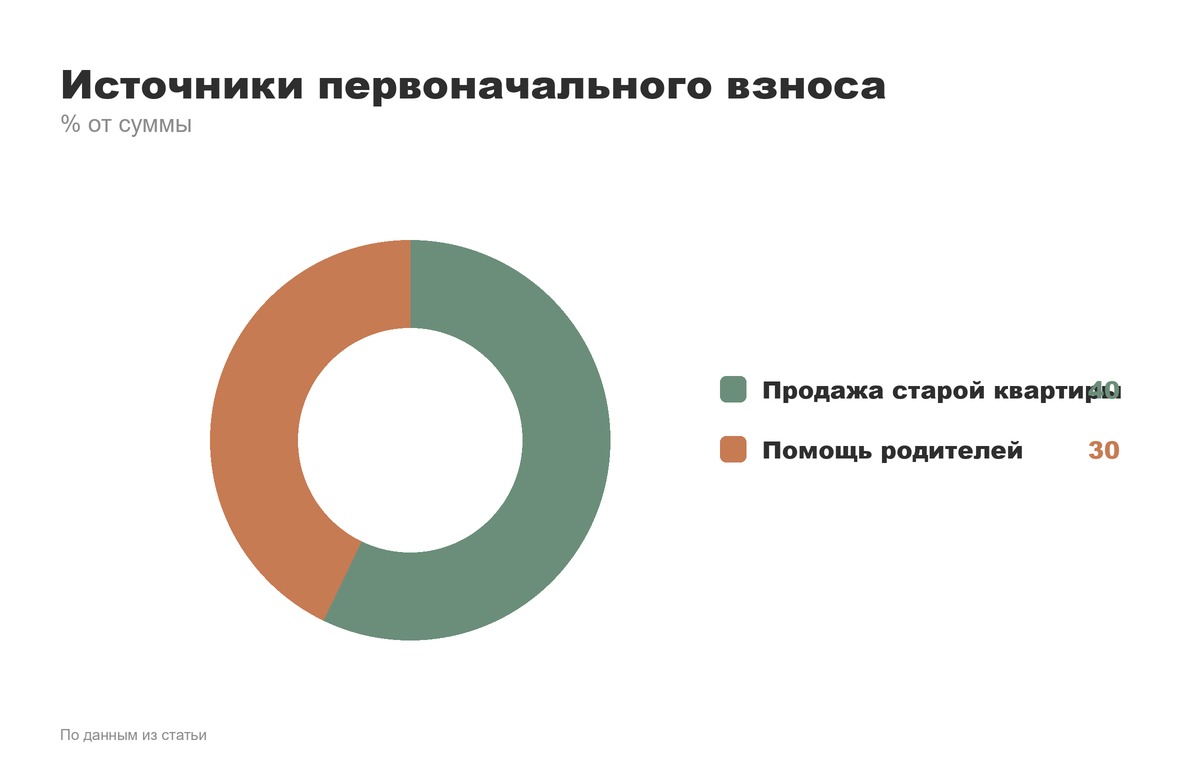
На практике 6-10 миллионов рублей первоначального взноса редко приходят из одного источника. Типичная картина: 40% — продажа старой квартиры, 30% — помощь родителей, оставшееся — личные накопления и маткапитал. Это нормально, банки давно привыкли работать с такими смешанными подтверждениями.
Главная ошибка, которую я вижу постоянно: люди начинают собирать деньги уже после того, как выбрали квартиру и внесли бронь. Правильный порядок обратный — сначала честно посчитать, что и когда реально можно превратить в деньги, а потом идти смотреть варианты с этой цифрой в голове.
Если сейчас считаете, откуда собрать взнос, и не понимаете, какая схема сработает в вашей ситуации, напишите мне — разберём по цифрам.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply