Author: avroracity

  • Можно ли не пускать коммунальщиков в новую квартиру: разбираю ситуацию, которая пугает моих клиентов чаще ипотеки

    Можно ли не пускать коммунальщиков в новую квартиру: разбираю ситуацию, которая пугает моих клиентов чаще ипотеки

    Купили квартиру в новостройке, только обжились — и тут звонок в дверь: «Здравствуйте, проверка газового оборудования». Открывать или нет? Этот вопрос мне задают едва ли не чаще, чем «а не упадёт ли рынок».

    Расскажу, как обстоят дела на самом деле. Путаница здесь дорого обходится обеим сторонам: и собственнику, который зря паникует, и тому, кто беспечно откроет дверь первому встречному с папкой в руках.

    Имеют ли право коммунальщики зайти в квартиру без вашего согласия

    Да, управляющая организация и поставщики коммунальных услуг вправе попасть в квартиру для проверки оборудования, инженерных систем и приборов учёта. Это часть их обязанностей — следить, чтобы газовое оборудование и общедомовые системы работали безопасно.

    Но право прийти — не значит право прийти в любой момент без предупреждения. Для планового осмотра собственника обязаны заранее уведомить. Сотрудник, который приходит, должен подтвердить личность и полномочия — не на словах, а документально. По итогам осмотра составляется акт, и копию этого акта вы вправе получить на руки.

    Этот момент чаще всего выпадает из внимания новых собственников: акт — не формальность для галочки, а ваша защита. Если через полгода управляющая компания заявит, что оборудование было в аварийном состоянии ещё на момент проверки, у вас на руках будет документ с датой и подписью, который скажет обратное.

    Продолжение этой мысли — в статье 7 из 10 моих клиентов, которые жалеют о покупке квартиры, жалеют не о цене.

    Что делать, если пришли без предупреждения

    Здесь работает простое правило: разделяйте плановую проверку и аварийную ситуацию.

    Если это плановый осмотр — вас должны были уведомить заранее. Не предупредили — вы вправе уточнить, откуда человек, попросить показать документы и служебное удостоверение, узнать номер заявки или распоряжения, по которому организован визит. Позвонить в управляющую компанию и уточнить, действительно ли к вам направили специалиста именно сегодня — нормальная реакция.

    Другое дело — авария. Если чувствуется запах газа, есть протечка, задымление или любая другая угроза жизни и имуществу, ждать предварительного согласования никто не обязан. Доступ в квартиру в такой ситуации нужен немедленно, для оперативного устранения опасности. Счёт может идти на минуты, тут не до формальностей с уведомлением за несколько дней.
    Как отличить настоящего коммунальщика от мошенника

    На этой грани — «имеют право прийти без предупреждения при аварии» — и играют мошенники. Схема простая: человек стучится в дверь, говорит «утечка газа, срочно проверка» и рассчитывает, что напуганный собственник впустит его без вопросов.

    Мой совет клиентам всегда один: даже в стрессовой ситуации проверяйте документы и уточняйте цель визита. Настоящий сотрудник аварийной службы спокойно предъявит удостоверение, назовёт организацию и номер заявки. Если что-то смущает, позвоните в диспетчерскую службу газовой компании или управляющей организации и уточните, направляли ли к вам специалиста. Это займёт пару минут, а спокойствие того стоит.

    После визита фиксируйте результат: просите акт осмотра, если оборудование проверяли, или хотя бы делайте фото с датой, если ситуация была нестандартной.

    Что будет, если вообще не пускать коммунальщиков

    Здесь важно не впасть в другую крайность. Полностью игнорировать законные требования опасно. Отказ в доступе в предусмотренных законом случаях может привести в том числе к приостановлению подачи газа в квартиру. Позиция «никого никогда не пускаю» бьёт по вам же самому.

    Разумный баланс простой: проверять, кто пришёл и зачем, но не отказывать в доступе тем, кто имеет законное право на осмотр и подтвердил свои полномочия.

    Когда я сопровождаю сделку по новостройке, обязательно проговариваю этот момент с клиентами. Через несколько месяцев после заселения именно такие звонки в дверь становятся источником стресса, хотя на деле всё решается парой уточняющих вопросов и здравым смыслом.

    Если у вас была похожая ситуация или сомневаетесь, как правильно действовать при заселении в новую квартиру — напишите мне, разберём ваш случай.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Место на кладбище через Госуслуги: что этот сервис говорит нам о рынке недвижимости

    Место на кладбище через Госуслуги: что этот сервис говорит нам о рынке недвижимости

    Пока все спорят про ставку по ипотеке и торг в новостройках, в стране готовится запуск сервиса, который для меня как для брокера символичен до мурашек. Через «Госуслуги» можно будет купить место на кладбище — данные с 14 тысяч кладбищ уже готовят к загрузке в систему, тестовый режим планируют запустить в этом году. Инвестиции в вечность, как метко написали коллеги.

    Я не про мистику — я про логику рынка недвижимости, которая проявилась в самом неожиданном месте.

    Почему это вообще новость про недвижимость

    Место на кладбище — тоже актив. Ограниченный, невоспроизводимый, привязанный к конкретной территории. Земли не становится больше, спрос на неё не прекращается никогда — вне зависимости от ключевой ставки, курса доллара и настроения на бирже. Это самый чистый пример недвижимости в её изначальном смысле: место, которое нельзя перенести, размножить или отменить.

    Государство решило цифровизировать именно эту категорию активов через тот же принцип, что применяется к квартирам и участкам: единую базу, прозрачный реестр, возможность купить удалённо, не бегая по инстанциям. Этот тренд я наблюдаю последние несколько лет во всей сфере недвижимости: рынок методично выводят из тени в цифру. Росреестр, электронная регистрация сделок, публичная кадастровая карта — и вот теперь кладбища.

    Об этом у меня есть отдельный материал: Что снос гостиниц в Сочи говорит о рисках покупки жилья без разрешений — и почему это касается Москвы.

    Что общего у покупки квартиры и покупки места на кладбище

    Как брокер я каждый день сталкиваюсь с одним и тем же страхом клиентов: «А вдруг это место — не то, за что мне его продают?» Двойные продажи, неясный статус земли, спорные границы участка — вот что превращает людей в параноиков перед сделкой.

    Единая база с данными о 14 тысячах кладбищ решает ровно ту же задачу, что решил в своё время электронный реестр недвижимости для рынка жилья: убирает почву для мошенничества и человеческого фактора. Когда данные лежат в одной системе, а не в бумажном журнале конкретного кладбища, у покупателя появляется опора — он видит, что покупает, и может это проверить.

    Ту же логику я советую применять при покупке квартиры в Москве: если информация о статусе объекта закрыта, лежит только у продавца на бумаге и нигде не дублируется — риски резко растут. Прозрачность реестра — это защита денег покупателя, а не бюрократическая формальность.

    Ограниченный ресурс всегда будет расти в цене

    В своей практике я вижу закономерность на любом рынке недвижимости в Москве: чем меньше свободной земли, тем выше цена за квадратный метр. Это работает с элитными новостройками в центре, это работает с землёй под ИЖС в ближнем Подмосковье — и, судя по всему, будет работать с местами на кладбищах.

    Земля — конечный ресурс. Кладбищенская земля даже более ограничена, чем земля под жилую застройку: её нельзя расширить произвольно, нельзя построить в высоту, нельзя реорганизовать под другие нужды так же гибко. Оцифровка этого рынка — признак того, что спрос на него формализуют и, вероятно, будут регулировать цену через официальные каналы, а не через серые схемы, которые годами существовали вокруг похоронной отрасли.

    Что это значит для тех, кто присматривает недвижимость в Москве

    Прямой связи с покупкой квартиры тут нет. Но есть косвенный урок: государство постепенно наводит порядок в реестрах всех видов ограниченных активов. Это хороший знак для покупателей недвижимости в целом — чем прозрачнее база данных, тем спокойнее сделка.

    Если вы присматриваете квартиру в Москве и хотите разобраться, как проверить объект по всем открытым реестрам перед покупкой — напишите мне, разберём вашу ситуацию предметно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира для ребёнка в 5 лет: инвестиция или деньги на ветер до совершеннолетия

    Квартира для ребёнка в 5 лет: инвестиция или деньги на ветер до совершеннолетия

    «Марина, хочу купить внучке студию, ей пять лет, пусть растёт вместе с квартирой» — с такой фразы началась одна из моих недавних консультаций. Это не редкость: за последний год ко мне минимум раз в месяц приходят с похожим запросом — купить жильё ребёнку заранее, впрок, на будущее.

    Идея красивая. Но посчитаем, что происходит с деньгами и с квартирой за 13-15 лет ожидания.

    Сколько денег «замораживается» на годы

    Если покупать студию или однокомнатную квартиру в Москве для пятилетнего ребёнка, реальный горизонт использования — 13-18 лет минимум. Ребёнок вырастет, поступит в вуз, возможно, женится или выйдет замуж — и вот тогда квартира понадобится по-настоящему.

    Всё это время деньги, вложенные в конкретный объект, не работают на других инструментах. Вклад или облигации федерального займа при текущей ключевой ставке ЦБ дают фиксированную доходность без рисков, связанных со стройкой, износом дома и изменением локации.

    Квартира же за 15 лет физически стареет: устаревают инженерные сети, фасад, планировочные решения. Я видела квартиры 2010-х годов постройки, которые сегодня продаются с дисконтом из-за морально устаревшей планировки — маленькие кухни, проходные комнаты, отсутствие лоджий там, где сейчас их делают везде.

    Что будет с районом через 15 лет

    Вот это на практике решает всё. Район, который сегодня кажется перспективным, может через 10 лет так и остаться спальным без метро, а может — наоборот, преобразиться.

    Подробно разбирала это здесь — Квартира как инвестиция себя изжила? Считаю без эмоций.

    Пример из практики: клиенты купили квартиру для сына в районе, где метро обещали «когда-то потом». Станцию открыли только через 9 лет — всё это время квартира стояла с минимальной ликвидностью, а сдавать её в аренду смысла не было из-за низкого спроса в районе.

    Обратный пример — Печатники и Люблино. Ещё 7-10 лет назад это были районы с репутацией скорее промышленной, чем жилой. Сегодня, после реновации набережных и развития транспорта, цены там ощутимо выросли, и семьи, которые купили квартиры «на вырост» именно там, оказались в выигрыше.

    Прогнозировать такие изменения на 15 лет вперёд не может даже профессионал. Можно оценить текущие планы по развитию инфраструктуры, но программы меняются, сроки сдвигаются, приоритеты города меняются вместе с бюджетом.

    Юридические риски: что будет с квартирой при разводе или наследстве

    Отдельная тема — оформление. Если квартиру покупают родители и оформляют на ребёнка сразу, возникает несколько нюансов.

    Во-первых, до совершеннолетия любые сделки с этой недвижимостью требуют разрешения органов опеки — продать, обменять, даже сдать в аренду на длительный срок без согласования будет сложно.

    Во-вторых, если родители в разводе или в процессе развода, квартира, оформленная на ребёнка, формально не делится между супругами. Но использовать её и распоряжаться ею единолично тоже никто не сможет: решения принимаются с учётом интересов второго родителя.

    В-третьих, если квартира оформлена на самого покупателя с расчётом «потом переоформлю на ребёнка» — здесь риски дарения, налогов и споров с другими наследниками, если в семье есть ещё дети или родственники.

    Что делать вместо покупки конкретной квартиры

    Если задача — накопить ребёнку на будущее жильё, я обычно предлагаю клиентам два более гибких варианта.

    Первый — накопительные инструменты: вклады, облигации, программы с фиксированной доходностью. Деньги растут, не привязаны к конкретному дому и району, и в момент, когда жильё реально понадобится, можно выбрать актуальную на тот момент локацию и новый проект.

    Второй — покупка ликвидной квартиры сейчас, но с расчётом на аренду или собственное проживание в ближайшие годы, а не «заморозку» на полтора десятилетия. Такая квартира работает: приносит арендный доход или экономит на аренде для самой семьи. А через 10-15 лет её можно продать и на вырученные деньги с доплатой купить то, что будет актуально на тот момент.

    Когда покупка всё же оправдана

    Есть ситуации, где ранняя покупка логична. Например, если до совершеннолетия ребёнка остаётся 3-5 лет, а не 13. Здесь горизонт прогнозируемый, и квартиру реально выбрать под конкретные будущие потребности — учёбу в определённом вузе, работу в конкретном районе.

    Также покупка оправдана, если это часть более широкой инвестиционной стратегии семьи: квартира сдаётся, приносит доход, а решение о передаче ребёнку принимается ситуативно, без жёсткой привязки «эта конкретная квартира — только для него».

    Если вы думаете о похожей задаче и не знаете, что выгоднее в вашей ситуации — накопить, купить сейчас или подождать, напишите мне. Разберём цифры и варианты под ваш горизонт планирования.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • МЦД до Тулы и Ярославля: как расширение диаметров изменит рынок жилья Москвы и области

    МЦД до Тулы и Ярославля: как расширение диаметров изменит рынок жилья Москвы и области

    Пока одни обсуждают ставку и скидки от застройщиков, в Москве готовится изменение, которое может перекроить карту спроса на жильё в масштабах целой страны. Речь о планах вывести Московские центральные диаметры далеко за пределы столицы и Подмосковья — в сторону Калуги, Тулы, Владимира, Иванова, Ярославля и Смоленска.

    Информация об этом появилась в телеграм-канале Сергея Собянина, срок обозначен ориентировочный — до 2030 года. Это ещё не готовое решение с конкретным расписанием, но для рынка недвижимости сам вектор уже важен.

    Что реально известно на сегодня

    Отделю факты от красивых заголовков. Речь не идёт о «метро до Тулы» или «метро до Ярославля» — эта формулировка гуляет по некоторым каналам, но она некорректна. Обсуждается межрегиональное развитие железнодорожного сообщения с тактовым движением: регулярными поездами по расписанию, похожему на городскую электричку, а не редкими рейсами раз в несколько часов.

    Конкретные параметры — интервалы, число составов, точные конечные станции — по большинству направлений ещё предстоит проработать. Пока это обозначенное направление развития, а не готовый проект с датами и деталями.

    Почему это меняет логику выбора жилья

    Здесь я разбирала похожий случай: Июнь 2026: рынок новостроек Москвы вырос почти на 20%, а в Новой Москве — почти на 43%. Что это значит для вас.

    Я много лет работаю с людьми, которые выбирают между квартирой в Москве и вариантом подешевле, но подальше. Обычно вся дискуссия упирается в один вопрос: сколько реально займёт дорога до работы и насколько она предсказуема.

    Электричка или обычная пригородная линия без чёткого такта — это всегда риск. Опоздал на нужный поезд — жди следующего неопределённое время. Система с тактовым движением, по типу существующих МЦД, — совсем другая психология для покупателя. Человек знает: поезд придёт через стабильный интервал, а значит, дорогу можно планировать так же, как поездку на метро.

    Если эта логика распространится на направления к Калуге, Туле, Владимиру, Иванову, Ярославлю и Смоленску, часть покупателей сможет всерьёз рассматривать жильё за пределами Москвы и даже за пределами ближнего Подмосковья, не теряя возможности регулярно ездить на работу в столицу.

    Какие районы и города могут выиграть первыми

    Транспортная доступность почти всегда напрямую сказывается на привлекательности недвижимости. Вся история развития МЦД внутри Москвы и области это подтверждает: районы, попавшие под новые диаметры, заметно оживали и в спросе, и в цене.

    Похожего эффекта логично ждать вдоль новых межрегиональных направлений — в первую очередь в населённых пунктах и районах ближе к предполагаемым маршрутам. Там, где стоимость жилья заметно ниже московской, удобное и регулярное сообщение со столицей способно усилить спрос со стороны тех, кто работает в Москве, но готов жить дальше ради более просторной квартиры или дома за те же деньги.

    Что с этим делать покупателю уже сейчас

    Пока это только направление развития, а не готовая инфраструктура. Не советую принимать решение о покупке жилья исключительно под будущие диаметры — сроки и параметры ещё могут измениться, и закладывать в бюджет несуществующую пока станцию рискованно.

    Но тему стоит держать в поле зрения, если вы:

    — рассматриваете покупку не только в Москве, но и в соседних областях;
    — готовы к компромиссу «дальше, но просторнее и дешевле» при условии нормальной транспортной связи с городом;
    — планируете инвестиционную покупку на перспективу нескольких лет, а не для жизни здесь и сейчас.

    В таких случаях имеет смысл присматриваться к территориям вдоль потенциальных маршрутов — там, где инфраструктурное развитие может дать самый заметный эффект на стоимость и ликвидность жилья в будущем.

    Если подбираете квартиру и не уверены, стоит ли делать ставку на транспортную перспективу конкретного района или лучше остаться в границах Москвы — напишите мне, разберём вашу ситуацию предметно.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира в ЖК «Коллекция» по семейной ипотеке 4,9% — платёж от 49 803 ₽ в месяц

    Квартира в ЖК «Коллекция» по семейной ипотеке 4,9% — платёж от 49 803 ₽ в месяц

    ЖК «Коллекция» — малоэтажный бизнес-класс с камерной застройкой, продуманной средой для семей с детьми и готовыми решениями для переезда без ремонта. Архитектура здесь спокойная, без вычурности, а планировки рассчитаны на реальную жизнь, а не на картинку в презентации.

    Есть конкретный лот: 1-комнатная квартира №231, 38,9 м², с просторной гардеробной и большими окнами в спальне и кухне-гостиной. Отделка уже сделана — заезжайте и живите.

    По субсидированной семейной ипотеке стоимость квартиры 11 745 641 ₽, первоначальный взнос 2 361 641 ₽, ставка 4,9%, платёж от 49 803 ₽ в месяц.

    Подходит тем, у кого есть право на семейную ипотеку и кто хочет въехать без ремонта сразу после покупки. Если готовы делать отделку сами или бюджет не позволяет такой взнос — вариант не ваш.

    Напишите мне, если лот откликнулся — расскажу подробнее и помогу с расчётом 🏡

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже

    Субсидированная ипотека от застройщика 5%: где подвох и почему квартира может стоить на несколько миллионов дороже

    Застройщик пишет на баннере “ипотека 5%” — и клиент уже видит себя счастливым обладателем квартиры с копеечным платежом. А потом смотрит в договор и понимает: первый взнос — половина стоимости квартиры, а через два года ставка улетает в район 17%. Я разобрала предложения топ-15 застройщиков Москвы на август 2026 года, и картина получилась показательная: низкая ставка почти всегда идёт в комплекте с условием, которое съедает выгоду.

    За красивой цифрой в рекламе часто прячется совсем другая математика.

    Ставка на 2-3 года или на весь срок — в чём разница

    Первый тип программ — субсидированная ставка на ограниченный период. Например, у ПИК: 5% на два года при первоначальном взносе от 50%, дальше ставка подскакивает до 17,3%. Есть вариации помягче по взносу — 40% или 30% — но тогда и льготная ставка выше: 8% или 10% соответственно на тот же период.

    У Level похожая логика: 8% на два года при взносе 20%, дальше 17,2%. Есть вариант с большим взносом (30%) и льготным периодом подольше — на три года.

    Второй тип — фиксированная ставка на весь срок кредита, обычно в районе 11,9-12,4%. Такую предлагают ФСК, MR Group, ЛСР — с взносом от 20-30%.

    Об этом у меня есть отдельный материал: Рассрочка от застройщика или ипотека: где на самом деле прячется подвох.

    Что выгоднее, зависит от горизонта планирования. Если через два года собираетесь рефинансировать или продать квартиру — субсидированная ставка на короткий срок может сработать. Если планируете жить в этой квартире долго и платить ипотеку годами — резкий скачок до 17% после льготного периода ударит по бюджету.

    Почему скидка на квартиру и низкая ставка не сочетаются

    Вот момент, который упускают многие покупатели: у ЛСР ставка 12,39% на весь срок звучит неплохо, но скидки на квартиру при этом не действуют. Цена без скидки может быть выше на несколько миллионов — то есть вы платите не за низкую ставку, а компенсируете застройщику разницу через полную стоимость квартиры.

    Похожая история у Самолета: ставка 0,1% на первый год выглядит фантастически, но квартира по такой программе будет дороже, чем при покупке по семейной или рыночной ипотеке — разница тоже может составлять несколько миллионов. То же самое с их программой 8,5% на семь лет: скидки не действуют, и разница в цене ощутима.

    У Level и вовсе прямая наценка на квартиру от 6% при оформлении субсидированной ипотеки. Это не скрытая комиссия, а официальное удорожание — но многие клиенты его просто не замечают, глядя только на процентную ставку.

    Как оценить реальную выгоду ипотеки от застройщика

    Смотреть на одну цифру ставки — ошибка. Чтобы понять реальные условия, нужно проверить четыре параметра одновременно:

    — Действует ли ставка на весь срок кредита или только первые годы, и что будет дальше
    — Есть ли наценка на квартиру (застройщики называют это “удорожание”)
    — Действуют ли обычные скидки при этой программе или их отменяют
    — Какой первоначальный взнос требуется — от него часто зависит и сама ставка

    ФСК предлагает 11,9% на весь срок без удорожания, но условия работают не на все проекты — это стоит уточнять сразу, а не после внесения аванса.

    Ещё важный нюанс — срок кредита. У ЛСР при ставке 12,39% кредит дают только на 10 лет, у Level на 15 лет с наценкой к цене. Чем короче срок, тем выше ежемесячный платёж, даже если ставка кажется приемлемой. Считать нужно не проценты, а сумму, которую вы реально будете платить каждый месяц, и сколько заплатите за квартиру в итоге с учётом всех наценок и отменённых скидок.

    Что делать перед покупкой

    Прежде чем радоваться цифре в рекламном баннере, попросите у застройщика полный расчёт: цена квартиры с учётом программы, размер первого взноса, платёж в льготный период и после его окончания, есть ли наценка. Сравните эту сумму с ценой той же квартиры при обычной ипотеке со скидкой — иногда разница в несколько миллионов делает “невыгодную” стандартную ставку куда более разумным выбором.

    Если разбираетесь, какая программа подходит именно под вашу ситуацию — напишите мне, помогу сравнить варианты по конкретному проекту.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Что будет с ипотекой, если ваш дом попал под реновацию: разбираем на реальных случаях

    Что будет с ипотекой, если ваш дом попал под реновацию: разбираем на реальных случаях

    Клиентка звонит в панике: «Мне пришло письмо про реновацию, а у меня ипотека на 12 лет, что теперь — банк заберёт квартиру?» Нет, не заберёт. Но вопросов у людей с ипотечными квартирами в реновации правда куда больше, чем у собственников без обременений. Разбираться в этом лучше заранее, а не когда переселение уже назначено.

    Реновация в Москве продолжается, программа рассчитана до 2032 года, в ней участвуют десятки тысяч квартир — часть из них куплена в ипотеку. Расскажу, как устроен процесс с точки зрения банка, застройщика и самого собственника.

    Кто в курсе, что квартира в ипотеке, когда идёт переселение

    Первое, что нужно понять: ипотека — не препятствие для реновации. Департамент городского имущества Москвы работает с обременёнными квартирами постоянно, это стандартная ситуация.

    Процедура такая:

    — собственник получает новую квартиру взамен старой (по программе реновации это происходит на основании равнозначного жилья, без доплаты за площадь в стандартных случаях);
    — ипотека переезжает на новую квартиру — юридически это называется заменой предмета залога;
    — банк должен быть в курсе и дать согласие, но отказать не может, если переселение идёт в рамках городской программы — это не инициатива собственника, а обязательная процедура.

    По факту это выглядит так: старая квартира выбывает из собственности, новая оформляется с тем же обременением в пользу банка, кредитный договор продолжает действовать на тех же условиях — ставка, срок, платёж не меняются.

    Нужно ли платить ипотеку во время переезда

    Тем, кто дочитал, пригодится КРТ — не реновация: почему в Москве могут снести ваш дом даже без программы «Мой район».

    Да, платить нужно всё это время без перерывов. Многие клиенты почему-то думают, что на период переселения можно взять паузу — это не так. Кредитный договор с банком не связан с процессом реновации, это два параллельных процесса.

    Меняется только адрес объекта залога в документах банка после переоформления. Сама процедура переоформления обычно занимает от пары недель до полутора месяцев, в зависимости от банка и загруженности Росреестра.

    Совет из практики: если пришло уведомление о переселении, сразу напишите в банк — уточните, какие документы понадобятся с их стороны и не нужно ли будет переподписывать допсоглашение к договору. У разных банков процедура отличается: где-то это формальность на пару дней, где-то просят полный пакет документов заново.

    Что происходит со страховкой квартиры

    Отдельный момент — страхование залога. По ипотечному договору квартира обычно застрахована, и после смены объекта страховку нужно переоформить на новый адрес. Это делается одновременно с переоформлением залога, но лучше проконтролировать самостоятельно — не все страховые компании делают это автоматически, а банк имеет право начислить штрафные санкции за отсутствие действующего страхового полиса на объект.

    Что если новая квартира окажется дороже или дешевле старой

    Вот тут начинаются реальные вопросы, с которыми ко мне обращаются чаще всего.

    Если по программе реновации предоставляется равнозначная квартира, разницы в стоимости, как правило, нет: платёж и остаток долга не меняются. Но если квартира оказывается больше по площади и предполагает доплату (это возможно при переходе на равноценное жильё по желанию собственника), схема сложнее: доплату нужно вносить отдельно — либо своими средствами, либо оформлять её как дополнительный кредит. И здесь банк уже вправе пересматривать условия, потому что вырастает сумма обеспеченного обязательства.

    На практике большинство ипотечных заёмщиков предпочитают не доплачивать и брать равнозначную квартиру — она бесплатна и не требует пересмотра кредита.

    Может ли банк потребовать досрочного погашения при реновации

    Формально банк не может требовать досрочного погашения только на основании того, что квартира попала под реновацию — это не входит в перечень оснований для досрочного истребования долга по большинству ипотечных договоров. Переселение по реновации — процедура, установленная законом (федеральный закон о реновации в Москве принят в 2017 году), и она защищена от произвольных действий банков.

    Но здесь стоит внимательно смотреть формулировки в вашем кредитном договоре — в редких случаях там могут быть прописаны расширенные условия. Если сомневаетесь, возьмите договор и покажите юристу или хотя бы внимательно прочитайте раздел про досрочное истребование.

    Что делать собственнику прямо сейчас

    Если ваш дом включён в программу реновации и у вас действующая ипотека:

    — сообщите в банк о предстоящем переселении, как только получите официальное уведомление;
    — уточните перечень документов для переоформления залога;
    — проверьте условия страхового полиса;
    — не приостанавливайте платежи — это отдельный процесс;
    — если предполагается доплата за большую площадь, заранее посчитайте, выгоднее ли доплатить своими деньгами или взять допкредит.

    Реновация не должна пугать заёмщиков — с точки зрения банка это техническая процедура, а не повод для паники. Но, как и везде в недвижимости, здесь не стоит полагаться на «само рассосётся» — лучше держать руку на пульсе документов.

    Если у вас похожая ситуация или дом только включили в программу — напишите мне, разберём вашу конкретную ипотеку и что с ней будет при переселении.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Траншевая ипотека: почему первый платеж почти нулевой, а потом вырастает

    Траншевая ипотека: почему первый платеж почти нулевой, а потом вырастает

    Слышали про ипотеку за рубль в месяц? Это она и есть, только называется скучнее — траншевая.

    Обычная ипотека выдаётся сразу вся, одной суммой, и банк сразу начисляет проценты на всё тело кредита. Траншевая работает иначе: деньги выдаются частями, траншами, обычно привязанными к этапам стройки или просто к разным датам.

    Пока выдан только первый небольшой транш, проценты капают только на него. Отсюда и эффект копеечного платежа в первые месяцы — вы платите проценты с 100 тысяч, а не с 8 миллионов.

    На практике это выглядит так: в договоре прописан график выдачи траншей, и как только застройщик получает следующую часть, ваш платёж резко подрастает. Клиент радуется низкому платежу на старте и не дочитывает график до конца. А зря — там всё написано чёрными цифрами.

    Ошибка в том, что люди меряют ипотечную нагрузку по первому платежу и берут квартиру, ориентируясь на комфортную сумму сейчас. А через полгода-год приходит совсем другой платёж, и бюджет семьи трещит.

    Смотрите не на первый платёж, а на график выдачи траншей и итоговый платёж после последнего транша. Это и есть ваша реальная ипотека 🔑

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer

  • Апартаменты дешевле квартиры на 15-20%. И почти каждый второй покупатель через год-два жалеет об этой экономии

    Апартаменты дешевле квартиры на 15-20%. И почти каждый второй покупатель через год-два жалеет об этой экономии

    Ко мне регулярно приходят клиенты с одним и тем же вопросом: «А почему бы не взять апартаменты — та же локация, тот же метраж, а цена ниже?» Разница в 15-20% от стоимости квартиры аналогичного класса — это реальные деньги, иногда несколько миллионов рублей.

    Только экономия эта обманчивая. Апартаменты — это нежилое помещение с точки зрения закона, даже если внутри всё выглядит как обычная квартира с кухней, спальней и балконом. И эта юридическая разница потом бьёт по кошельку и по нервам так, что разница в цене на входе кажется мелочью.

    Вот где именно апартаменты проигрывают квартире.

    Можно ли прописаться в апартаментах

    Постоянную регистрацию оформить нельзя. Апартаменты юридически — это нежилой фонд, часть коммерческой недвижимости, даже если расположены в жилом на вид комплексе.

    Есть исключение — апарт-комплексы со статусом «здание гостиничного типа», где можно получить временную регистрацию сроком до 5 лет с последующим продлением. Но это временная прописка, и не во всех апарт-проектах она вообще доступна: застройщик должен был изначально получить соответствующий статус здания.

    Для кого это критично:
    — для оформления детей в школу и садик по месту жительства
    — для получения полиса ОМС в поликлинике по прописке
    — для льгот и субсидий, привязанных к месту регистрации
    — для трудоустройства, где иногда требуют постоянную регистрацию

    У меня была клиентка, купившая апартаменты в Москва-Сити ради вида и цены ниже рынка. Через два года встал вопрос со школой для ребёнка — пришлось регистрироваться у родственников в другом районе, чтобы попасть в нужную школу.

    Об этом у меня есть отдельный материал: Апартаменты под сдачу в Москве: доходность выше на бумаге, а что съедает разницу на практике.

    Налог на апартаменты: сколько переплачивает собственник

    Налог на имущество для апартаментов считается по коммерческой ставке, а не по жилой.

    По Налоговому кодексу РФ, для квартир ставка налога на имущество физлиц — 0,1-0,3% от кадастровой стоимости. Для апартаментов, отнесённых к нежилым помещениям, ставка может доходить до 0,5-2%, в зависимости от кадастровой стоимости объекта и категории, к которой его отнесли местные власти.

    На практике для апартаментов бизнес-класса в Москве налог часто оказывается в 3-5 раз выше, чем на аналогичную по площади квартиру. Причём налоговый вычет, который применяется к квартирам (уменьшение кадастровой стоимости на площадь нескольких квадратных метров), к апартаментам не применяется вовсе.

    Коммуналка в апартаментах: почему счета выше

    Тариф на коммунальные услуги для апартаментов рассчитывается как для нежилого помещения — это касается воды, отопления, вывоза мусора.

    Разница может составлять 15-30% в зависимости от управляющей компании и региона. Плюс к этому апарт-комплексы часто устанавливают собственные тарифы на обслуживание территории, охрану, паркинг — и эти суммы не регулируются жилищным законодательством так строго, как в многоквартирных домах.

    Ипотека на апартаменты: почему банки дают её неохотно

    Часть банков не выдаёт ипотеку на апартаменты вообще, часть выдаёт, но на других условиях: ставка выше на 0,5-1,5 процентных пункта, первоначальный взнос больше (иногда от 30% вместо стандартных 15-20% для квартир), срок кредитования короче.

    Причина простая: банк оценивает апартаменты как менее ликвидный залог. При дефолте заёмщика продать нежилое помещение сложнее и дольше, чем квартиру — спрос на такую недвижимость уже, а покупатель менее защищён юридически.

    Ещё момент: на апартаменты не распространяются льготные ипотечные программы с господдержкой, которые действуют для жилой недвижимости. Это сразу сужает круг будущих покупателей — если вы решите продать апартаменты через несколько лет, часть из них просто не сможет использовать льготную ипотеку для покупки.

    Когда апартаменты всё же оправданы

    Не буду рисовать апартаменты только чёрной краской — иногда это разумный выбор.

    Апартаменты подходят, если:
    — вы покупаете для сдачи в аренду и прописка вам не нужна
    — локация настолько редкая (вид на реку, центр города), что альтернативы среди квартир просто нет или они кратно дороже
    — вы уже прописаны в другом месте и вопрос регистрации закрыт
    — рассматриваете апартаменты как вторую недвижимость, а не единственное жильё

    Но если это единственное жильё для семьи с детьми, я всегда советую считать не только цену за метр, но и полную стоимость владения на горизонте 5-10 лет: налоги, коммуналку, условия ипотеки, риски при перепродаже.

    Если сомневаетесь, что выгоднее в вашей ситуации — квартира или апартаменты, напишите мне, разберём конкретные цифры по вашему бюджету и локации.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Первоначальный взнос: откуда москвичи реально берут 6-10 миллионов на квартиру

    Первоначальный взнос: откуда москвичи реально берут 6-10 миллионов на квартиру

    Спрашиваю у клиента: «Первоначальный взнос откуда планируете?» — и почти всегда слышу паузу. А потом три источника сразу, а не один. Вот что нужно понять про рынок 2026 года: чистых накоплений «отложил с зарплаты» почти не осталось.

    Разберём по-честному, откуда сейчас берутся эти суммы — на реальных схемах, с которыми я работаю каждую неделю.

    Продажа старой квартиры — самый частый сценарий

    Классика: у семьи есть однушка или двушка, купленная 10-15 лет назад, и они хотят улучшить жилищные условия. Продают старую квартиру, часть суммы — на первоначальный взнос по новой, остальное в ипотеку.

    Тонкость 2026 года: сроки сделки нужно синхронизировать. Если новостройка на этапе строительства, деньги от продажи вторички часто зависают на несколько месяцев — рынок вторичного жилья в Москве замедлился, продажи занимают дольше, чем год-два назад. У меня был клиент, который заложил на продажу квартиры месяц, а получилось три с половиной. Пришлось брать краткосрочный кредит-мост, чтобы не потерять бронь на новостройку по старой цене.

    Деньги родителей — и это не стыдно, это норма

    Здесь я разбирала похожий случай: Рассрочка от застройщика против ипотеки: что реально дороже в 2026 году.

    Второй по частоте источник — помощь родителей или старшего поколения семьи. По моим наблюдениям, в сегменте квартир от 15 млн рублей семейная поддержка участвует почти в половине сделок в том или ином виде: либо прямой перевод суммы, либо продажа родительской недвижимости в регионе с последующей передачей денег.

    Момент, который упускают: если деньги переводятся от родителей, банк при ипотечной сделке может запросить объяснение источника средств — это требование антиотмывочного законодательства (115-ФЗ). Обычно достаточно договора дарения и выписки со счёта дарителя, но документы стоит готовить заранее, а не в последний момент перед сделкой.

    Материнский капитал — маленький, но рабочий инструмент

    Сумма материнского капитала на второго ребёнка сейчас составляет чуть более 900 тысяч рублей (данные Социального фонда России на 2026 год). Для квартиры в Москве это капля, но капля, которая закрывает часть взноса и снижает сумму ипотеки. Особенно это работает в связке с семейной ипотекой — программой с пониженной ставкой для семей с детьми, где банки принимают маткапитал как часть первого взноса без дополнительных условий.

    Продажа инвестиционных активов — то, о чём молчат в объявлениях

    Отдельная категория покупателей — те, кто закрывает вклад, продаёт часть портфеля ценных бумаг или выводит деньги из бизнеса под конкретную сделку. Это чаще встречается в сегменте квартир выше 20 млн рублей. Люди сознательно фиксируют доходность и перекладывают деньги в недвижимость — особенно на фоне разговоров о снижении ключевой ставки ЦБ, когда депозиты становятся менее привлекательными, а квадратные метры воспринимаются как более стабильный актив.

    Рассрочка от застройщика вместо классического взноса

    Многие застройщики в Москве предлагают беспроцентную или льготную рассрочку на первоначальный взнос — это работает как временный мост, пока покупатель продаёт другой актив или ждёт бонус на работе. Схема удобная, но с подводным камнем: если рассрочка растянута на весь срок строительства, а сдача дома задерживается, платежи по ней могут накладываться на уже начавшуюся ипотеку. Я всегда прошу клиентов прописывать в договоре чёткий график и штрафные санкции за просрочку с обеих сторон.

    Комбинированная схема — то, что чаще всего работает в реальности

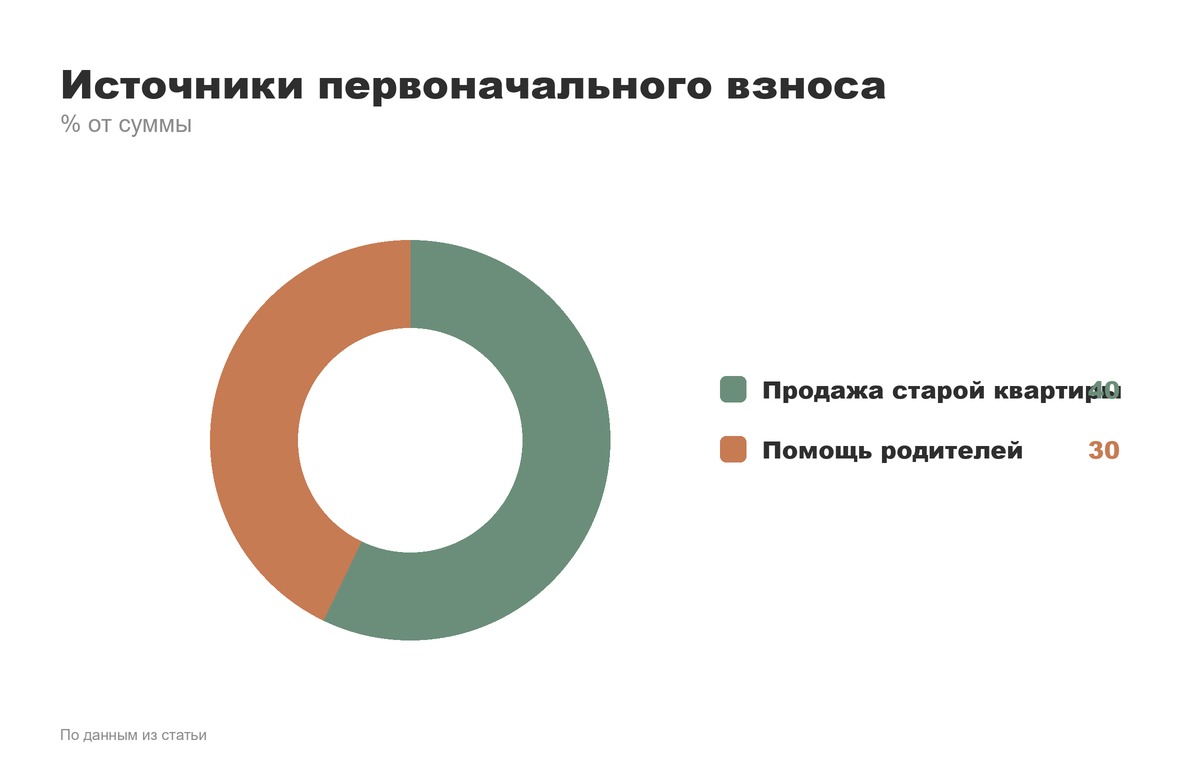
    На практике 6-10 миллионов рублей первоначального взноса редко приходят из одного источника. Типичная картина: 40% — продажа старой квартиры, 30% — помощь родителей, оставшееся — личные накопления и маткапитал. Это нормально, банки давно привыкли работать с такими смешанными подтверждениями.

    Главная ошибка, которую я вижу постоянно: люди начинают собирать деньги уже после того, как выбрали квартиру и внесли бронь. Правильный порядок обратный — сначала честно посчитать, что и когда реально можно превратить в деньги, а потом идти смотреть варианты с этой цифрой в голове.

    Если сейчас считаете, откуда собрать взнос, и не понимаете, какая схема сработает в вашей ситуации, напишите мне — разберём по цифрам.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.