Category: Ошибки покупателей

  • Эскроу вернёт деньги, но не вернёт два года жизни

    Эскроу вернёт деньги, но не вернёт два года жизни

    Клиентка купила студию в Некрасовке в 2022 году, дом должны были сдать в 2024-м. Сдали в 2026-м. Деньги на эскроу-счёте всё это время лежали целые и невредимые — банк их бы вернул по первому требованию при расторжении. Только жить в этой студии она собиралась два года назад, а не сейчас.

    Эскроу — это революция для рынка новостроек. С 2019 года деньги дольщика не уходят застройщику напрямую, а лежат в банке до момента передачи ключей. Обанкротился девелопер — деньги вернули. Тема обманутых дольщиков в классическом виде закрыта: пропавших денег почти не бывает. Но эскроу — это страховка кошелька, а не страховка времени, нервов и планов.

    Что реально защищает эскроу-счёт

    По федеральному закону 214-ФЗ деньги дольщика хранятся в уполномоченном банке и переводятся застройщику только после ввода дома в эксплуатацию и передачи хотя бы одной квартиры. Если девелопер обанкротился или лишился разрешения на строительство — деньги возвращаются покупателю в полном объёме, без судов и очередей кредиторов.

    Это огромный шаг вперёд по сравнению со схемой до 2019 года, когда деньги сразу уходили в стройку и при банкротстве застройщика люди годами судились за возврат хотя бы части суммы. Сейчас риск потерять деньги физически почти исключён — это подтверждают в ДОМ.РФ, операторе системы эскроу: случаи, когда дольщики теряют деньги при работающем эскроу, единичны и обычно связаны с мошенничеством вне правового поля 214-ФЗ.

    Чего эскроу не покрывает: сроки

    Рядом по смыслу лежит Эскроу-счёт: почему ваши деньги при покупке новостройки защищены лучше, чем вы думаете.

    Об этом застройщики не любят говорить на встречах с покупателями. Эскроу никак не штрафует девелопера за перенос сроков сдачи. Деньги просто продолжают лежать в банке — хоть год, хоть три.

    Формально у дольщика есть право на неустойку за просрочку передачи квартиры — это отдельная норма того же 214-ФЗ. Но неустойку нужно требовать самостоятельно: писать претензию, а часто и идти в суд. Застройщик добровольно чек с извинениями не пришлёт. И даже присуждённая судом неустойка не компенсирует того, что вы два года переплачивали за съёмную квартиру, ждали с решением по школе для ребёнка или просто планировали жизнь под конкретную дату.

    Проектную декларацию с плановым сроком ввода в эксплуатацию застройщик обязан публиковать в единой информационной системе жилищного строительства — наш.дом.рф. Но на практике перенос сроков — это отдельное уведомление, которое дольщик может и не заметить, если не следит за проектом целенаправленно.

    Чего эскроу не покрывает: качество
    Второй слепой участок — то, как построена квартира. Эскроу не проверяет метраж, не проверяет отделку, не проверяет, ровные ли стены. Банк раскрывает счёт по факту ввода дома в эксплуатацию, а ввод в эксплуатацию не означает, что квартира соответствует вашим ожиданиям из рекламного буклета.

    Приёмка квартиры с дефектами, актами и переносом даты передачи ключей — отдельная история, никак не связанная с эскроу. У меня в практике был случай в Мневниках: дом сдали формально вовремя, но на приёмке нашли отклонение по площади почти на квадратный метр в меньшую сторону и трещины в стяжке на двух комнатах. Деньги с эскроу давно раскрыли застройщику — теперь всё решалось через претензии и экспертизу, а не через возврат средств банком.

    Чего эскроу не покрывает: инфраструктуру и окружение

    Третий момент, о котором молчат в презентациях: эскроу никак не связан с тем, что построят рядом. Обещанная школа, детский сад, вторая линия метро могут сдвинуться на неопределённый срок или вообще выпасть из плана застройки района — это отдельные обязательства, часто вообще не застройщика, а города, и они нигде не гарантированы деньгами на счёте.

    Что с этим делать покупателю

    Раз эскроу не страхует от переноса сроков и проблем с качеством, разумно закладывать это в собственное решение заранее:

    — смотреть историю застройщика по уже сданным объектам — были ли переносы, на сколько;
    — читать проектную декларацию на наш.дом.рф, а не только сайт девелопера;
    — закладывать в свои планы запас в 6–12 месяцев сверх заявленного срока сдачи;
    — при задержке сразу фиксировать её письменно и требовать неустойку, не дожидаясь передачи ключей.

    А у вас был опыт с переносом сроков сдачи дома при эскроу — сколько реально пришлось ждать сверх обещанного?

    Если разбираетесь с похожей ситуацией по конкретному проекту — напишите мне, разберём вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Ячейка в банке: почему это теперь тревожный знак

    Ячейка в банке: почему это теперь тревожный знак

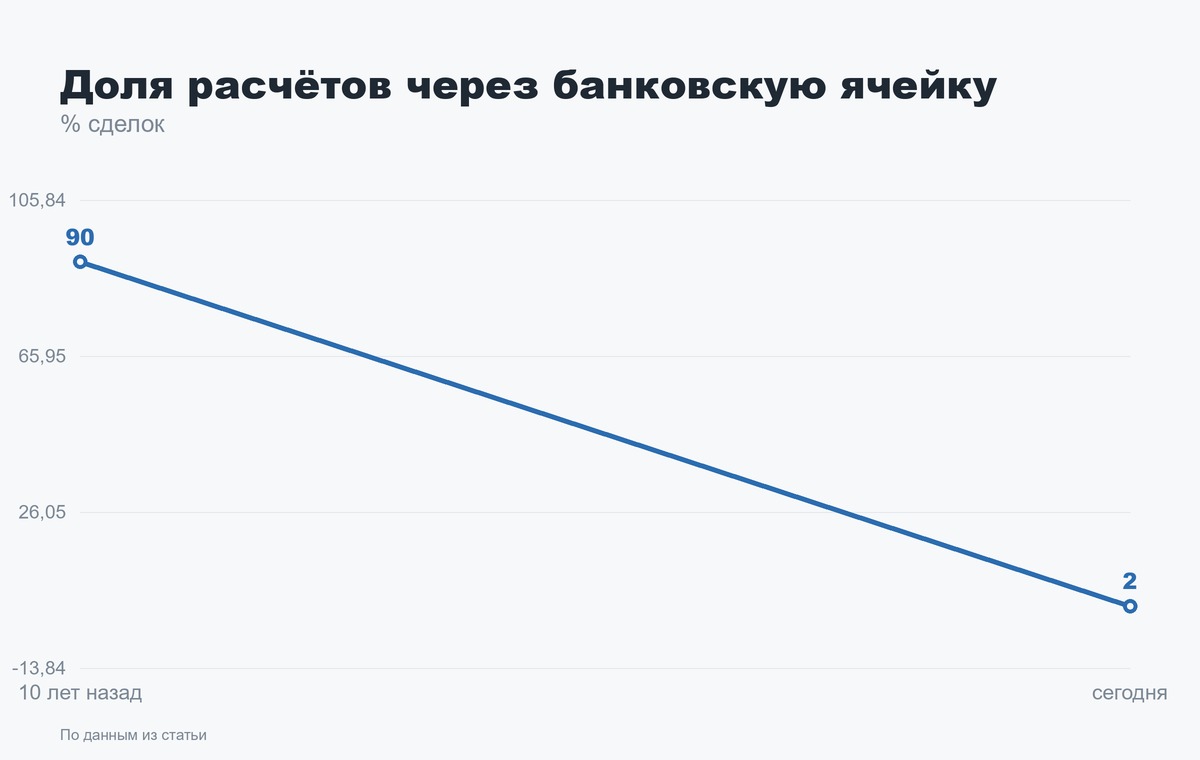
    Лет десять назад без банковской ячейки не обходилась ни одна сделка с квартирой в Москве — через неё проводили около 90% расчётов. Сегодня риелторы называют другую цифру: 1–2%. Ячейка почти вымерла как инструмент. Если продавец вдруг настаивает именно на ней — это повод насторожиться, а не просто следовать привычке.

    Расскажу, почему так вышло и что это значит для тех, кто сейчас выходит на сделку.

    Куда делись банковские ячейки

    Раньше логика была простая: наличные закладывались в ячейку, продавец получал доступ к ним только после регистрации перехода права собственности. Это была защита от классической схемы «деньги отдал — а сделку не зарегистрировали» или наоборот.

    Сейчас всё изменилось. Безналичные расчёты стали привычными и прозрачными, необходимость прятать пачки купюр в ячейке отпала. Аккредитивы, эскроу-счета, безналичные переводы с сопровождением банка делают сделку прослеживаемой от начала до конца. Покупателю проще подтвердить сам факт оплаты, а обеим сторонам — происхождение денег и чистоту всей цепочки.

    Рынок сам отказался от наличных как от неудобного и рискованного инструмента. Мои клиенты в последние годы почти не спрашивают про ячейки — сразу интересуются аккредитивом или расчётами через сервис безопасных платежей.

    Когда ячейка всё ещё нужна

    Тем, кто дочитал, пригодится Эскроу-счёт не спасёт вас, если вы думаете, что деньги «просто лежат в банке и никуда не пропадут». Три сценария, где покупатели теряли.

    Списывать этот инструмент со счетов рано. Есть ситуации, где ячейка используется до сих пор:

    — занижение цены в договоре (когда часть суммы проводится отдельно от официальной стоимости);
    — долги у продавца, из-за которых сложно провести чистый безналичный расчёт;
    — заблокированный банковский счёт продавца.

    Все три случая — не про надёжность ячейки, а про попытку обойти прозрачные механизмы. Сама по себе банковская ячейка не делает сделку незаконной — это законный инструмент. Но 98% сделок в Москве проходят без неё. Если вам предлагают именно ячейку — стоит спросить себя, почему.

    Что должно насторожить покупателя

    Вот с чем я советую разбираться внимательно, если продавец настаивает на наличных через ячейку.

    Почему не подходит безналичный перевод. Желание ускорить процесс — это одна причина. Нежелание объяснять, откуда деньги или куда они потом уйдут — совсем другая.

    Может ли продавец подтвердить происхождение средств. Если человек получает деньги от продажи квартиры и просит именно наличные, банк при безналичном переводе иногда задаёт вопросы по 115-ФЗ. Наличные через ячейку эти вопросы снимают — и это само по себе повод насторожиться.

    Нет ли скрытого занижения цены. Часть сделок с занижением до сих пор проводят именно через ячейку, потому что банк не увидит реальную сумму сделки при безналичном переводе.

    Что делать покупателю на практике

    Не нужно автоматически отказываться от сделки, если продавец просит ячейку. Но стоит:

    — внимательнее изучить документы на квартиру и историю переходов права собственности;
    — спросить прямо, почему выбран именно такой способ расчёта;
    — при малейших сомнениях привлечь юриста для проверки чистоты сделки перед подписанием.

    Прозрачность в 2026 году — уже не бонус, а рыночный стандарт. Отклонение от него стоит замечать и задавать вопросы, а не списывать на старую привычку продавца.

    А вам приходилось сталкиваться с ситуацией, когда продавец настаивал на наличных расчётах? Что вызвало у вас сомнения — и как вы их развеяли?

    Если разбираетесь в похожей ситуации и хотите проверить чистоту сделки перед покупкой — напишите мне.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Звонок насчёт вашей новостройки: как продают квартиру, которая ещё даже не сдана

    Звонок насчёт вашей новостройки: как продают квартиру, которая ещё даже не сдана

    Три недели назад мне позвонила клиентка, которая в 2024 году купила квартиру в Хорошёвском районе по переуступке. Дом ещё не сдан, ключи она не получала. И тут звонок: «С вашим объектом долевого строительства проводится подозрительная операция, требуется подтвердить право требования». Она в панике набрала меня раньше, чем перезвонила «в банк». Это её и спасло.

    Расскажу, почему покупатели новостроек — удобная мишень для этой схемы, и что делать, если вы в процессе сделки или уже ждёте ключи.

    Почему новостройка — цель даже до получения ключей

    С готовой квартирой всё привычно: собственность оформлена, выписка из ЕГРН одна на всех. А с новостройкой человек проходит несколько стадий, и на каждой есть свой повод для звонка.

    Пока идёт стройка, у вас на руках ДДУ или договор переуступки, а не право собственности. После сдачи дома нужно ещё оформить квартиру в собственность — это отдельный этап, который люди часто затягивают на месяцы. Между сдачей дома и оформлением человек юридически «подвешен»: физически живёт в квартире, а по документам ещё не собственник.

    Мошенник этим пользуется. Он звонит и говорит что-то вроде: «Ваш ДДУ пытаются переуступить третьему лицу» или «Обнаружена задвоенная регистрация права требования по вашему договору». Для человека, который два года ждал стройку, копил на первоначальный взнос и уже мысленно расставил мебель, это звучит как удар под дых. Проверить это по горячим следам сложнее, чем факт продажи готовой квартиры: не у всех есть привычка регулярно смотреть свою выписку из ЕГРН или проверять статус договора в реестре застройщика.

    Если тема близка, посмотрите ещё Расписка на 15 млн за квартиру — теперь этой бумажки мало для суда.

    Откуда мошенники берут данные о вашем ДДУ

    Здесь стоит снять иллюзию, что раз звонящий назвал номер договора или адрес корпуса, значит, у него есть доступ к вашим личным документам.

    Часть данных о зарегистрированных договорах долевого участия попадает в открытые или полуоткрытые источники: сведения о ДДУ подлежат государственной регистрации, и определённая информация доступна в предусмотренном законом порядке. Но огромный пласт утечек идёт совсем другим путём:

    — чаты и форумы дольщиков, где люди сами публикуют номер корпуса, этаж, метраж и сумму сделки, обсуждая перенос сроков;
    — объявления о переуступке на классифайдах — там указано почти всё: застройщик, корпус, площадь, цена;
    — базы застройщиков и подрядчиков, которые периодически всплывают в продаже;
    — скрин ДДУ, отправленный в чат риелтору или ремонтной бригаде.

    Мошеннику не нужен доступ к личному кабинету дольщика. Ему достаточно знать застройщика, примерный корпус и то, что вы вообще покупали квартиру в стройке — а это часто видно даже по вашей же переписке в соцсетях под постом жилого комплекса.

    Что происходит после первой фразы про ДДУ

    Дальше сценарий стандартный, но с новостроечной спецификой. Собеседник представляется сотрудником Росреестра, застройщика или «отдела безопасности банка, через который шла ипотека». Просит «подтвердить данные»: ФИО, номер договора, паспортные данные, а иногда и код из смс от банка — якобы для «блокировки незаконной операции».

    На моей практике был случай: клиент купил студию в Мневниках по ипотеке, и ему позвонили, представившись банком, где оформлена сделка, с фразой «зафиксирована попытка досрочного погашения вашего кредита третьим лицом». Человек испугался не за квартиру даже, а за то, что квартиру заберут за просрочку, которую он не делал. Расчёт в таких звонках именно на это: страх потерять актив, в который вложены годы накоплений и часто вся ипотечная история семьи.

    Что реально проверить за пять минут

    Если раздался подобный звонок, спокойствие и правильная последовательность действий — вся защита.

    Положите трубку и перезвоните в застройщик или банк самостоятельно по номеру с официального сайта, а не по тому, что дали в разговоре. Закажите свежую выписку из ЕГРН через Госуслуги — если объект уже оформлен в собственность, там будет актуальный статус. Если дом ещё строится — уточните статус ДДУ напрямую у застройщика: у большинства крупных компаний Москвы есть личный кабинет дольщика с этой информацией. И никогда не называйте код из смс ни банку, ни «Росреестру», ни «полиции»: ни одна легальная организация не запрашивает коды подтверждения по телефону.

    Отдельно стоит проверять статус, если вы купили квартиру по переуступке — там цепочка прав длиннее, и именно такие сделки чаще становятся поводом для звонков «обнаружена задвоенная переуступка».

    А вам звонили с чем-то подобным насчёт вашей квартиры или ДДУ — и как быстро вы поняли, что это разводка?

    Если сомневаетесь в статусе своего договора долевого участия или хотите на берегу проверить чистоту сделки перед покупкой новостройки — напишите мне, разберём вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Пункт в кредитном договоре, который читают уже в суде

    Пункт в кредитном договоре, который читают уже в суде

    Ко мне обратилась клиентка — искала новую квартиру, потому что старую отдала банку. Не продала. Отдала.

    Ипотеку она платила почти без задержек двенадцать лет. Потом рефинансировала кредит под более низкую ставку — и этот шаг стал началом конца. В новом договоре был пункт о праве банка требовать досрочного погашения при «существенном изменении финансового положения заёмщика». Через два года у неё случился перерыв в работе, платежи пошли с опозданием на неделю-полторы. Формально — просрочки. Банк обратился в суд, не предлагая реструктуризацию: договор это позволял.

    Квартиру продали на торгах. Разницу между суммой долга и стоимостью жилья ей вернули, но по цене торгов, а не по рыночной. Итог: минус несколько миллионов и минус двенадцать лет выплат.

    Почему рефинансирование не всегда экономия

    Люди идут на рефинансирование ради снижения ставки и не читают договор целиком — уверены, что условия те же, только процент ниже. Это не так. Новый договор — это новый документ со своими формулировками, и банк вправе прописать в нём что угодно в рамках закона.

    Согласно Гражданскому кодексу РФ и закону «Об ипотеке (залоге недвижимости)», кредитор имеет право требовать досрочного возврата долга при существенном нарушении условий договора. Но что считается «существенным» и через сколько просрочек банк обращается в суд без предварительного уведомления — это уже конкретные пункты, и каждый банк формулирует их по-своему.

    Об этом у меня есть отдельный материал: 6 пунктов мелким шрифтом в договоре с застройщиком, которые меняют всё.

    Один банк даёт три месяца на исправление ситуации. Другой прописывает право на иск после трёх просрочек за календарный год без каких-либо предупреждений. Разница в этих деталях, а не в процентной ставке, которую все обсуждают.

    Как это касается покупателей новостроек в Москве

    Ипотека на новостройку в Москве сейчас — это в среднем 25–40 лет выплат при текущих ставках и ценах на жильё. Средняя стоимость квадратного метра в новостройках старой Москвы держится в районе 350–450 тысяч рублей, по данным аналитики застройщиков и порталов недвижимости. Квартира в 60 метров — это ипотека на 20–27 млн рублей.

    При таких суммах и сроках вероятность форс-мажора — увольнение, болезнь, декрет, снижение дохода — не абстрактная, а вполне реальная за 20–30 лет жизни с кредитом. Договор, который вы подписываете в момент покупки квартиры или при рефинансировании, определяет, что будет происходить с вами в этот форс-мажор: банк подождёт и предложит реструктуризацию, или подаст в суд при первой систематической просрочке.

    Большинство моих клиентов при покупке новостройки в ипотеку смотрят на три параметра: ставку, первоначальный взнос и ежемесячный платёж. Пункты про досрочное истребование долга и основания для обращения в суд без уведомления читают в лучшем случае бегло.

    Что проверять в ипотечном договоре до подписания

    Несколько формулировок, на которые стоит смотреть внимательно:

    — Сколько просрочек и какой длительности дают банку право требовать досрочного погашения.
    — Обязан ли банк уведомить заёмщика и предложить реструктуризацию до обращения в суд, или может подать иск сразу.
    — Что считается «существенным изменением финансового положения» — иногда формулировка настолько широкая, что подходит под любую ситуацию.
    — Есть ли право заёмщика на реструктуризацию при потере работы, и прописано ли это как обязанность банка, а не как жест доброй воли.

    Эти пункты не обсуждаются на этапе одобрения ипотеки менеджером — их нужно читать самостоятельно или с юристом. Разница в формулировках между двумя банками при одинаковой ставке может стоить вам квартиры при одном и том же жизненном сценарии.

    Что делать, если просрочки уже начались

    Если платёж задерживается, не молчите и не ждите, что банк «поймёт». Обращайтесь письменно, официально, с заявлением на реструктуризацию до того, как накопится критическое количество просрочек. Банк обязан рассмотреть такое заявление, и письменное обращение — это доказательство, что вы искали решение, а не игнорировали проблему. Это меняет позицию в суде, если дело туда всё же дойдёт.

    А вы проверяли пункты о досрочном истребовании долга в своём ипотечном договоре, или на этапе подписания смотрели только на ставку и платёж?

    Если планируете покупку новостройки в ипотеку и хотите разобраться в условиях до подписания — напишите мне, разберём конкретный договор.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • «Ваш сосед подозрительный»: новая схема мошенников с квартирами

    «Ваш сосед подозрительный»: новая схема мошенников с квартирами

    Пишет незнакомец: «Извините, я ваш сосед, видел подозрительного человека у вашей двери, вот видео» — и присылает файл. Открываете — и всё, устройство заражено, а мошенники уже в ваших банковских приложениях, СМС и контактах.

    Схему описали в телеграм-канале @nedvizhna, и она бьёт по больному месту — тревоге за свою квартиру. Человек, который только что купил жильё или давно там живёт, реагирует мгновенно: страх за имущество отключает критическое мышление. Кто станет медлить, если якобы «видел подозрительного человека возле вашей двери»?

    Как работает схема с «обеспокоенным соседом»

    Приходит сообщение от незнакомого номера — якобы сосед по подъезду или по дому. В нём тревожная формулировка: видел странного человека у квартиры, есть видео. Файл пересылается под видом записи с камеры или мессенджера. Жертва открывает его — вирус получает доступ к устройству: контакты, СМС, банковские приложения, персональные данные.

    Дальше вариантов масса: от списания денег со счетов до рассылки такого же сообщения по всем контактам жертвы — уже от её имени. Схема размножается через доверие, как цепная реакция.

    Рядом по смыслу лежит Новая справка при продаже квартиры: почему теперь спрашивают про повестки.

    Почему покупатели новостроек — удобная мишень

    Я много общаюсь с людьми, которые только въехали в новую квартиру, и вижу общую черту: в первые месяцы после покупки тревожность за жильё выше обычного. Новый дом, новые соседи, ещё не устоявшийся быт — человек более восприимчив к любым сигналам об угрозе своей собственности.

    Мошенники это считывают и бьют в момент, когда жертва максимально уязвима эмоционально. «Подозрительный человек у вашей двери» звучит правдоподобно именно для того, кто недавно переехал и ещё плохо знает соседей в лицо.

    Плюс в новостройках часто есть общие чаты дома или подъезда, где люди и правда обмениваются подобными сообщениями — «видел чужого у лифта», «странный человек на этаже». Это создаёт фон доверия: схема маскируется под обычную бытовую переписку, которая в новых домах — норма.

    Что делать, если пришло такое сообщение

    Единственное рабочее правило — не открывать файлы от незнакомых номеров, даже если текст звучит убедительно и тревожно.

    Если пишет «сосед», которого вы не знаете — не открывайте вложение, а спросите номер квартиры и уточните информацию через управляющую компанию или консьержа, если он есть. Если сообщение пришло от знакомого контакта, но текст и стиль непривычны — свяжитесь с человеком напрямую голосовым звонком, не через переписку. Установите на телефон антивирус и обновляйте систему — многие вирусы эксплуатируют старые уязвимости. И расскажите об этой схеме родителям и пожилым родственникам — они часто становятся первой целью именно из-за меньшей цифровой насторожённости.

    Что это значит для тех, кто покупает и владеет квартирой в Москве

    Безопасность жилья давно не ограничивается домофоном и консьержем в холле. Цифровая гигиена — часть той же защиты имущества, что и хорошая дверь или охраняемый двор. Застройщики вкладываются в видеонаблюдение и контроль доступа, но ни одна система не спасёт от вируса, который вы сами впустите в телефон одним касанием.

    Отдельно скажу тем, кто покупает квартиру для сдачи в аренду или для родителей: обсудите эту схему с теми, кто там реально будет жить. Мошенники целятся туда, где реакция будет самой эмоциональной и быстрой.

    А вам приходили подобные сообщения от «соседей» или похожие тревожные рассылки — и как вы поняли, что это разводка?

    Если сталкивались с похожей ситуацией или хотите обсудить безопасность при покупке и владении квартирой в Москве — напишите мне.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Расписка на 15 млн за квартиру — теперь этой бумажки мало для суда

    Расписка на 15 млн за квартиру — теперь этой бумажки мало для суда

    Клиентка на прошлой неделе спросила: «Марина, а зачем нам вообще расчётный счёт эскроу, если можно просто расписку взять?» Раньше я бы кивнула — расписка десятилетиями считалась железным аргументом в суде. С февраля 2026 года это уже не так.

    Верховный суд рассмотрел дело о займе на 110 млн рублей и признал сделку мнимой — деньги формально «передали», но никаких реальных следов этой передачи не осталось. Логика определения касается не только займов между бизнесменами. Она напрямую бьёт по рынку недвижимости, в том числе по новостройкам Москвы, где расчёты между покупателем, продавцом по переуступке или дольщиком до сих пор иногда идут по-старинке.

    Почему расписка перестала быть щитом

    Суд сформулировал простую вещь: документ без экономического обоснования — не доказательство. Если человек утверждает, что передал крупную сумму наличными, но у него нет ни налоговых деклараций, ни истории доходов, объясняющей происхождение денег, суд вправе усомниться в самой сделке.

    Для покупателя квартиры в Москве это значит: если продавец потом решит оспорить сделку — заявит, что расписку подписал, но денег не видел, — бремя доказывания того, что оплата реально состоялась, ляжет на вас. Слова «я передал наличные из сейфа» суд больше не устроят.

    Если тема близка, посмотрите ещё Купил квартиру у отца — а через 8 лет пришёл суд.

    Где в новостройках это стреляет чаще всего

    По переуступкам ситуация острее, чем при прямой покупке у застройщика. Схема, которая ещё пару лет назад казалась безобидной: часть суммы проходит по ДДУ официально, часть — доплата дольщику наличными, без фиксации в документах. Я видела такие сделки на объектах в Мневниках и в Некрасовке, когда переуступка оформлялась по цене ДДУ, а разница в 2–4 млн рублей передавалась просто под расписку.

    После февральского определения Верховного суда эта разница становится юридической дырой. Если дольщик, получивший доплату, окажется в статусе банкрота или просто передумает и заявит, что расписку писал, но денег не получал, покупателю придётся доказывать факт передачи наличных — а сделать это без банковских проводок почти нереально.

    Как теперь оформлять расчёты за квартиру

    Вывод для покупателя новостройки в Москве один: безналичный расчёт — это уже не вопрос удобства, а вопрос юридической безопасности сделки. Вот что я теперь проговариваю с каждым клиентом:

    — Вся сумма должна проходить через банк — аккредитив, эскроу-счёт или прямой перевод с указанием назначения платежа «оплата по ДДУ №. от .».
    — Если в сделке участвует доплата наличными (например, при переуступке или при покупке с ремонтом от собственника), настаивайте на банковской ячейке с актом закладки и выемки, где фиксируется сумма и участники.
    — В самом договоре должна быть формулировка не просто «стороны произвели расчёт», а прямое подтверждение продавца о получении конкретной суммы конкретным способом.
    — Расписка, если она всё же нужна как дополнение, должна быть датирована днём фактической передачи денег, без «задних чисел» — это первое, что проверяют суды.

    Что это значит для рынка новостроек в целом

    Эскроу-счета, обязательные с 2019 года при продаже по ДДУ, в этом смысле оказались страховкой на будущее: деньги дольщика лежат в банке, а не передаются застройщику напрямую, и происхождение платежа прозрачно по определению. А вот вторичный рынок переуступок и сделки с доплатами вне эскроу теперь в зоне риска сильнее, чем раньше.

    Раньше юристы говорили «расписка — это лучше, чем ничего». Теперь точнее будет «расписка — это ничего без банковского следа». Я всегда советовала клиентам проводить деньги официально, но теперь это не рекомендация, а необходимость: в случае спора именно тот, кто получил деньги, должен будет доказывать, что он их вообще видел.

    А как вы обычно передаёте доплату при сделках с недвижимостью — через ячейку, аккредитив или до сих пор наличными под расписку?

    Если планируете сделку с переуступкой или доплатой продавцу и не уверены, как оформить расчёт без рисков, — напишите мне, разберём конкретно вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Дарёная квартира через 3 года: почему юрист остановил сделку

    Дарёная квартира через 3 года: почему юрист остановил сделку

    Клиентка выбрала квартиру в реконструированном доме у метро Аэропорт — вторичка, но фактически новый корпус после капитального ремонта. 18 миллионов, один собственник, никаких обременений. Она уже перевела задаток. И тут я попросила паузу на неделю.

    Дело было не в квартире. Дело было в том, откуда она взялась у продавца.

    Почему чистая выписка ЕГРН не значит чистая история

    Раз в реестре нет пометок об аресте, ипотеке или судебных спорах — многие покупатели считают, что можно подписывать. Это база, но не всё.

    ЕГРН фиксирует текущее состояние права. Он не показывает, при каких обстоятельствах право возникло три, пять, десять лет назад. А если оно возникло по договору дарения — это отдельная зона риска. Покупатели новостроек привыкли иметь дело с застройщиком напрямую, без цепочки прошлых собственников, и часто просто не знают об этой ловушке.

    У моей клиентки квартиру продавец получил в дар от отца два года назад. Отец на момент сделки уже был серьёзно болен, а в семье, как выяснилось при разговоре, был ещё один наследник — сестра продавца, с которой отношения испортились задолго до дарения.

    Формально — идеальная сделка. По факту — источник спора на годы вперёд.

    Здесь я разбирала похожий случай: Квартира на всю жизнь: что проверить при покупке, если вы планируете жить здесь через 20–30 лет.

    Почему договор дарения — самый уязвимый вид сделки

    По Гражданскому кодексу дарение можно оспорить, если даритель на момент подписания не понимал значения своих действий, находился под давлением или не осознавал последствий сделки из-за болезни. Обиженные родственники нередко пытаются доказать недееспособность дарителя задним числом — особенно если он уже умер и спросить не у кого.

    Разница с продажей принципиальная. Если квартиру купили — есть встречное предоставление, деньги, расписки, банковская выписка. Если подарили — есть только воля одного человека, и оспорить эту волю проще: второй стороне ничего не нужно было доказывать при жизни дарителя.

    Для покупателя, который присматривает вторичку по соседству с ЖК как альтернативу — это критично. Через год-два после сделки может появиться иск от родственника, о котором продавец даже не упоминал.

    Что проверять, если в основании права — дарение

    Я в таких случаях смотрю на три вещи:

    — Дата дарения и состояние здоровья дарителя на тот момент. Если есть медицинские справки, освидетельствования, разговор с продавцом об этом — уже плюс.
    — Круг наследников по закону. Если у дарителя были другие дети или супруг, которые могли претендовать на долю — риск выше.
    — Срок исковой давности. По оспоримым сделкам он обычно составляет один год с момента, когда лицо узнало о нарушении своего права. Если дарение было больше трёх лет назад и никто не оспорил — риск снижается, но не исчезает полностью, особенно если наследник узнал о смерти дарителя недавно.

    По моей практике, такие истории всплывают чаще всего именно в сегменте вторички рядом с метро и хорошей инфраструктурой — там, где квартиры передаются в семье десятилетиями и потом продаются уже вторым-третьим владельцем.

    Что это значит для покупателя в Москве

    Если выбираете между новостройкой от застройщика и вторичкой с историей — у новостройки есть преимущество: право собственности возникает впервые, цепочки прошлых сделок просто нет. Поэтому клиенты, уставшие бояться скрытых рисков, в итоге разворачиваются к первичке.

    Но если вторичка приглянулась за счёт цены или локации — не экономьте на юридической проверке истории объекта. Запросите не только выписку ЕГРН, но и документ-основание права, узнайте, жив ли даритель, есть ли другие наследники и как давно совершена сделка.

    Мою клиентку в итоге переубедила не я, а сам продавец: на прямой вопрос про сестру он занервничал и начал путаться в датах. Сделку отменили. Через полгода она купила квартиру в новостройке в этом же районе — спокойно, без исторических сюрпризов.

    А у вас в цепочке сделки бывали дарения или наследство — и как проверяли, что всё чисто?

    Если сомневаетесь в истории конкретной квартиры или выбираете между вторичкой и новостройкой — напишите мне, разберём вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Купил квартиру у отца — а через 8 лет пришёл суд

    Купил квартиру у отца — а через 8 лет пришёл суд

    Клиент купил студию у своей матери в 2016 году. Оформили всё честно: договор, регистрация, деньги вроде как передали. А в 2024-м пришёл иск от второго наследника — брата клиента, который заявил, что сделка была фикцией, чтобы обойти его долю в наследстве. Суд встал на сторону истца. Квартиру, которую человек считал своей восемь лет, забрали.

    Я сталкиваюсь с такими ситуациями у клиентов, покупающих новостройки для родителей, детей или через переуступку внутри семьи. Новостройки здесь не менее рискованны, чем вторичка, а иногда даже более.

    Почему сделки между родственниками в новостройках — зона риска

    Схема встречается часто: родитель бронирует квартиру в новом ЖК, оформляет ДДУ на себя, а потом переуступает права ребёнку. Или наоборот — квартиру покупает молодая пара, а деньги дают родители, и через пару лет решают переоформить её на того, кто фактически платил.

    Формально это законная операция. Но если между сторонами нет реального движения денег — а часто его нет, потому что «свои же люди», — сделка приобретает признаки мнимой. По статье 170 Гражданского кодекса РФ такая сделка ничтожна с момента заключения, и срок исковой давности отсчитывается не от даты подписания, а от момента, когда третье лицо узнало о нарушении своих прав. Поэтому иски вылезают спустя годы — когда умирает продавец, начинается развод или банкротство.

    Что смотрит суд в сделках между родственниками

    Если тема близка, посмотрите ещё Купил квартиру за 8 миллионов — и получил «вечного соседа»: как не попасть на пожизненного жильца при покупке вторички.

    Родство само по себе не аннулирует договор. Но подозрение усиливается, если совпадает сразу несколько признаков:

    – деньги за квартиру не подтверждены банковской выпиской;
    – цена в договоре сильно отличается от рыночной;
    – продавец на момент сделки имел долги, был на грани банкротства или развода;
    – покупатель не может объяснить логику именно купли-продажи вместо дарения.

    В новостройках добавляется ещё один слой риска — переуступка прав по ДДУ. Если квартира переуступается родственнику дешевле рынка, а деньги «на словах» — это готовый повод для оспаривания при банкротстве застройщика-продавца или при разделе имущества.

    Кейс из практики: почему я всегда советую платить официально

    У меня был клиент, который покупал квартиру в новостройке в Хорошёво-Мнёвниках на имя дочери, а деньги перевёл сам — обычным переводом с личной карты, без указания назначения платежа. Я настояла: указать в назначении «оплата по ДДУ №. в пользу такого-то», сохранить все чеки, попросить дочь написать расписку о получении средств от отца как дарение с последующей самостоятельной оплатой. Мелочь, но именно эта бумажная цепочка спасает, если через пять-семь лет всплывёт претензия от других наследников или кредиторов.

    Стоимость такой квартиры на момент покупки была около 14 млн рублей. Если бы сделку впоследствии признали мнимой, вопрос был бы не в деньгах, а в том, что семья осталась бы без жилья и без права его отстоять.

    Как обезопасить сделку с родственником при покупке новостройки

    Правила, которые я даю всем клиентам, покупающим квартиру через семейные схемы:

    1. Деньги — только безналом, с чётким назначением платежа.
    2. Если это дарение — оформляйте именно дарение, а не купли-продажу «для вида».
    3. Сохраняйте все документы о финансовом положении продавца на момент сделки — справки об отсутствии долгов, исполнительных производств.
    4. При переуступке ДДУ фиксируйте у нотариуса, если сумма значительная — это не обязательное требование закона, но лишний слой доказательств.
    5. Если в семье есть другие потенциальные наследники — лучше уведомить их письменно о сделке, чтобы срок давности начал течь сразу, а не спустя годы.

    Восемь лет — это не предел. Пока жив продавец и не появился заинтересованный третий, риск просто спит.

    А у вас в семье оформляли квартиру на одного, хотя деньги давал другой, и как решали вопрос с документами?

    Если планируете покупку новостройки через родственника и не знаете, как правильно оформить деньги и договор — напишите мне, разберём вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Зачем в квартире у Кремля собственный СПА с хаммамом

    Зачем в квартире у Кремля собственный СПА с хаммамом

    Приезжаю на объект в Китай-город и первое, что говорю клиентам: «Дальше можно не показывать фасад, пойдёмте сразу в подвал». Именно там, в закрытой от посторонних глаз части дома, часто решается вопрос — берёт человек эту квартиру или едет смотреть следующую.

    Речь про делюкс-квартал «Николь», который MR Private строит в Китай-городе, на одной из самых знаковых улиц Москвы с плотным историческим контекстом. Дом вписан в среду, где каждый метр фасада что-то значит для города. Но я хочу поговорить не про фасад, а про то, что скрыто от улицы — про приватную инфраструктуру, доступную только резидентам.

    Что внутри велнес-пространства «Николь»

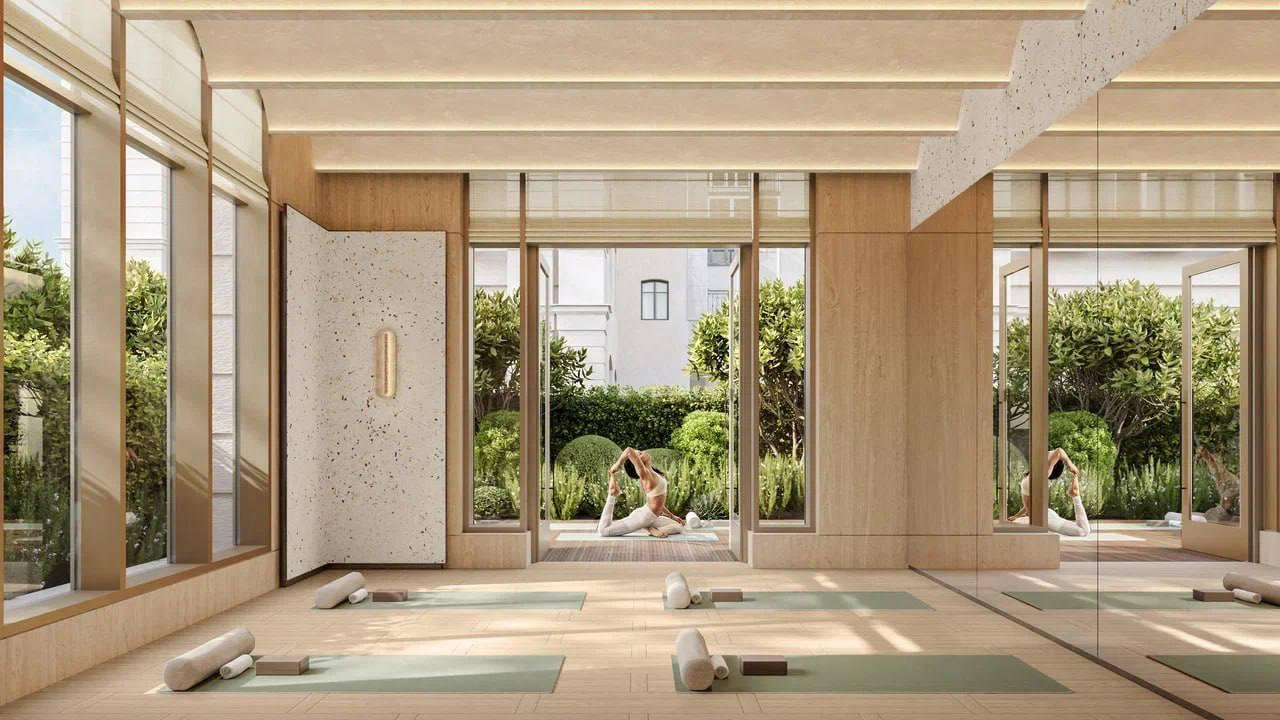
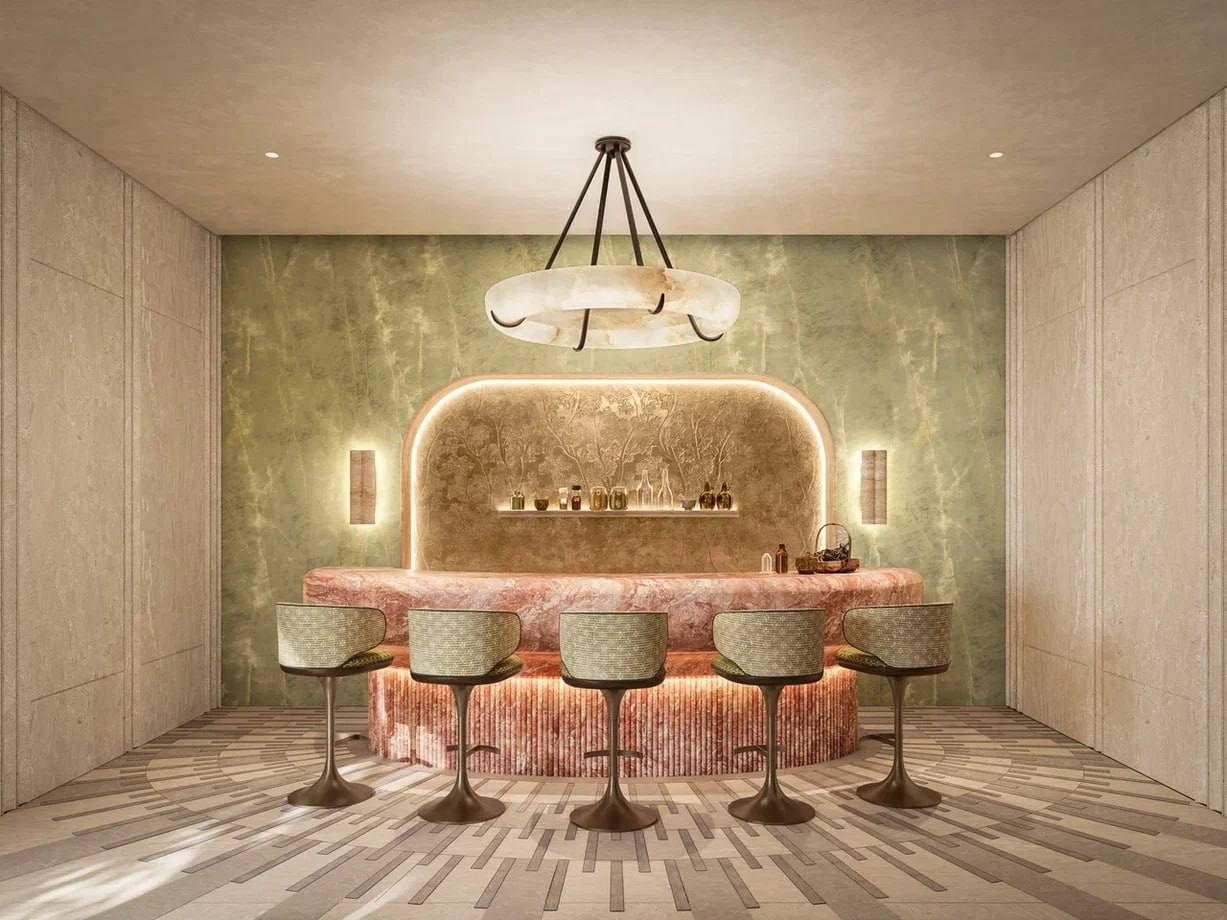
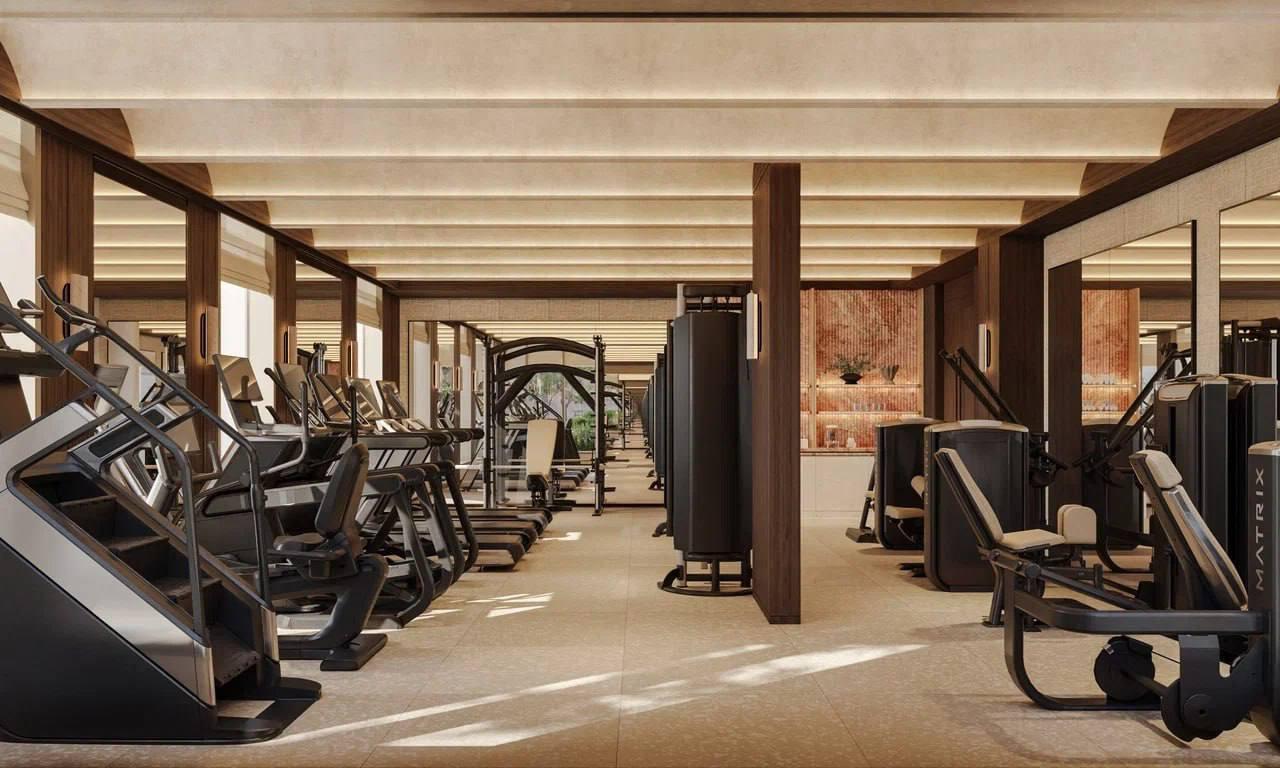
    Собственное СПА с бассейном длиной 16 метров, джакузи, хаммамом и сауной — это уже само по себе редкость для клубного дома в историческом центре, где каждый квадратный метр под землёй обходится застройщику в разы дороже, чем на этаже с видом. Плюс массажный кабинет, бьюти-зона, тренажёрный зал и отдельное пространство для персональных занятий с выходом на открытую площадку.

    Я специально уточняю у клиентов, которые ищут квартиру в этом сегменте: что для них важнее — лишние метры в самой квартире или сервис, который экономит часы жизни каждую неделю. Ответ почти всегда один. Человек, который может себе позволить квартиру у Кремля, устал ездить в фитнес-клуб через пробки, устал бронировать столик на массаж за две недели. Ему нужно спуститься на лифте.

    Об этом у меня есть отдельный материал: ДДУ подписан за 5 минут, а разбираться с последствиями можно годами: 4 пункта, которые нельзя пропускать.

    Почему интерьеры СПА решают в стиле французской классики

    Тут важен не только функционал, но и то, как это выглядит и ощущается. Интерьеры велнес-зоны в «Николь» — современное прочтение французской классики: сводчатые потолки, мягкие арки, натуральное дерево и камень, тёплые полы, янтарный свет. Это не спортзал в подвале жилого дома — это пространство, где хочется остаться подольше просто потому, что там красиво.

    Многие застройщики в делюкс-сегменте экономят именно на невидимых снаружи зонах: считают, что покупатель оценит фасад и вид из окна, а до подвала не дойдёт или не обратит внимания. Практика показывает обратное. Клиенты, которые уже владели недвижимостью в клубных домах, первым делом идут именно в общую инфраструктуру. Они знают, на что смотреть.

    Сезонность как часть продукта

    Отдельно отмечу деталь, которая редко встречается в описаниях жилых комплексов, но реально влияет на качество жизни: сценарий использования этого пространства меняется вместе с сезоном. Зимой, когда за окном непогода, внутри — тёплый бассейн, хаммам и возможность провести несколько часов в полном уединении, не выходя на улицу. Летом СПА раскрывается в открытую зону с шезлонгами, и отдых продолжается на свежем воздухе.

    Застройщик продаёт не квадратные метры и не вид из окна, а возможность прожить целый год, не покидая периметра дома в поисках качественного отдыха. Для человека с плотным графиком в центре Москвы это ценность, которую сложно измерить в деньгах, но легко почувствовать на практике.

    Что это значит для покупателя в Москве

    Когда я показываю клиентам подобные объекты, разговор быстро уходит от вопроса «сколько стоит квадратный метр» к вопросу «сколько стоит моё время и моя приватность». Закрытая инфраструктура, доступная только резидентам, — это фильтр, который отсекает случайных людей из окружения и добавляет предсказуемости в повседневную жизнь. В центре города, где на улице круглый год толпы туристов, такой приватный анклав воспринимается почти как отдельный мир.

    Такой запрос у моих клиентов из делюкс-сегмента звучит всё чаще: не просто квартира, а образ жизни, встроенный в дом.

    А для вас лично что перевешивает при выборе квартиры в центре — приватная инфраструктура дома или лишние метры в самой квартире?

    Если подбираете похожий формат жилья в историческом центре Москвы, напишите мне, расскажу подробнее про «Николь» и покажу планировки.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Что делать, если застройщик обанкротится

    Что делать, если застройщик обанкротится

    Страшный вопрос, который покупатели гонят от себя подальше. Зря — механику лучше знать заранее, чем в панике гуглить ночью.

    Начну с главного: если вы купили квартиру по эскроу-счёту, ваши деньги не у застройщика. Они лежат в банке и ждут, пока дом достроят. Это как оставить залог у нотариуса, а не отдать продавцу на слово.

    Если стройка встанет, у вас два пути. Либо банк возвращает деньги на счёт, и вы ищете другую квартиру. Либо дом достраивают через фонд защиты прав дольщиков или нового застройщика, которого находят на объект.

    На практике это выглядит так: сначала новости о проблемах у застройщика, потом собрание дольщиков, потом решение — достройка или деньги назад. Процесс небыстрый, нервный, но не безнадёжный.

    Ошибка покупателей — не проверять, что деньги идут именно на эскроу, а не напрямую застройщику по старой схеме. Это первое, что нужно смотреть в договоре.

    Второе — хранить все документы: ДДУ, платёжки, переписку. Если придётся отстаивать свои деньги, каждая бумажка пригодится.

    Эскроу — это ваша страховка. Проверяйте, что она реально работает в вашей сделке, а не просто упомянута в рекламе жилого комплекса.

    Подберу квартиру под ваш бюджет и задачу — пишите:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=post&utm_campaign=footer