Blog

  • Актив под ключ: почему клиент доверил ремонт мне, а не себе

    Актив под ключ: почему клиент доверил ремонт мне, а не себе

    Ко мне на днях пришёл клиент с вопросом: «Марина, я купил квартиру под сдачу, зачем мне ещё и в ремонте разбираться?» Вопрос правильный, если разобраться в цифрах честно.

    Что такое «актив под ключ» и кому это нужно

    Схема простая: инвестор покупает квартиру в новостройке, а дальше кто-то другой берёт на себя ремонт, меблировку, поиск арендатора и управление сдачей. Задача покупателя — вложить деньги и получать доходность, не превращаясь в прораба на пенсии.

    Звучит красиво. Но на этапе ремонта чаще всего и теряются деньги инвестора, не на этапе покупки квартиры.

    Почему ремонт съедает доходность инвестора

    Я веду сопровождение нескольких объектов под сдачу в Москве и вижу, на чём горят инвесторы, которые решают сэкономить и найти бригаду подешевле:

    Я уже писала про это — Ремонт под ключ за 2,8 млн — а через год всё переделывать заново.

    — Перерасход бюджета на 20-30% из-за прораба, который не считает материалы заранее, а докупает по ходу дела по более высоким ценам.
    — Срыв сроков на 1,5-2 месяца, а каждый месяц простоя квартиры под сдачу — это минус арендная плата. Студия в спальном районе Москвы сдаётся за 45-55 тысяч рублей.
    — Недобросовестность на закупках, когда за материал закладывают одну цену, а по факту берут более дешёвый аналог, разницу кладут в карман.

    Отдельная история — рост цен на бытовую технику. Если вы закладывали бюджет на комплект техники полгода назад, а закупаете сейчас, разница может составить существенную сумму. С этим сталкивается любой, кто ведёт ремонт в 2026 году.

    Как считать доходность квартиры под сдачу

    Когда клиент говорит мне «хочу актив под ключ с гарантированной доходностью», я прошу разложить цифру на составляющие, а не верить на слово:
    1. Стоимость квартиры на этапе покупки в новостройке.
    2. Реальная смета ремонта — не «примерно», а с постатейным расчётом материалов и работ.
    3. Стоимость меблировки под конкретный формат сдачи (посуточно или долгосрочно — это разная мебель и разный бюджет).
    4. Срок от покупки до первого арендатора — каждый лишний месяц простоя снижает годовую доходность.
    5. Комиссия управляющей компании или брокера, если сдачей занимается не сам собственник.

    Гарантированная доходность — это не маркетинговая фраза, а цифра, которая либо подтверждается расчётом по всем пяти пунктам, либо нет. Если вам называют процент без разбивки по этим статьям — это повод задать больше вопросов, а не меньше.

    Почему на московском рынке новостроек это особенно важно

    В Москве стоимость входа в квартиру под сдачу выросла настолько, что ошибка в ремонте на несколько сотен тысяч рублей — это уже не мелочь, а месяцы возврата инвестиций. При текущих ставках по ипотеке многие инвесторы заходят в такие схемы за собственные деньги или с минимальным кредитным плечом именно потому, что хотят прогнозируемый денежный поток, а не сюрпризы.

    Здесь и есть отличие капитального ремонта под сдачу от того, что часто делают флипперы для быстрой перепродажи: флиппер закрывает визуальные дефекты для одной сделки, инвестор под долгосрочную аренду закладывает ремонт, который выдержит смену нескольких арендаторов без переделки через два года.

    Что делать, если вы рассматриваете такой формат

    Смотрите не на обещанный процент доходности, а на то, кто и как считал смету, кто отвечает за срыв сроков и есть ли у вас возможность увидеть объект вживую до завершения работ, а не только на рендерах. Личный осмотр объекта на стадии предчистовой отделки часто говорит о качестве больше, чем любая презентация.

    А вы бы доверили ремонт квартиры под сдачу управляющей компании целиком или предпочли бы контролировать каждый этап сами?

    Если рассматриваете покупку квартиры под сдачу в Москве и хотите разобраться в реальной доходности с учётом всех расходов — напишите мне, разберём вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Комната за стеной оказалась чужой: как читать выписку ЕГРН

    Комната за стеной оказалась чужой: как читать выписку ЕГРН

    Ко мне в прошлом году пришла клиентка с историей, от которой у меня похолодело внутри. Она купила квартиру в старом фонде на Соколиной Горе — не новостройку, вторичку, но живёт по соседству с двумя нашими комплексами. После этого случая я стала гораздо внимательнее смотреть на «старые бонусы» рынка, которые иногда подсовывают под видом выгодных вариантов рядом с новыми ЖК.

    Через восемь месяцев после сделки соседка по этажу сообщила, что кухня и коридор — это общая собственность, и просто так занимать их нельзя. Оказалось, что квартира когда-то была коммунальной, и юридически там до сих пор остаются несколько собственников с правами на общие помещения. Моя клиентка купила не квартиру целиком, а фактически изолированную комнату с правом пользования общими зонами наравне с другими.

    Почему это касается и покупателей новостроек

    При чём тут новостройки — там всё новое, юридически чистое, никаких коммуналок. Это правда для первички от застройщика. Но проблема возникает в другом месте: покупатель новостройки часто параллельно продаёт старую квартиру, чтобы закрыть часть ипотеки или добавить на первоначальный взнос. И здесь риск ровно тот же — продать долю в коммуналке дороже, чем она стоит, или купить «встречный» вариант с сюрпризом внутри.

    Ещё сценарий: инвестор покупает вторичку в центре под сдачу или ремонт, а потом на разницу заходит в новостройку. Если на входе не проверить объект, деньги на новую квартиру могут прийти с недостачей — просуженной другим собственником доли.

    Продолжение этой мысли — в статье ДДУ: 7 пунктов в договоре, которые нужно читать трижды, прежде чем подписывать.

    Как устроена коммуналка юридически

    По Жилищному кодексу РФ, если квартира состоит из нескольких изолированных комнат, принадлежащих разным собственникам, а кухня, коридор, санузел находятся в общей долевой собственности — это коммунальная квартира, независимо от того, как её называют в объявлении на «Авито» или ЦИАН.

    При продаже доли или комнаты в такой квартире у других собственников есть преимущественное право покупки — статья 250 Гражданского кодекса РФ. Если продавец его не соблюл, сделку можно оспорить в течение трёх месяцев с момента, когда обделённый собственник узнал о продаже. Поэтому такие истории иногда всплывают через год — сосед может судиться не сразу.

    Как проверить объект до сделки, а не после

    Первое, что я советую клиентам, даже если они покупают квартиру у застройщика с обменом старого жилья, — заказать выписку из ЕГРН не только на квартиру целиком, но и запросить план объекта в Росреестре, где видно, как помещение было разделено исторически.

    Второй шаг — попросить продавца показать техпаспорт БТИ и сверить площадь по документам с реальной планировкой. Если в выписке указана доля в праве, а не полноценная квартира — это сигнал остановиться и разбираться.

    Третий — узнать историю объекта через архивную выписку о переходе прав. Если квартира несколько раз делилась между родственниками, приватизировалась по частям в 90-е — риск, что где-то остался невыделенный собственник, вырастает в разы.

    Что делать, если сюрприз уже обнаружен

    Если сделка уже прошла, а проблема вскрылась, как в истории моей клиентки, вариантов немного, но они есть. Можно попытаться выкупить доли остальных собственников — часто это дешевле, чем судебные тяжбы. Можно обратиться в суд с требованием определить порядок пользования общими помещениями, если договориться мирно не получилось. В крайнем случае — оспаривать саму сделку купли-продажи, если продавец скрыл существенную информацию об объекте, но это долгий и не гарантированный процесс.

    Моя клиентка в итоге договорилась с соседкой о разделе графика пользования кухней и купила у неё символическую долю в общем имуществе — обошлось это в разумную сумму и избавило от постоянных конфликтов.

    А вы проверяли историю квартиры до подачи документов на регистрацию — или доверяли только свежей выписке из ЕГРН на момент сделки?

    Если разбираетесь с похожей ситуацией или готовитесь к сделке и хотите подстраховаться — напишите мне, разберём ваш случай.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Двушка за 24 млн: одобрили 12 по семейной ипотеке — где взять остальное

    Двушка за 24 млн: одобрили 12 по семейной ипотеке — где взять остальное

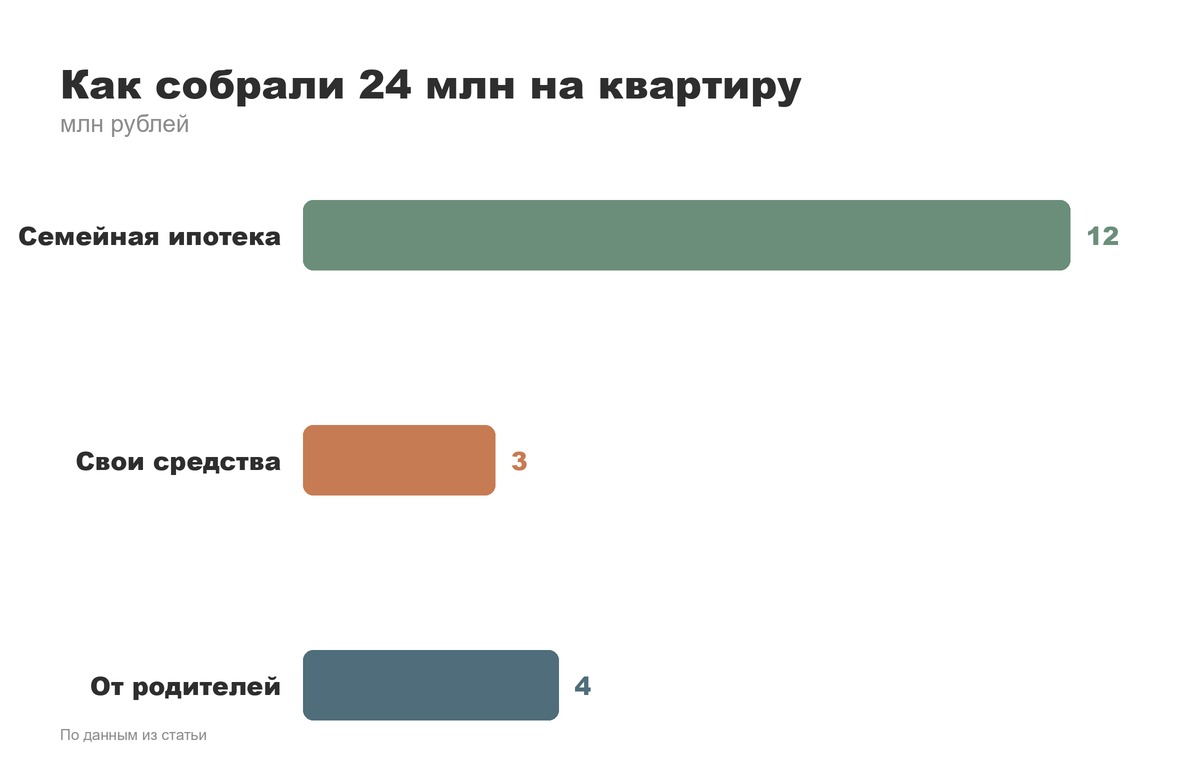
    Клиентка пришла с одобренной семейной ипотекой на 12 млн и мечтой о двушке в районе метро «Аминьевская». Реальность встретила её ценником в 24 млн. Дальше — механика, которую сейчас проходят почти все семьи с детьми, покупающие новостройку в Москве.

    Лимит семейной ипотеки — 12 млн рублей по всей стране, это льготная программа с господдержкой под сниженную ставку. Лимит не менялся давно, а московские новостройки за это время не стояли на месте. Двушка в панельном или монолитном доме массового сегмента в пределах МКАД сейчас стартует от 16–18 млн, а в среднем поясе — ближе к 22–26 млн. Разница между лимитом и реальной ценой квартиры — это и есть сумма, которую покупателю нужно закрыть чем-то ещё.

    Как выглядит расчёт в реальной сделке

    У моей клиентки был первоначальный взнос — 3 млн собственных денег. Плюс одобренные 12 млн по семейной ипотеке. Итого 15 млн из 24. Не хватало 9 млн.

    Варианты, которые мы рассматривали:

    Продолжение этой мысли — в статье Созаёмщик по ипотеке: почему это не «просто подпись» на бумаге.

    Комбинированная ипотека. Часть суммы — по семейной программе под льготную ставку, часть — обычным рыночным кредитом на разницу. Банки такое делают, но ставка на «рыночную» часть заметно выше, и общий ежемесячный платёж считается по смешанной формуле. У клиентки получалось два фактически разных кредита в одном договоре.

    Продажа имеющегося жилья. У неё была однушка в Балашихе, которую она планировала продать и вложить деньги в разницу. Это самый частый сценарий у клиентов с семейной ипотекой: люди улучшают жилищные условия, продавая старую квартиру и добавляя вырученные деньги к лимиту.

    Помощь родителей. Часть суммы — 4 млн — дали родители мужа. Это оформили как дарение, чтобы не путать деньги с совместно нажитым имуществом.

    В итоге собрали: 12 млн ипотеки + 3 млн своих + 4 млн от родителей + доплата после продажи однушки, которую продали уже в процессе сделки на альтернативу.

    Почему просто «взять побольше по семейной» не работает

    Клиенты на первой встрече часто спрашивают: а можно увеличить сумму по семейной ипотеке, если очень нужно? Нет. Лимит фиксированный, банк не выдаст больше по льготной ставке независимо от дохода семьи. Максимум, что можно сделать — добрать разницу либо наличными, либо вторым кредитом, либо материнским капиталом, если он ещё не использован.

    Ещё один момент, который часто упускают: если квартира стоит дороже лимита, банк требует подтвердить, откуда берётся оставшаяся сумма. «Как-нибудь наберём» на этапе одобрения сделки не проходит — нужны документы: договор купли-продажи старой квартиры, договор дарения, справка о доходах под второй кредит.

    Где семейная ипотека всё ещё закрывает всю сумму

    Лимит 12 млн закрывает полную стоимость квартиры в новостройках за пределами МКАД — Новая Москва, ближнее Подмосковье, отдельные проекты в промышленных зонах на реорганизации. Там однушки и небольшие двушки укладываются в лимит без доплат. Но если семья хочет именно Москву в старых границах, да ещё и с нормальной транспортной доступностью, разницу почти всегда приходится закрывать чем-то из перечисленного выше.

    Клиентка закрыла сделку через три месяца после первого обращения — успела продать однушку, дождалась дарственных документов от родителей, банк пересчитал итоговый платёж по комбинированной схеме. Ключ получила, квартирой довольна, но признаётся: если бы знала на старте, сколько бумажной возни с подтверждением источников денег, начала бы собирать документы параллельно с поиском квартиры, а не после.

    А как у вас закрывалась разница между одобренной ипотекой и ценой квартиры — продажей старого жилья, вторым кредитом или помощью родственников?

    Если считаете похожую схему для своей покупки — напишите мне, разберём цифры под вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Клиентка ждала ставку 12%, а купила при 14,25% — и переплатила меньше

    Клиентка ждала ставку 12%, а купила при 14,25% — и переплатила меньше

    Клиентка полтора года откладывала покупку двушки в Хорошёво-Мнёвниках, ждала, когда ставка по ипотеке опустится хотя бы до 12%. Дождалась 14,25% ключевой ставки ЦБ — и в итоге купила быстрее и выгоднее, чем если бы тянула ещё год.

    Расскажу, как так вышло — логика здесь неочевидная, и таких историй у меня сейчас несколько.

    Ждали снижения — а квартира дорожала

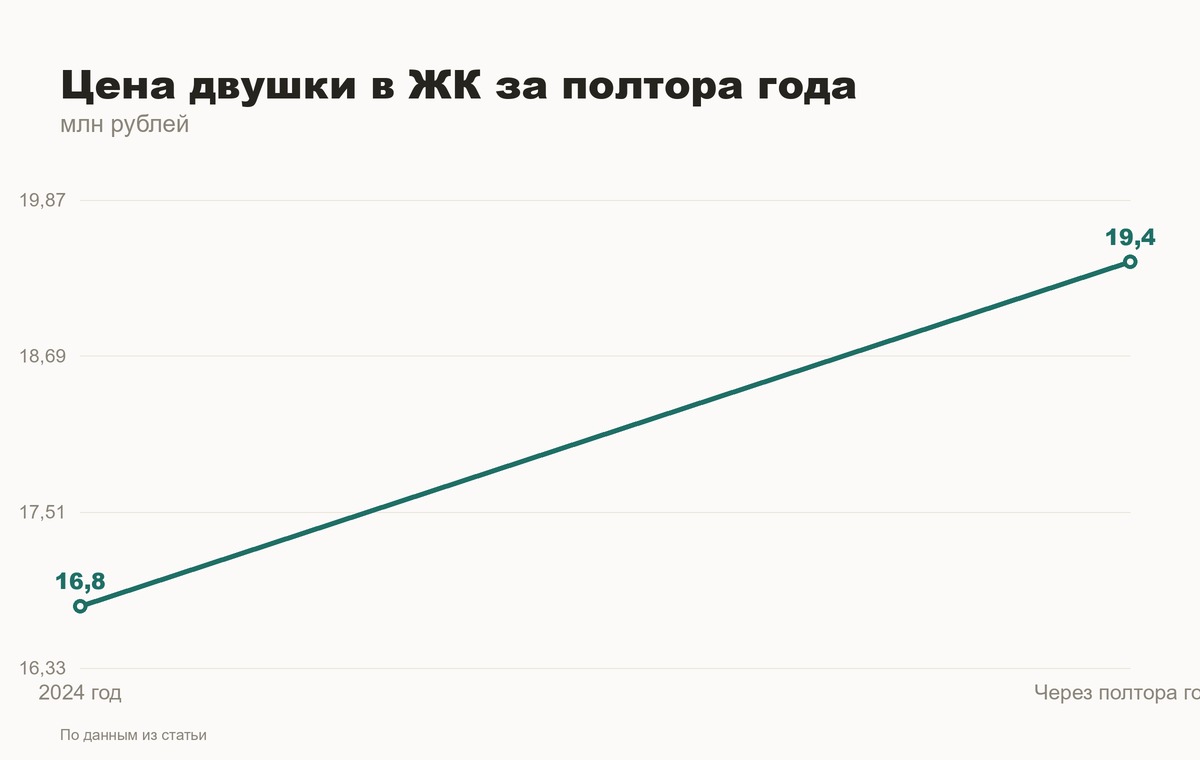
    Бюджет у клиентки был 18 млн рублей, из них 7 млн — свои, остальное ипотека. В 2024 году она смотрела двушку в этом же ЖК за 16,8 млн. Не взяла — ставка казалась неподъёмной, решила подождать.

    За полтора года стройка перешла в высокую степень готовности, цена на аналогичную квартиру выросла до 19,4 млн. Разница — 2,6 млн рублей. Ставка по ипотеке на новостройки почти не изменилась: банки как держали ставки около 17-18% годовых по рыночным программам, так и держат. Снижение ключевой ставки ЦБ до 14,25% (данные Банка России) в розничные ипотечные продукты перекладывается медленно и не полностью.

    Человек ждал дешёвой ипотеки, а получил дорогую квартиру.

    Что реально изменила ставка 14,25%

    Ключевая ставка — это не ставка, по которой вам выдадут ипотеку. Это ориентир, от которого банки считают свою стоимость денег. Когда ЦБ снижает ключевую с 21% (уровень 2024-начала 2025 года) до 14,25%, банки постепенно снижают и ипотечные ставки — но с лагом в несколько месяцев и не один в один.

    Рядом по смыслу лежит Семья из Тюмени купила квартиру за 15 млн в Москве и переплатила 3 миллиона.

    Для клиентки это выразилось так: в начале года по рыночной ипотеке ей предлагали 19-20% годовых, к моменту сделки — около 17,5%. При кредите в 11 млн на 20 лет разница между 20% и 17,5% в ежемесячном платеже — примерно 15-18 тысяч рублей. Ощутимо, но не решающе.

    Куда сильнее на итоговую переплату повлияла не ставка ЦБ, а рост цены самой квартиры за время ожидания.

    Расчёт, который я показала клиентке

    Мы сели и сравнили два сценария на конкретных цифрах.

    Вариант «подождать ещё год»: квартира дорожает минимум на 8-10% (это темп роста в проекте за последний год), ставка снижается, допустим, ещё на 1,5-2 пункта.

    Вариант «купить сейчас»: цена фиксируется, ставку в первые годы можно снизить рефинансированием, если ЦБ продолжит цикл снижения.

    При росте цены на 1,5-2 млн экономия на ставке в 1,5-2 пункта эту разницу не перекрывает даже за 5-7 лет обслуживания кредита. Квартира — это актив с фиксированной ценой в моменте покупки, а ставка — переменная, которую при благоприятном сценарии можно пересмотреть позже через рефинансирование.

    Это и стало решающим аргументом.

    Почему в новостройках ждать ставку особенно невыгодно

    На вторичке цена реагирует на ставку быстрее и заметнее — продавцы готовы торговаться, когда спрос падает. В новостройках, особенно на стадии высокой готовности, застройщик снижает цены крайне неохотно: у него есть проектное финансирование, эскроу-счета и график, который он обязан выдерживать.

    В новостройках работает другая логика: цена растёт по мере роста готовности дома почти независимо от того, что происходит со ставкой ЦБ. Ждать дешёвую ипотеку в надежде, что заодно и цена на квартиру не изменится — стратегия, которая почти всегда проигрывает.

    Что делать тем, кто сейчас в раздумьях

    Если бюджет и первоначальный взнос собраны, а квартира устраивает — точка входа обычно важнее, чем идеальная ставка. Ставку можно снизить потом: рефинансированием, субсидированной программой от застройщика, досрочным погашением части долга. Цену, зафиксированную на старте продаж или на этапе котлована, снизить нельзя — только вырасти.

    Если же взнос ещё не собран или квартира вызывает сомнения — тут ждать имеет смысл, но не ставку ЦБ, а свою готовность к сделке.

    А как вы для себя решаете — ждать снижения ставки или фиксировать цену сейчас? Расскажите, что перевесило в вашем случае.

    Если считаете похожую ситуацию на своих цифрах — напишите мне, разберём конкретный вариант.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Флиппинг с гарантией 21%: кто на самом деле берёт риск

    Флиппинг с гарантией 21%: кто на самом деле берёт риск

    На днях клиентка прислала скрин: инвестиционный клуб собирает деньги на ремонт квартир под перепродажу, обещает фиксированную доходность 21% годовых и «гарантии». Вопрос был простой: «Марина, это реально или снова кто-то придумал новую упаковку старой схемы?»

    Разбираемся, что стоит за такими предложениями и почему слово «гарантия» в частных инвестициях — это красный флаг, а не спокойствие.

    Что такое флиппинг и откуда берётся доходность

    Схема известная: покупают квартиру в плохом состоянии, делают ремонт, продают дороже. Разница между ценой «убитой» квартиры и отремонтированной в той же локации — это и есть маржа.

    По моей практике в Москве такая разница на вторичке в среднем составляет 15–25% от стоимости квартиры до ремонта. Но это грязная доходность, до вычета всех расходов. А расходов много:

    — стройматериалы и работа бригады (сейчас это от 25 до 45 тыс. рублей за квадратный метр под чистовую отделку в зависимости от класса);
    — комиссии риелторов на входе и на выходе;
    — налог с продажи, если квартира была в собственности меньше минимального срока;
    — проценты, если ремонт велся на заёмные деньги;
    — простой квартиры, пока идёт сделка.

    Когда всё это вычитается, чистая доходность обычно оказывается в разы скромнее заявленных цифр. И это при благоприятном сценарии, без задержек.

    Тем, кто дочитал, пригодится Квартиру у бабушки забрали по доверенности — она узнала из письма.

    Почему «гарантия 21%» технически невозможна

    Гарантированная доходность существует только там, где есть обязательство эмитента платить фиксированный процент независимо от результата — как в облигациях. Во флиппинге такого механизма нет физически: доход зависит от того, за сколько купили квартиру, сколько стоил ремонт и, главное, за сколько её купят на выходе.

    Рынок вторички в Москве не гарантирует ничего. По данным Росреестра, количество зарегистрированных сделок с жильём в столице колеблется от месяца к месяцу на 15–20%, а срок экспозиции квартиры бизнес-класса в 2026 году может растянуться на 2–4 месяца вместо ожидаемого одного.

    Если организатор проекта обещает вам фиксированный процент, значит, либо он берёт этот риск на себя и готов доплатить из своего кармана в случае неудачной продажи, либо цифра рекламная и будет пересчитана «по факту» в договоре мелким шрифтом.

    На что смотреть, если решили попробовать

    Я видела десятки таких историй с клиентами, которые сначала хотели вложиться, а потом просили меня посмотреть договор. Три вещи, которые я всегда проверяю.

    Кто собственник квартиры на этапе ремонта. Если это не инвестор, а организатор проекта или третье лицо — инвестор не защищён ничем, кроме устной договорённости.

    Есть ли фиксация суммы вложений и графика возврата в письменном виде, с конкретными датами, а не «ориентировочно 4 месяца».

    Что происходит, если квартира не продалась за расчётный срок. Здесь чаще всего прячется реальный риск: деньги замораживаются на неопределённый срок, а «доходность» превращается в убыток от инфляции.

    Почему я не советую входить в такие схемы клиентам с бюджетом до 30 млн

    Порог входа в подобные проекты сейчас стартует от 25 млн рублей — это уже не история про пассивный доход, а полноценная предпринимательская деятельность с рисками не хуже вложений в готовый бизнес. При этом у инвестора нет контроля ни над стройкой, ни над ценообразованием на выходе, ни над скоростью продажи.

    Если у вас есть 25–30 млн и вы готовы рисковать, честнее сравнить это не с депозитом, а с покупкой квартиры на этапе котлована в новостройке от надёжного застройщика. Там тоже есть рост стоимости к моменту сдачи, но механизм прозрачнее: эскроу-счета защищают деньги по 214-ФЗ, а цена лота зафиксирована в договоре с самого начала.

    Вам предлагали подобные инвестиционные схемы с обещанной доходностью — что смущало больше: сроки, гарантии или сама механика сделки?

    Если сомневаетесь между вложением во флиппинг и покупкой квартиры в новостройке на старте продаж, напишите мне — разберём цифры на вашем бюджете.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Цены не падают уже год: почему это тревожнее обвала

    Цены не падают уже год: почему это тревожнее обвала

    Клиент спрашивает меня: «Марина, ну вроде цены не рухнули, значит всё нормально?» А я отвечаю: нет, не нормально. Стагнация — это когда рынок молча копит проблему, а не решает её.

    Смотрите на факты. Ключевая ставка Банка России держится на уровне 14% на конец лета 2026 года. Регулятор снижал её несколько раз в течение года, но рыночная ипотека всё ещё дорогая, семейная и льготная программы остаются главным драйвером спроса. Цены на новостройки Москвы почти не двигаются последние месяцы — ни вниз, ни вверх. Застройщики придерживают старт новых проектов, покупатели придерживают решения. Все ждут.

    В этом ожидании и прячется риск для тех, кто планирует покупку сейчас.

    Почему стагнация опаснее обвала для покупателя квартиры

    Обвал цен неприятен, но понятен: вы видите новую цифру и принимаете решение. Стагнация обманчива. Номинальная цена квартиры в объявлении стоит на месте, а реальная стоимость денег, которые вы заносите за неё, меняется каждый месяц из-за ставки, инфляции и условий рассрочки от застройщика.

    У меня в практике был случай: клиентка год назад присматривала двухкомнатную в Некрасовке за 11,5 млн рублей. Ждала снижения цены. Не дождалась — цена та же. Но за этот год у неё изменились условия ипотеки: ставка по рыночной программе выросла, а первоначальный взнос по льготной подрос до 30%. В итоге та же квартира по той же цене стала обходиться ей на 8-9 тысяч рублей в месяц дороже по платежу. Цена стояла на месте — а покупка дорожала.

    Я уже писала про это — 5 признаков района, где через 3 года цены будут выше на треть.

    Это и есть суть стагнации: рынок не падает, но перестаёт быть предсказуемым инструментом накопления. Раньше логика «купи сейчас — вырастет в цене» работала почти автоматически. Сейчас она работает избирательно.

    Что застройщики Москвы делают вместо снижения цен

    Прямого демпинга на рынке новостроек почти нет — застройщики держат цену в прайсе, потому что она завязана на проектное финансирование и эскроу-счета, снижать её напрямую невыгодно с точки зрения банковских условий по кредиту на стройку. Зато активно работают со скидками через рассрочку, субсидированную ставку и подарочные опции — паркинг, кладовку, отделку.

    Смотреть нужно не на цену за квадратный метр в рекламе, а на итоговую стоимость владения — сколько вы заплатите застройщику и банку суммарно за весь срок. Два одинаковых лота в соседних корпусах могут отличаться по факту на 500-700 тысяч рублей просто за счёт разных условий рассрочки, о которых менеджер расскажет, только если спросить прямо.

    Почему в стагнацию решает не район, а конкретный дом

    Когда рынок растёт, поднимается почти всё — и хорошие проекты, и середнячки. Когда рынок стоит на месте, разница между качественным и посредственным жильём становится видна невооружённым глазом. Ликвидная квартира с нормальной инсоляцией, вменяемой планировкой и надёжным застройщиком продолжает находить покупателя. Неудачный лот — угловая студия с окном на вентшахту в доме с историей срывов сроков — просто перестаёт продаваться, и никакая скидка это быстро не исправит.

    Сейчас я советую клиентам смотреть не на общий тренд «рынок Москвы», а разбирать конкретный проект: репутацию застройщика, темпы строительства, реальный спрос на аналогичные планировки в этом ЖК. Общая статистика по рынку в такой момент почти ничего не говорит о судьбе вашей конкретной квартиры.

    Что означает пауза на рынке для тех, кто планирует покупку в 2027 году

    Дешёвые деньги, о которых все вспоминают с ностальгией, закончились не навсегда, но и не вернутся быстро. Рынок сейчас нащупывает новое равновесие: сколько реально готовы платить покупатели без льготной ипотеки, сколько застройщик может себе позволить строить без прежнего темпа продаж. Процесс небыстрый, и следующие год-два станут проверкой того, какие проекты и районы Москвы окажутся устойчивыми, а какие держались только на общем росте.

    Для покупателя это скорее хорошая новость, если подойти с холодной головой: паузу можно использовать для тщательного выбора, а не для гонки за уходящим поездом.

    А вы придерживаете покупку в ожидании снижения цены — или уже поняли, что дешевле не станет, и берёте по текущим условиям?

    Если разбираетесь, стоит ли покупать сейчас или подождать, напишите мне, разберём вашу ситуацию с цифрами.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Панорамные окна во всю стену: через год клиентка их занавесила

    Панорамные окна во всю стену: через год клиентка их занавесила

    Клиентка присматривалась к квартире полгода, а решение приняла за один вечер — когда увидела панорамные окна от пола до потолка с видом на закат. «Куплю, даже если планировка так себе», — сказала она мне прямо в переговорке. Планировка правда была не идеальной, но окна перевесили всё.

    Через год она позвонила спросить, можно ли поставить плотные шторы на всю стену и во сколько это обойдётся. Оказалось — тысяч 80–90 за качественный пошив на такую площадь остекления. Это типовая история, которую я вижу снова и снова: то, что цепляет на показе, через год превращается в статью расходов или источник раздражения.

    Панорамные окна: красиво до первой зимы

    Витражное остекление — это плюс к цене квартиры сразу на этапе продажи, застройщики это знают. Но у панорамных окон есть обратная сторона:
    — летом квартира превращается в теплицу, кондиционер работает на износ;
    — зимой у стекла холоднее, чем у капитальной стены, приходится либо утепляться, либо мириться со сквозняком;
    — мебель и шторы под такие проёмы — это индивидуальный пошив, готовые решения почти никогда не подходят;
    — мыть такие окна снаружи самостоятельно нельзя, только через клининг с альпинистами, а это отдельная строка в бюджете каждый год.

    Моя клиентка в итоге закрыла две трети окна плотной тканью — оставила только часть для вида. По сути, заплатила за панораму, а пользуется четвертью от неё.

    Высокие потолки: воздух, за который платите вечно

    Тем, кто дочитал, пригодится Клиентка купила квартиру в новом ЖК за 42 млн, а через полгода узнала, что содержание одного «квадрата» здесь — 320 рублей в месяц. При.

    Второй пункт, который встречается почти в каждой второй сделке в бизнес- и премиум-классе — потолки 3,2–3,5 метра вместо стандартных 2,7. На показе это ощущение простора, которое продаёт.

    А дальше начинается арифметика. Отопление такого объёма воздуха обходится дороже. Ремонт с натяжным потолком или коробами под свет — тоже дороже, просто потому что материала больше. Люстра или светильник, который смотрелся бы уместно на высоте 3,5 метра, стоит других денег, а не просто «на вкус».

    Один клиент, купивший квартиру с потолками 3,4 метра в районе Хорошёвского шоссе, через год признался: «Я думал, буду наслаждаться пространством, а по факту раз в квартал плачу за мойку окон и за то, что зимой батареи не справляются с этим объёмом».

    Огромная кухня-гостиная: пока не готовите каждый день

    Кухня-гостиная 40+ метров — мечта почти всех, кто выбирает квартиру для семьи. На показе это ощущение свободы: тут остров, там диван, здесь обеденная зона.

    Но через год многие говорят одно и то же: готовить в одиночестве на такой площади неуютно, звук разносится по всей квартире, а зонирование мебелью съедает половину бюджета на ремонт. Один клиент честно сказал: «Я хотел, чтобы вся семья собиралась на кухне. В итоге все сидят по комнатам, а кухня используется как проходной двор».

    Гардеробная без вентиляции: склад запаха сырости

    Отдельная гардеробная — почти обязательный пункт в списке пожеланий у покупателей квартир от 15 млн рублей. Но если застройщик не предусмотрел вентиляцию именно в этом помещении, а не только приточку в квартире в целом, через год-полтора там появляется запах сырости, особенно если рядом санузел.

    Проверять вентиляцию гардеробной нужно ещё на этапе покупки — по проектной документации или у технадзора при приёмке. Это тот случай, когда красота на бумаге и комфорт в реальности — разные вещи.

    Что с этим делать при выборе квартиры

    Смотрите не только на то, что впечатляет в моменте, но и представляйте квартиру через год обычной жизни: зимой, летом, с гостями, в будний вечер после работы. Спрашивайте у застройщика реальные цифры по эксплуатационным расходам — многие дают эту информацию, если спросить прямо.

    А вы сталкивались с тем, что фича, ради которой выбирали квартиру, через время стала обузой? Что это было — окна, потолки, планировка?

    Если хотите разобраться, что из «вау-эффектов» в новостройке реально прослужит вам, а что станет статьёй расходов — напишите мне, разберём вашу ситуацию.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%

    Семья с двумя детьми взяла ипотеку под 6%, а банк через месяц пересчитал ставку на 12%

    Клиентка пришла ко мне в июле с одним вопросом: «Марина, у нас двое детей, семейная ипотека, всё как обычно — почему банк вдруг говорит про другую ставку?» Ответ был неприятным: с 1 июля семейную ипотеку сделали дифференцированной, и старое правило «есть ребёнок до 6 лет — держи 6%» больше не работает автоматически.

    Разберём на её случае, что изменилось и кто в Москве проходит по льготным условиям, а кто попадает на промежуточную ставку.

    Что случилось с условием семейной ипотеки в июле

    Раньше ставка 6% была плоской: подходишь по формальным критериям (ребёнок до 6 лет, или несовершеннолетний ребёнок-инвалид, или два несовершеннолетних ребёнка в регионах с низким объёмом строительства) — получаешь минимальную ставку независимо от других факторов.

    С 1 июля Минфин ввёл дифференциацию: ставка зависит уже не только от состава семьи, но и от того, сколько детей и какого возраста, а также от региона. Для Москвы это ощутимо, потому что столица не относится к льготным регионам с пониженными требованиями — здесь действуют базовые критерии в чистом виде.

    Моя клиентка попадала в льготную категорию по ребёнку до 6 лет — ей это подтвердили при подаче заявки. Но пока собирали документы на новостройку в Мытищах (формально Подмосковье, но по факту рассматривала и Москву, и область параллельно), банк успел скорректировать внутренние правила расчёта по новым разъяснениям. Ставка, которую озвучили на сделке, оказалась не 6%, а около 12% — как для семьи, которая не попадает в базовую категорию.

    Продолжение этой мысли — в статье Ипотеку одобряют 1 из 5: что теперь считает банк.

    Почему банк пересчитал ставку

    Причина оказалась не в подлоге и не в ошибке менеджера. У ребёнка клиентки в сентябре наступал седьмой день рождения, а сделка по графику застройщика сдвигалась на конец лета. Банк на этапе одобрения смотрит не только на факт наличия ребёнка до 6 лет сейчас, но и на то, под какую категорию попадает заёмщик на момент фактической выдачи кредита.

    Разница в один месяц — и семья вылетела из льготной категории по одному критерию, не успев зайти в другую (второй ребёнок у неё школьного возраста, под критерий «два несовершеннолетних в регионе с низким объёмом строительства» Москва не подходит в принципе).

    Что мы сделали

    Первое — пересчитали график сделки. У застройщика в этом ЖК был резерв квартир с более ранним фактическим оформлением ДДУ, и мы успели зафиксировать сделку на две недели раньше изначального плана, пока ребёнку ещё не исполнилось 6 лет.

    Второе — параллельно проверили альтернативу: что будет, если ставка всё же окажется повышенной. При сумме кредита 9,2 млн рублей на 20 лет разница между 6% и 12% — это переплата в разы больше по факту, ежемесячный платёж вырастает почти вдвое. При таких цифрах квартира в Мытищах за 11,5 млн рублей с первоначальным взносом в 2,3 млн переставала быть подъёмной по бюджету семьи.

    В итоге сделку закрыли по льготной ставке — но только потому, что успели сдвинуть график до дня рождения ребёнка. Будь просрочка на месяц больше, семья бы либо взяла кредит на других условиях, либо отказалась от сделки вовсе.

    Кто в Москве попадает под льготные условия сейчас

    После 1 июля по базовым критериям в Москве проходят:
    — семьи с ребёнком до 6 лет включительно (на момент выдачи кредита, а не подачи заявки);
    — семьи с несовершеннолетним ребёнком-инвалидом;
    — семьи с двумя и более несовершеннолетними детьми — но здесь именно для Москвы условие о региональном объёме строительства фактически не даёт льготы, поэтому эта категория работает не для всех.

    Главное отличие от прежних правил — банки теперь обязаны проверять возраст ребёнка и состав семьи на дату сделки, а не на дату одобрения. Разрыв в несколько недель между одобрением и выдачей может стоить льготной ставки.

    Что это значит для тех, кто планирует покупку

    Если рассчитываете на семейную ипотеку и у ребёнка скоро день рождения, считайте не только бюджет, но и календарь. Разговаривайте с застройщиком о возможности ускорить оформление, если критический возраст приближается. И уточняйте у банка заранее, на какую дату будут проверять состав семьи — практика у разных банков после нововведения пока отличается.

    А у вас в сделке возраст ребёнка или другой формальный критерий когда-нибудь влиял на условия ипотеки — успевали в срок или нет?

    Если похожая ситуация с датами и ставкой — напишите мне, разберём ваш конкретный график сделки.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Студию за 12 млн сдали за 73 тысячи. Соседнюю — не могут сдать месяц

    Студию за 12 млн сдали за 73 тысячи. Соседнюю — не могут сдать месяц

    Ко мне на днях написала клиентка, которая два года назад купила студию в новостройке под сдачу. Раньше выходила на 65 тысяч в месяц без проблем, арендатор находился за пару дней. Сейчас выставила квартиру за те же деньги — тишина три недели. Спрашивает: рынок аренды упал, брать меньше?

    Рынок действительно меняется, но не так линейно, как кажется.

    Почему квартир стало больше, а хорошие всё равно улетают быстро

    По данным аналитики рынка аренды за второй квартал 2026 года, активное предложение в Москве выросло на 6% к первому кварталу. Причина понятна: в 2023–2024 годах много инвесторов набрали студий и евродвушек в новостройках под сдачу, ипотеки закрыты или обслуживаются, и сейчас все разом выходят с этими квартирами на рынок. Конкуренция среди арендодателей выросла ощутимо.

    Средняя заявленная ставка при этом просела на 2%, до 91,9 тыс. рублей. Казалось бы, вот оно — аренда дешевеет, паника собственников оправдана.

    Но смотрим глубже: медианный срок экспозиции сократился, а не вырос. Хорошие квартиры уходят за неделю и быстрее. Значит, дешевеет не аренда как явление, а конкретные объекты — переоценённые или морально устаревшие относительно новых соседей по дому.

    Что решает, за сколько дней сдастся квартира в новостройке

    Если тема близка, посмотрите ещё Студия за 9 млн в Некрасовке: купили «под сдачу», а сдать не могут уже год.

    Я веду несколько клиентов, которые сдают студии и однушки в новостройках комфорт- и бизнес-класса на западе и юго-западе Москвы. Разница в скорости сдачи между похожими на первый взгляд квартирами — колоссальная.

    Что реально влияет:

    — Мебель и техника уровня «заехал и живёшь», а не бабушкин диван и советский холодильник
    — Актуальный ремонт: если делали пять лет назад, это уже не «новый ремонт» в глазах арендатора 2026 года
    — Планировка: евроформат с изолированной кухней-гостиной сдаётся быстрее, чем классическая студия той же площади
    — Инфраструктура двора — паркинг, детская площадка, безопасность

    Квартира в 37 метров с продуманной меблировкой в новом ЖК на западе Москвы уходит за два-три дня даже по ставке, которая полгода назад выглядела бы завышенной. Соседняя студия того же метража, но с ремонтом «эконом» без нормальной мебели, висит неделями даже с дисконтом.

    Рынок не стал одинаково сложным для всех. Он стал избирательным.

    Почему цена в объявлении важнее, чем надежда на торг

    Классическая ошибка собственника: выставить квартиру дороже рынка «с запасом на торг», а потом снижать по 2-3 тысячи каждую неделю, пока не найдётся арендатор.

    Проблема в том, что первые дни после публикации — это пик просмотров объявления. Именно тогда его видит больше всего потенциальных арендаторов. Если цена в этот момент завышена, объявление проходит мимо основной волны спроса и потом конкурирует уже с новыми предложениями — а их, как мы выяснили, меньше не становится.

    Правильная стратегия для собственника новостройки в 2026 году — сразу ставить реалистичную ставку, опираясь на 3-5 актуальных аналогов в том же доме или соседних корпусах, а не на цену, за которую квартира сдавалась год назад.

    Что это значит для тех, кто покупает новостройку под сдачу

    Если вы сейчас рассматриваете покупку квартиры в новостройке Москвы как инвестицию под аренду, картина такая: рынок арендаторов не сжался, спрос стабилен, но конкуренция среди сдающих выросла в разы за счёт волны инвесторов 2023–2024 годов.

    Доходность будет зависеть не от факта владения квартирой в хорошем районе, а от того, насколько продуман продукт — планировка, отделка, меблировка. Голые бетонные метры без концепции сдачи сегодня проигрывают конкуренцию квартирам, которые изначально готовились под аренду.

    При выборе новостройки под инвестиции я смотрю не только на локацию и застройщика, но и на то, как планировка ляжет в формат «заехал и живёшь» — это и определяет, две недели простоя у вас будет или два дня.

    А у вас квартира в новостройке уже сдана или пока ищете арендатора — сколько дней в объявлении?

    Если планируете покупку новостройки под сдачу и хотите разобрать конкретный объект на доходность — напишите мне.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Переплата 12% за бренд ПИК: обман или реальная ценность

    Переплата 12% за бренд ПИК: обман или реальная ценность

    Клиентка на днях спросила: «Марина, зачем платить на 3 миллиона больше за квартиру в доме ПИК, если рядом такая же панель, но дешевле?» Хороший вопрос. Посчитаем честно.

    Смотрела недавно две двушки в одном районе Чертаново. Обе панельные, обе около 55 квадратов, дома примерно одного возраста. Разница в цене за метр — почти 50 тысяч рублей. Одна квартира не в проекте известного застройщика, вторая — в ЖК от ПИК. И эта разница в 11-12% не с потолка. Разберём, откуда она берётся и когда стоит переплачивать.

    Что реально даёт бренд застройщика на вторичке

    Когда квартира в проекте ПИК выходит на вторичный рынок, она уже прошла проверку временем. Покупатель видит не рендер и не обещания, а реальный двор, реальные подъезды, реальное состояние дома через несколько лет эксплуатации.

    За что платят премию:

    — единая эксплуатирующая компания, которая следит за домом системно, а не «как получится»
    — благоустроенный двор без машин, обычно закрытый периметр
    — продуманные планировки — меньше нежилых метров, съеденных коридорами
    — прозрачная история дома — легко посмотреть, как менялись цены, как решались проблемы с застройщиком, если они были
    — выше ликвидность при перепродаже — такую квартиру проще продать через 5-7 лет

    Подробно разбирала это здесь — Скидка 25% на квартиру в Москве: где обман, а где реальная выгода в 2026 году.

    Двор, где спокойно гулять с ребёнком, и подъезд, который не разваливается через три года — это не мелочь.

    Когда переплата не оправдана

    Здесь есть обратная сторона. Не каждый проект ПИК или другого крупного застройщика одинаково хорош. Внутри одной серии домов может быть огромная разница между корпусами: один стоит у оживлённой магистрали, другой — в глубине двора с видом на парк.

    Я всегда советую клиентам разделять два вопроса: «это хороший застройщик» и «это хорошая конкретная квартира». Бывает так, что человек переплачивает за бренд, а получает лот на первом этаже окнами на трансформаторную будку. Бренд в этом случае не спасает ликвидность.

    Ещё момент — расположение относительно метро. В примерах, которые я разбирала, разница в 6-7 минут пешком до станции уже сильно влияет на итоговую стоимость, иногда сильнее, чем застройщик.

    Сколько реально стоит переплата за качество в цифрах

    По моим наблюдениям на вторичном рынке Москвы, разница между обычной панелью и проектом крупного застройщика комфорт-класса в схожей локации обычно составляет от 8 до 15% за квадратный метр. Это не универсальное правило, но диапазон, в котором чаще всего укладываются реальные сделки.

    Дома, построенные по программе реновации, часто показывают ещё более высокую стоимость за метр — особенно если это монолит в хорошей локации у метро. Здесь премия формируется не только за счёт бренда, но и за счёт современных инженерных решений и более качественной отделки мест общего пользования.

    Как принять решение, если бюджет ограничен

    Если у вас есть выбор между просторной квартирой в обычном доме и чуть меньшей по метражу, но в качественном проекте, я обычно советую смотреть не только на цену входа, но и на горизонт владения. Планируете жить в квартире 10+ лет — разница в качестве двора и управления домом окупится комфортом. Рассматриваете квартиру как актив на 3-5 лет — важнее ликвидность при продаже, а она, как правило, выше у квартир в узнаваемых проектах.

    Отдельно смотрите на транспортную доступность. Разница в 5 минут пешком до метро иногда весомее, чем разница между застройщиками.

    А вы бы переплатили за бренд застройщика на вторичке, или для вас важнее метраж и цена за метр без привязки к имени?

    Если подбираете квартиру и не знаете, где переплата оправдана, а где нет — напишите мне, разберём конкретные варианты.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.