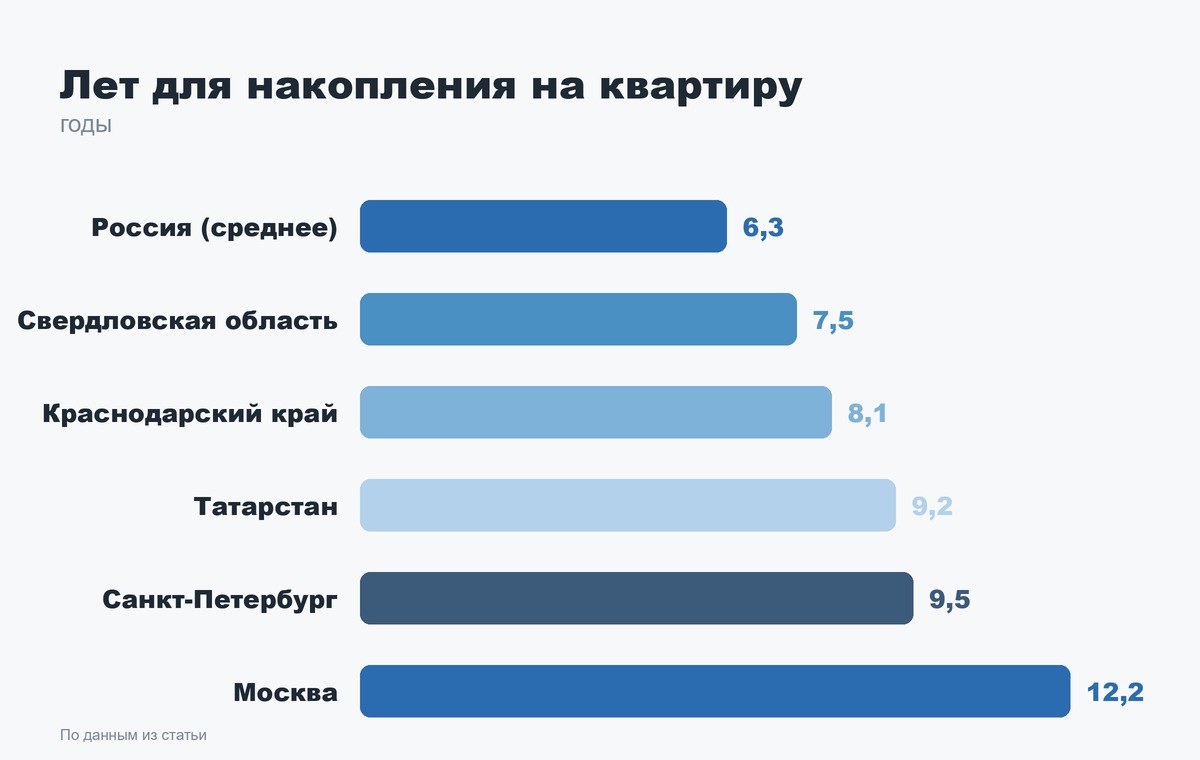
Если откладывать всю зарплату — всю, без единого похода в магазин, без аренды, без жизни — на квартиру в Москве уйдёт 12,2 года. Это не моя оценка и не страшилка, это данные, которые я на днях увидела и пересчитала для себя несколько раз. Цифра кажется невероятной, но по сути очень точно описывает то, с чем я каждый день сталкиваюсь на встречах с покупателями.
Для сравнения: в среднем по России сейчас нужно 6,3 года, ещё в 2019 году было 5,7. Срок накопления вырос везде, но в Москве он в другой лиге. В Санкт-Петербурге — 9,5 лет, в Татарстане — 9,2, в Краснодарском крае — 8,1, в Свердловской области — 7,5. Москва обгоняет даже эти регионы почти на три года.
Почему в Москве копить дольше всех
Дело не только в высоких зарплатах, которые, казалось бы, должны компенсировать высокие цены. Соотношение доход/стоимость метра в столице устроено так, что зарплата растёт, а квартиры дорожают быстрее. Отсюда и разрыв: 12,2 года — это не про то, что москвичи мало зарабатывают, а про то, что цена квадратного метра оторвалась от доходов сильнее, чем в других городах-миллионниках.
И это расчёт в идеальных условиях — вся зарплата, без единого рубля на жизнь. Если откладывать даже половину дохода, срок увеличивается вдвое. Отсюда и растущий спрос на ипотеку не как на способ «поскорее», а как на единственный реалистичный способ вообще.
Здесь я разбирала похожий случай: Маткапитал за второго ребёнка почти 1,4 млн: хватит ли этого на квартиру в Москве в 2027 году.
Что это значит для тех, кто реально хочет купить квартиру
Ко мне регулярно приходят люди, которые честно посчитали: «если копить — то лет через десять, и то не факт, что цены не вырастут ещё сильнее». Это рациональный вывод, если смотреть на цифры выше. Ждать «пока накоплю» в Москве — стратегия, которая почти гарантированно проигрывает росту цен.
Три реальных пути, которые я вижу у клиентов:
Ипотека сейчас, пока не откладывать ещё несколько лет. Даже при не самой комфортной ставке разница между «купить в этом году» и «купить через шесть лет, но дороже» часто оказывается в пользу первого варианта.
Пересмотр географии. Многие клиенты, посчитав эти же 12 лет, соглашаются смотреть не только центр, но и удалённые районы Москвы или ближайшее Подмосковье — там срок накопления сокращается заметно.
Меньший метраж как компромисс. Вместо трёхкомнатной — просторная студия или однушка у метро. Не идеальный вариант, но математика становится куда более щадящей.
Стоит ли ждать снижения цен
Часто слышу вопрос: может, подождать, цены упадут, и накопить будет проще? Практика последних лет показывает обратное — даже в периоды охлаждения спроса стоимость метра в Москве не падает пропорционально доходам. Разрыв, о котором говорят цифры выше, скорее закрепляется, чем сокращается.
Решение «ждать идеального момента» на деле часто означает просто отложить покупку без реального выигрыша в цене.
А как у вас: пробовали хотя бы прикинуть, сколько лет уйдёт на квартиру, если откладывать всю зарплату — и что почувствовали, когда увидели цифру?
Если сейчас взвешиваете для себя — копить дальше, брать ипотеку или искать вариант подешевле в другом районе — напишите мне, разберём вашу ситуацию с конкретными цифрами по рынку.
Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer
Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer
Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
Leave a Reply