Category: Инвестиции в новостройки

  • Квартира для ребёнка в 5 лет: инвестиция или деньги на ветер до совершеннолетия

    Квартира для ребёнка в 5 лет: инвестиция или деньги на ветер до совершеннолетия

    «Марина, хочу купить внучке студию, ей пять лет, пусть растёт вместе с квартирой» — с такой фразы началась одна из моих недавних консультаций. Это не редкость: за последний год ко мне минимум раз в месяц приходят с похожим запросом — купить жильё ребёнку заранее, впрок, на будущее.

    Идея красивая. Но посчитаем, что происходит с деньгами и с квартирой за 13-15 лет ожидания.

    Сколько денег «замораживается» на годы

    Если покупать студию или однокомнатную квартиру в Москве для пятилетнего ребёнка, реальный горизонт использования — 13-18 лет минимум. Ребёнок вырастет, поступит в вуз, возможно, женится или выйдет замуж — и вот тогда квартира понадобится по-настоящему.

    Всё это время деньги, вложенные в конкретный объект, не работают на других инструментах. Вклад или облигации федерального займа при текущей ключевой ставке ЦБ дают фиксированную доходность без рисков, связанных со стройкой, износом дома и изменением локации.

    Квартира же за 15 лет физически стареет: устаревают инженерные сети, фасад, планировочные решения. Я видела квартиры 2010-х годов постройки, которые сегодня продаются с дисконтом из-за морально устаревшей планировки — маленькие кухни, проходные комнаты, отсутствие лоджий там, где сейчас их делают везде.

    Что будет с районом через 15 лет

    Вот это на практике решает всё. Район, который сегодня кажется перспективным, может через 10 лет так и остаться спальным без метро, а может — наоборот, преобразиться.

    Подробно разбирала это здесь — Квартира как инвестиция себя изжила? Считаю без эмоций.

    Пример из практики: клиенты купили квартиру для сына в районе, где метро обещали «когда-то потом». Станцию открыли только через 9 лет — всё это время квартира стояла с минимальной ликвидностью, а сдавать её в аренду смысла не было из-за низкого спроса в районе.

    Обратный пример — Печатники и Люблино. Ещё 7-10 лет назад это были районы с репутацией скорее промышленной, чем жилой. Сегодня, после реновации набережных и развития транспорта, цены там ощутимо выросли, и семьи, которые купили квартиры «на вырост» именно там, оказались в выигрыше.

    Прогнозировать такие изменения на 15 лет вперёд не может даже профессионал. Можно оценить текущие планы по развитию инфраструктуры, но программы меняются, сроки сдвигаются, приоритеты города меняются вместе с бюджетом.

    Юридические риски: что будет с квартирой при разводе или наследстве

    Отдельная тема — оформление. Если квартиру покупают родители и оформляют на ребёнка сразу, возникает несколько нюансов.
    Во-первых, до совершеннолетия любые сделки с этой недвижимостью требуют разрешения органов опеки — продать, обменять, даже сдать в аренду на длительный срок без согласования будет сложно.

    Во-вторых, если родители в разводе или в процессе развода, квартира, оформленная на ребёнка, формально не делится между супругами. Но использовать её и распоряжаться ею единолично тоже никто не сможет: решения принимаются с учётом интересов второго родителя.

    В-третьих, если квартира оформлена на самого покупателя с расчётом «потом переоформлю на ребёнка» — здесь риски дарения, налогов и споров с другими наследниками, если в семье есть ещё дети или родственники.

    Что делать вместо покупки конкретной квартиры

    Если задача — накопить ребёнку на будущее жильё, я обычно предлагаю клиентам два более гибких варианта.

    Первый — накопительные инструменты: вклады, облигации, программы с фиксированной доходностью. Деньги растут, не привязаны к конкретному дому и району, и в момент, когда жильё реально понадобится, можно выбрать актуальную на тот момент локацию и новый проект.

    Второй — покупка ликвидной квартиры сейчас, но с расчётом на аренду или собственное проживание в ближайшие годы, а не «заморозку» на полтора десятилетия. Такая квартира работает: приносит арендный доход или экономит на аренде для самой семьи. А через 10-15 лет её можно продать и на вырученные деньги с доплатой купить то, что будет актуально на тот момент.

    Когда покупка всё же оправдана

    Есть ситуации, где ранняя покупка логична. Например, если до совершеннолетия ребёнка остаётся 3-5 лет, а не 13. Здесь горизонт прогнозируемый, и квартиру реально выбрать под конкретные будущие потребности — учёбу в определённом вузе, работу в конкретном районе.

    Также покупка оправдана, если это часть более широкой инвестиционной стратегии семьи: квартира сдаётся, приносит доход, а решение о передаче ребёнку принимается ситуативно, без жёсткой привязки «эта конкретная квартира — только для него».

    Если вы думаете о похожей задаче и не знаете, что выгоднее в вашей ситуации — накопить, купить сейчас или подождать, напишите мне. Разберём цифры и варианты под ваш горизонт планирования.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Апартаменты дешевле квартиры на 15-20%. И почти каждый второй покупатель через год-два жалеет об этой экономии

    Апартаменты дешевле квартиры на 15-20%. И почти каждый второй покупатель через год-два жалеет об этой экономии

    Ко мне регулярно приходят клиенты с одним и тем же вопросом: «А почему бы не взять апартаменты — та же локация, тот же метраж, а цена ниже?» Разница в 15-20% от стоимости квартиры аналогичного класса — это реальные деньги, иногда несколько миллионов рублей.

    Только экономия эта обманчивая. Апартаменты — это нежилое помещение с точки зрения закона, даже если внутри всё выглядит как обычная квартира с кухней, спальней и балконом. И эта юридическая разница потом бьёт по кошельку и по нервам так, что разница в цене на входе кажется мелочью.

    Вот где именно апартаменты проигрывают квартире.

    Можно ли прописаться в апартаментах

    Постоянную регистрацию оформить нельзя. Апартаменты юридически — это нежилой фонд, часть коммерческой недвижимости, даже если расположены в жилом на вид комплексе.

    Есть исключение — апарт-комплексы со статусом «здание гостиничного типа», где можно получить временную регистрацию сроком до 5 лет с последующим продлением. Но это временная прописка, и не во всех апарт-проектах она вообще доступна: застройщик должен был изначально получить соответствующий статус здания.

    Для кого это критично:
    — для оформления детей в школу и садик по месту жительства
    — для получения полиса ОМС в поликлинике по прописке
    — для льгот и субсидий, привязанных к месту регистрации
    — для трудоустройства, где иногда требуют постоянную регистрацию

    У меня была клиентка, купившая апартаменты в Москва-Сити ради вида и цены ниже рынка. Через два года встал вопрос со школой для ребёнка — пришлось регистрироваться у родственников в другом районе, чтобы попасть в нужную школу.

    Об этом у меня есть отдельный материал: Апартаменты под сдачу в Москве: доходность выше на бумаге, а что съедает разницу на практике.

    Налог на апартаменты: сколько переплачивает собственник

    Налог на имущество для апартаментов считается по коммерческой ставке, а не по жилой.

    По Налоговому кодексу РФ, для квартир ставка налога на имущество физлиц — 0,1-0,3% от кадастровой стоимости. Для апартаментов, отнесённых к нежилым помещениям, ставка может доходить до 0,5-2%, в зависимости от кадастровой стоимости объекта и категории, к которой его отнесли местные власти.

    На практике для апартаментов бизнес-класса в Москве налог часто оказывается в 3-5 раз выше, чем на аналогичную по площади квартиру. Причём налоговый вычет, который применяется к квартирам (уменьшение кадастровой стоимости на площадь нескольких квадратных метров), к апартаментам не применяется вовсе.

    Коммуналка в апартаментах: почему счета выше

    Тариф на коммунальные услуги для апартаментов рассчитывается как для нежилого помещения — это касается воды, отопления, вывоза мусора.

    Разница может составлять 15-30% в зависимости от управляющей компании и региона. Плюс к этому апарт-комплексы часто устанавливают собственные тарифы на обслуживание территории, охрану, паркинг — и эти суммы не регулируются жилищным законодательством так строго, как в многоквартирных домах.

    Ипотека на апартаменты: почему банки дают её неохотно

    Часть банков не выдаёт ипотеку на апартаменты вообще, часть выдаёт, но на других условиях: ставка выше на 0,5-1,5 процентных пункта, первоначальный взнос больше (иногда от 30% вместо стандартных 15-20% для квартир), срок кредитования короче.

    Причина простая: банк оценивает апартаменты как менее ликвидный залог. При дефолте заёмщика продать нежилое помещение сложнее и дольше, чем квартиру — спрос на такую недвижимость уже, а покупатель менее защищён юридически.

    Ещё момент: на апартаменты не распространяются льготные ипотечные программы с господдержкой, которые действуют для жилой недвижимости. Это сразу сужает круг будущих покупателей — если вы решите продать апартаменты через несколько лет, часть из них просто не сможет использовать льготную ипотеку для покупки.

    Когда апартаменты всё же оправданы

    Не буду рисовать апартаменты только чёрной краской — иногда это разумный выбор.

    Апартаменты подходят, если:
    — вы покупаете для сдачи в аренду и прописка вам не нужна
    — локация настолько редкая (вид на реку, центр города), что альтернативы среди квартир просто нет или они кратно дороже
    — вы уже прописаны в другом месте и вопрос регистрации закрыт
    — рассматриваете апартаменты как вторую недвижимость, а не единственное жильё

    Но если это единственное жильё для семьи с детьми, я всегда советую считать не только цену за метр, но и полную стоимость владения на горизонте 5-10 лет: налоги, коммуналку, условия ипотеки, риски при перепродаже.

    Если сомневаетесь, что выгоднее в вашей ситуации — квартира или апартаменты, напишите мне, разберём конкретные цифры по вашему бюджету и локации.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Сколько на самом деле стоит услуга брокера для покупателя новостройки — и почему это не то, что вы думаете

    Сколько на самом деле стоит услуга брокера для покупателя новостройки — и почему это не то, что вы думаете

    «Марина, а сколько я вам должна буду заплатить?» — этот вопрос мне задают почти на каждой первой встрече. И каждый раз вижу одинаковое удивление, когда отвечаю: «Скорее всего — ничего».

    Расскажу, как на самом деле устроена оплата брокера при покупке новостройки в Москве, откуда берутся деньги и почему миф про «дорогого посредника» мешает людям экономить.

    Кто платит брокеру при покупке новостройки

    При покупке новостройки комиссию брокеру платит застройщик, а не покупатель. Это заложено в бизнес-модели продаж: у каждого девелопера есть отдел маркетинга и продаж, часть бюджета которого уходит на привлечение клиентов — через рекламу, через собственных менеджеров или через партнёрских брокеров.

    Комиссия брокеру закладывается в цену квадратного метра точно так же, как затраты на рекламу, шоу-рум или зарплату штатных продавцов застройщика. Она есть в прайсе независимо от того, придёте вы сами, через сайт застройщика или через брокера. Разница только в том, кто эти деньги получит — отдел маркетинга девелопера или специалист, который будет работать в ваших интересах.

    Отсюда вывод: обращение к брокеру в большинстве сделок с новостройками не увеличивает вашу цену покупки ни на рубль.

    Почему тогда некоторые платят брокеру сами

    Есть случаи, когда покупатель оплачивает работу брокера напрямую:

    Рядом по смыслу лежит Апартаменты в Москве: берёте дешевле — но сколько теряете потом.

    — речь идёт о вторичном рынке, а не о новостройке;
    — брокер выступает как персональный консультант по подбору и сопровождению сделки на объекте, где застройщик не работает с партнёрскими агентствами;
    — услуга выходит за рамки подбора квартиры — например, полное юридическое сопровождение сделки, альтернативная продажа старой квартиры, работа с несколькими объектами одновременно.

    В этих случаях комиссия обычно составляет 2–6% от суммы сделки — по опыту рынка вторичной недвижимости Москвы. Но применительно к новостройкам это скорее исключение, чем правило.

    Что реально получает покупатель от работы с брокером

    Не «сколько стоит», а что это меняет по факту.

    Доступ к скидкам, которых нет в открытой рекламе. У застройщиков часто есть закрытые акции для партнёров — дополнительная скидка 2–5%, которую менеджер в офисе продаж своим клиентам просто не предложит, потому что не обязан.

    Сравнение объектов без привязки к одному застройщику. Штатный менеджер в отделе продаж заинтересован продать именно свой корпус. Брокер сравнивает десятки проектов и говорит, если конкретный лот переоценён относительно рынка.

    Проверка застройщика и проектной документации. Прежде чем показать клиенту объект, я смотрю проектную декларацию, историю сдачи предыдущих корпусов, финансовую устойчивость девелопера — это данные из открытых источников: ЕИСЖС (единая информационная система жилищного строительства) и карточки объектов на сайте застройщика.

    Сопровождение сделки. Договор долевого участия, эскроу-счёт, ипотечная сделка с банком-партнёром — везде есть нюансы, которые экономят или, наоборот, стоят покупателю денег, если пропустить их самостоятельно.

    Когда работа брокера ничего не стоит, а когда экономит деньги

    В сделке с новостройкой брокер в большинстве случаев не берёт денег у покупателя напрямую, но при этом влияет на итоговую цену через переговоры со скидками, выбор ипотечной программы и своевременное бронирование лота до повышения цены застройщиком.

    По моей практике за последний год разница между «просто прийти в офис продаж» и «прийти с сопровождением» часто составляла от 300 тысяч до 1,5 млн рублей на объектах бизнес- и премиум-класса — за счёт дополнительных скидок, акций на паркинг или кладовые, а также более выгодных условий ипотеки от банка-партнёра.

    Как проверить, что вам не пытаются продать невыгодный объект

    Задайте брокеру три вопроса:

    — С кем из застройщиков у вас есть партнёрские договоры и с кем нет?
    — Почему вы предлагаете именно этот объект — покажите альтернативы в том же районе и бюджете.
    — Готовы ли вы показать разницу в цене между прямой покупкой у застройщика и покупкой через вас?

    Если брокер уходит от ответа или настаивает на одном-двух проектах без альтернатив — это повод насторожиться. Хороший специалист работает с широким пулом застройщиков и открыто объясняет, откуда берётся его вознаграждение.

    Если сейчас выбираете новостройку в Москве и не понимаете, во сколько вам обойдётся сопровождение сделки — напишите мне, разберём вашу ситуацию и посчитаем реальную экономику покупки.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Купить квартиру в Москве с 2 миллионами рублей: что реально можно взять, а на что вас пытаются заманить

    Купить квартиру в Москве с 2 миллионами рублей: что реально можно взять, а на что вас пытаются заманить

    Пишут мне почти каждую неделю: «Марина, у меня 2 миллиона, хочу свою квартиру в Москве, что делать?» Отвечаю честно: с такой суммой квартиру в привычном понимании в Москве не купить. Но недвижимость в Москве купить можно. Это разные вещи, и путаница между ними стоит людям очень дорого.

    Разберём по порядку: долги, реальный бюджет и что можно взять за эти деньги без риска остаться и без денег, и без квартиры.

    Стоит ли брать ипотеку с минимальным взносом

    Скажу непопулярную вещь: ипотека с первоначальным взносом 10-15% — это не покупка квартиры, это покупка долга на 20-25 лет, где квартира просто залог.

    При ключевой ставке ЦБ, которая всё ещё держится на повышенном уровне, ежемесячный платёж по ипотеке на скромную студию у метро легко съедает 60-70% дохода среднего покупателя. Я видела десятки таких историй в работе: люди берут ипотеку, воодушевлённые «своими метрами», а через год-два понимают, что жизнь превратилась в обслуживание кредита. Никаких путешествий, никаких запасов, любая просадка дохода — и вы в просрочке.

    Моя позиция простая: если ваш первоначальный взнос меньше 50-60% от стоимости объекта, взвесьте, готовы ли вы 15-20 лет жить с этой нагрузкой. С 2 миллионами взнос в 50% даёт объект стоимостью 4 миллиона — а это уже не Москва, а Московская область, причём не самая близкая.

    Что реально можно купить в Москве за 2 миллиона

    Рядом по смыслу лежит Комфорт, бизнес, премиум: за что вы реально платите разницу в 15–30 млн рублей.

    Тут важно развести два вопроса: сколько у вас денег и что вы хотите получить. Без кредита за 2 миллиона в Москве можно рассмотреть:

    Долю в квартире. Юридически рискованно, ликвидность низкая, при попытке продать вы столкнётесь с тем, что доли покупают крайне неохотно и с большим дисконтом.

    Апартаменты. Формально не жильё, прописаться нельзя, коммуналка выше, налог на имущество считается по другой ставке. Часто дешевле квартир на 15-20%, но при перепродаже это играет против вас — покупатель тоже это знает и просит скидку.

    Студию в новостройке на окраине Новой Москвы или в области с небольшим ипотечным плечом. При взносе 2 миллиона и разумной ипотеке на оставшуюся сумму можно закрыть сделку без фанатичной долговой нагрузки, если общая стоимость объекта не превышает 6-7 миллионов.

    Почему ликвидность важнее низкой цены за метр

    Тут я всегда прошу читателей остановиться и подумать дважды. Часто мне присылают объявления вроде «квартира в Москве за 83 тысячи рублей за квадратный метр» — и человек уже готов бежать вкладывать последние деньги.

    Дешёвая цена почти всегда объясняется одним из трёх факторов: юридические риски (лофты, апартаменты под видом жилья, долевая собственность с обременениями), слабая транспортная доступность или проблемная экология. Данные Росреестра по средним ценам на новостройки в Москве показывают совсем другой порядок цифр. Когда объект резко выбивается из этого диапазона, нужно спрашивать не «как хорошо», а «что не так».

    Недвижимость, которую вы покупаете как единственный актив на несколько лет, должна отвечать двум критериям: юридическая чистота и ликвидность. Если объект нельзя быстро и без дисконта продать через 3-5 лет — это не инвестиция, это чемодан без ручки.

    Что делать с 2 миллионами прямо сейчас

    Смотрите на реальную математику. Если рост цен на недвижимость опережает ставку по банковскому вкладу, есть смысл заходить в покупку даже небольшого объекта, чтобы зафиксировать актив. Если наоборот — выгоднее копить на депозите и ждать более комфортного бюджета.

    С декабря 2025 года рынок вторички в Москве показывает заметный рост цен, и часть моих клиентов, которые откладывали покупку, сейчас жалеют, что не зашли раньше. Но это не значит, что нужно судорожно покупать что угодно за имеющиеся деньги. Лучше рассмотреть:

    Небольшую студию в ближнем Подмосковье с нормальной транспортной доступностью.

    Апартаменты комфорт-класса в Москве, если вы понимаете все юридические нюансы этого формата.

    Комбинацию небольшого взноса и умеренной ипотеки на объект, где платёж не превышает 30-35% дохода.

    Универсального ответа нет — слишком многое зависит от вашей финансовой устойчивости и горизонта планирования. Но точно есть неправильные решения: покупка доли «чтобы было хоть что-то», ипотека с взносом 10% на пределе дохода, погоня за самой низкой ценой за метр без проверки юридической истории объекта.

    Если у вас похожая ситуация и хотите разобрать конкретные варианты под ваш бюджет — напишите мне, обсудим, что имеет смысл смотреть именно сейчас.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Квартира как инвестиция себя изжила? Считаю без эмоций

    Квартира как инвестиция себя изжила? Считаю без эмоций

    Клиент на прошлой неделе спросил: «Марина, а если просто положить 15 млн на вклад — не выгоднее, чем в стройку?» Открыла калькулятор при нём же. Ответ ему не понравился, но цифры не обманывают.

    Разберём честно, без «недвижимость всегда растёт» и без паники «рынок мёртв». Арифметика.

    Сколько реально даёт вклад

    Ключевая ставка ЦБ на август 2026 года — в районе 18%. Банки по вкладам на год предлагают примерно 15-16% годовых с учётом НДФЛ на процентный доход выше безналоговой суммы (она привязана к ключевой ставке ЦБ на 1 января и сумме 1 млн рублей).

    15 млн рублей на вкладе под 15% годовых — это 2,25 млн в год до налога. С налогом на руки останется около 2 млн. Никакого ремонта, никакой возни с арендаторами, никакого риска порезаться стеклом на этапе котлована.

    Это и есть альтернатива, о которой все вдруг вспомнили при высокой ставке.

    Сколько реально даёт квартира

    Возьмём типичный лот в новостройке комфорт+ или бизнес-класса за те же 15 млн рублей — где-то между ТТК и МКАД, студия или однушка.

    Здесь я разбирала похожий случай: Котлован или готовая квартира: где на самом деле больше денег, а где меньше нервов.

    Аренда такой квартиры сейчас — 55-70 тысяч рублей в месяц, по данным сервисов аренды жилья в Москве. Возьмём 65 тысяч. Это 780 тысяч в год. Минус коммуналка, простои между жильцами, износ, комиссия агентству за подбор — реальная доходность от аренды выходит на уровне 4-5% годовых. То есть 600-750 тысяч в год чистыми.

    Разница с вкладом — почти в три раза не в пользу квартиры, если считать только рентный доход.

    Где квартира отыгрывается

    Аренда — это только часть уравнения. Вторая часть — рост стоимости самого актива.

    По данным Росреестра, цены на новостройки в Москве за 2025 год выросли скромно, местами были в нуле или в минусе в реальном выражении с учётом инфляции. Рынок насытился предложением, застройщики держат цены через скидки и рассрочки, а не через явное снижение прайса.

    Это другая ситуация, чем в 2020-2021 году, когда льготная ипотека разогнала цены на десятки процентов за пару лет. Тот рост был разовым эффектом дешёвых денег. Дешёвые деньги закончились — закончился и опережающий рост цен.

    Значит ли это, что квартира вообще не растёт в цене? Нет. Но рассчитывать на прежние темпы — заведомо проигрышная стратегия.

    Когда квартира всё равно выигрывает у вклада

    Вклад — это горизонт в 1-2 года. Ставка рано или поздно снизится, и депозит на новый срок уже даст меньше. Квартира — это горизонт в 7-10 лет, и здесь считать нужно иначе.

    Мой клиент из примера выше в итоге купил не для рантье-доходности, а по трём причинам, которые чаще реально работают:

    — Локация с потенциалом смены статуса района. Там, где рядом строится метро или благоустройство, цена подтягивается за инфраструктурой сильнее среднерыночной.

    — Покупка на этапе котлована у надёжного застройщика. Разница между ценой на старте продаж и на этапе ввода в эксплуатацию исторически составляла 20-30%, это фиксировали аналитические отчёты по рынку новостроек Москвы за последние циклы.

    — Защита капитала от девальвации рубля на длинном горизонте. Квартира не даёт спекулятивного роста, но и не тает так, как рублёвые сбережения при ослаблении курса.

    Что это значит для покупателя в 2026 году

    Если цель — заработать за год-два и переложить деньги в другой актив, вклад под 15-16% сейчас выгоднее квартиры. Это математика, и спорить с ней бессмысленно.

    Если цель — сохранить крупную сумму на 7-10 лет, диверсифицировать активы или закрыть квартирный вопрос себе или детям — квартира остаётся рабочим инструментом, но требует выбора конкретного объекта, а не покупки «недвижимости вообще».

    Разница между хорошей и плохой инвестицией в новостройку сейчас не в самом факте покупки, а в конкретном доме, застройщике и локации. Рынок перестал тащить вверх всех подряд, как в 2021 году. Он разделил проекты на тех, кто дорожает, и тех, кто стоит на месте или дешевеет в реальном выражении.

    Если считаете, стоит ли сейчас заходить в конкретный проект, или сравниваете вклад с покупкой квартиры под свою ситуацию — напишите мне, разберём цифры именно по вашему случаю.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Каждая третья заявка на московскую новостройку сейчас приходит не из Москвы

    Каждая третья заявка на московскую новостройку сейчас приходит не из Москвы

    Звучит парадоксально, но факт: по данным аналитики просмотров, более 34% интереса к московским новостройкам в первом полугодии 2026 года сформировали региональные покупатели. Это не праздное любопытство «а сколько там стоит квадратный метр» — люди выбирают, сравнивают, приезжают на просмотры.

    Кто эти люди и откуда

    В лидерах по интересу к московской недвижимости — Казань, Петербург, Тюмень, Новосибирск и Ростов-на-Дону. Города не самые бедные: чтобы претендовать на московскую квартиру, нужен серьёзный капитал или уже проданный актив на месте.

    Основная аудитория — люди 40+. Собственники бизнеса, руководители, те, кто прошёл несколько экономических циклов и знает: деньги в моменте могут обесцениться, а квадратные метры в столице — куда более стабильная история.

    Почему регионы вдруг массово смотрят на Москву

    Если тема близка, посмотрите ещё Бабушкин ремонт исчезает из аренды Москвы: осталось всего 10%. Куда делись «бабушки» и при чём тут ваши деньги.

    Бизнес и деловая активность давно сконцентрированы в Москве. Человек, который вырос в своём городе как предприниматель, рано или поздно упирается в потолок регионального рынка. Следующий шаг — расширяться туда, где деньги, клиенты и партнёры. А если бизнес переезжает в Москву, за ним переезжает и семья.

    Второе — вопрос капитала. Люди, которые за десятилетия работы накопили серьёзные суммы, ищут, куда их вложить так, чтобы не потерять и по возможности приумножить. Московская недвижимость воспринимается как один из самых надёжных инструментов сохранения денег — не спекулятивная история на пару месяцев, а актив на годы вперёд.

    Третье — дети. Региональные покупатели 40+ часто берут квартиру в Москве не столько для себя, сколько с прицелом на то, что дети будут учиться, работать и жить в столице. Квартира в этом случае — заранее решённый жилищный вопрос для следующего поколения.

    Как это отличается от типичной покупки москвича

    Нюанс, который я вижу в практике постоянно: региональный покупатель 40+ — это не история про «ой, кухня понравилась» или «удобная транспортная развязка». Эти люди уже покупали недвижимость у себя в городе, знают цену деньгам и не принимают решения на эмоциях.

    Что для них важно:
    — юридическая чистота и репутация застройщика — проверяют дотошно, часто привлекают юристов;
    — расположение с прицелом на долгосрочную ликвидность, а не сиюминутный комфорт;
    — возможность сделать ремонт под себя, а не покупать готовую отделку для скорости;
    — статус объекта — многие рассматривают Москву как переход в другую лигу и хотят, чтобы недвижимость это подчёркивала.

    Такие квартиры чаще покупаются под собственное проживание всей семьи, а не как инвестиция для перепродажи через пару лет. Это семейный актив в полном смысле слова — тот, который потом передаётся детям.

    Что это значит для тех, кто присматривается к Москве прямо сейчас

    Если вы из региона и давно думаете о переезде или покупке квартиры в Москве на будущее, вы не одиноки — это уже не экзотика, а устоявшийся тренд. Больше трети всего покупательского интереса на рынке формируют такие же люди, как вы: с бизнесом, капиталом и продуманным решением, а не спонтанной идеей.

    Разница в том, что конкуренция за хорошие объекты в этом сегменте растёт. Пока одни присматриваются на всякий случай, другие уже выходят на сделки — и лучшие варианты по локации и качеству дома разбирают быстро.

    Если вы рассматриваете покупку квартиры в Москве и хотите разобраться, какие объекты сейчас стоят внимания, а какие — просто красиво упакованный маркетинг, напишите мне. Разберём вашу ситуацию конкретно, без общих фраз.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Апартаменты под сдачу в Москве: доходность выше на бумаге, а что съедает разницу на практике

    Апартаменты под сдачу в Москве: доходность выше на бумаге, а что съедает разницу на практике

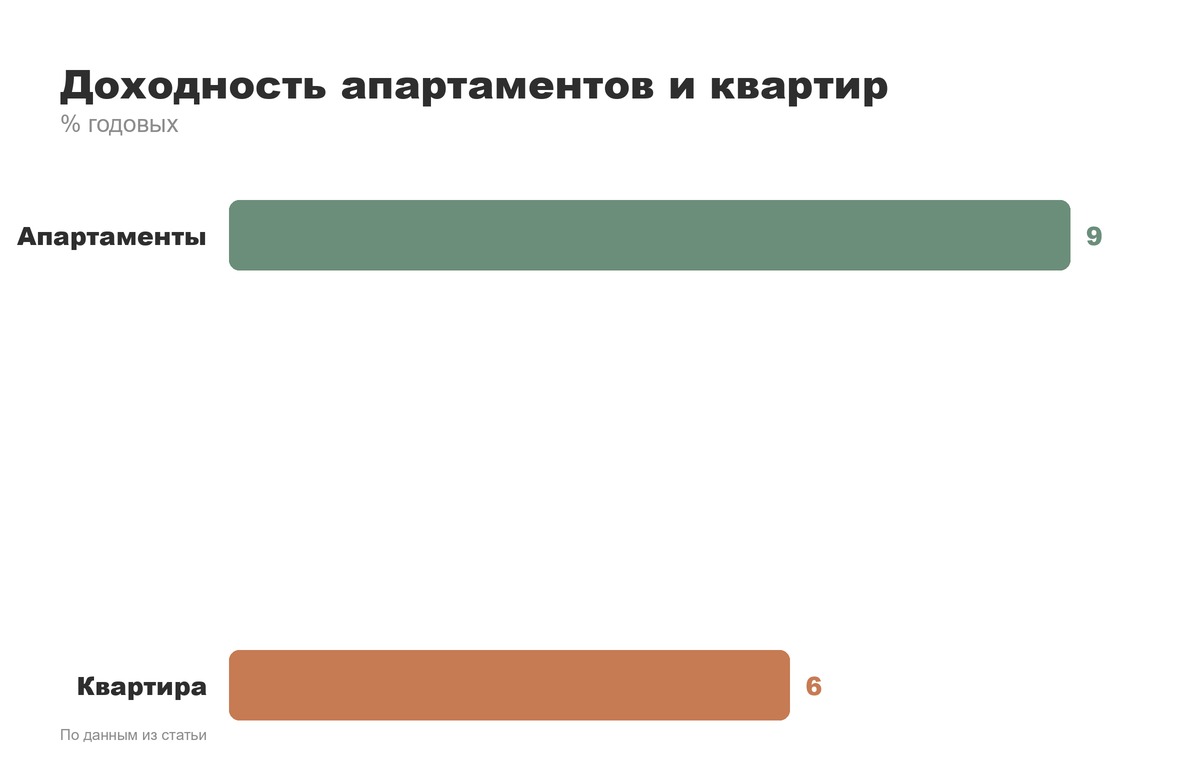
    Клиент недавно показал мне расчёт от менеджера по продажам: апартаменты в комплексе у метро, доходность от сдачи — 9% годовых. Для сравнения — обычная квартира в том же районе давала бы 6%. Разница выглядит убедительно, пока не начинаешь считать, что происходит с этими процентами после налогов, коммуналки и простоя.

    Апартаменты действительно чаще сдают дороже квартир в том же доме или районе — за счёт формата, отделки, расположения в деловых кластерах. Но сама разница в доходности почти всегда возникает не из-за более высокой арендной ставки, а из-за более низкой цены покупки квадратного метра. За счёт чего апартаменты дешевле, и что вы получаете взамен — разберём по пунктам.

    Почему апартаменты стоят дешевле квартир

    Юридически апартаменты — нежилое помещение. Отсюда вытекает всё остальное:

    — в них нельзя зарегистрироваться по месту жительства (за редкими исключениями по отдельным проектам);
    — налог на имущество считается по повышенной ставке для нежилых помещений — обычно 0,5–2% от кадастровой стоимости против 0,1–0,3% для квартир, конкретная ставка зависит от кадастровой стоимости объекта и решения региона;
    — коммунальные платежи выше, потому что тарифы для нежилых помещений не субсидируются так, как для жилья — по моей практике разница по ЖКУ доходит до 20–30% в месяц;
    — в доме не действуют нормы жилищного законодательства о шумных часах, детских садах и школах по прописке, что важно для арендаторов с детьми.

    Из-за этих ограничений застройщик продаёт апартаменты дешевле — иногда на 10–15% дешевле сопоставимой квартиры в том же доме. Эта разница в цене покупки и создаёт иллюзию более высокой доходности от аренды.

    Как считать реальную доходность, а не рекламную

    Если тема близка, посмотрите ещё Квартира под сдачу в Москве: что реально окупается, а что съедает доход.

    Возьмём условный пример, с которым я работала: апартаменты 40 м² в районе Пресни стоимостью около 14 млн рублей. Аренда — 90 тысяч рублей в месяц, то есть на бумаге почти 7,7% годовых до вычетов.

    Дальше вычитаем:

    — налог на имущество для нежилого помещения — при кадастровой стоимости, близкой к рыночной, это может быть 100–150 тысяч рублей в год против 15–20 тысяч для аналогичной квартиры;
    — НДФЛ с аренды 13% (если сдаёте как физлицо) или налог по УСН, если оформлено ИП;
    — коммунальные платежи, которые чаще ложатся на собственника в простое между арендаторами;
    — простой между арендаторами — по рынку в среднем 1–1,5 месяца в год даже в ликвидных локациях.

    После всех вычетов реальная доходность у апартаментов часто оказывается сопоставима с квартирой, а иногда и ниже — налоговая нагрузка съедает разницу в арендной ставке.

    Что с ликвидностью при продаже

    Второй момент, который упускают при покупке под сдачу — апартаменты сложнее продать. Ипотеку на нежилые помещения банки дают на менее выгодных условиях или вовсе не дают по отдельным проектам, а это сокращает круг покупателей на вторичном рынке. По моим наблюдениям, апартаменты в среднем экспонируются дольше квартир на 20–30%, и торг по ним активнее.

    Если вы планируете держать объект 7–10 лет и потом продавать — это стоит закладывать в расчёт заранее, а не узнавать в моменте.

    Когда апартаменты всё же оправданы

    Есть форматы, где апартаменты работают хорошо:

    — сервисные апартаменты с управляющей компанией, которая берёт на себя поиск арендаторов, клининг и обслуживание — здесь доходность стабильнее за счёт посуточной или краткосрочной аренды для командировочных;
    — локации у деловых кластеров, где основной спрос — сотрудники компаний на длительный съём, а не семьи с детьми, которым важна прописка;
    — инвесторы, которые изначально не рассматривают проживание и регистрацию как критичный фактор.

    В этих сценариях апартаменты могут давать более высокую и предсказуемую доходность, особенно если управляющая компания берёт на себя загрузку объекта.

    Что спросить перед покупкой

    Прежде чем ориентироваться на цифру доходности из рекламного буклета, я всегда прошу клиентов уточнить: какая кадастровая стоимость объекта и, соответственно, реальный налог; какие тарифы ЖКХ действуют в этом конкретном комплексе; есть ли управляющая компания и что входит в её услуги; какой средний срок экспозиции похожих лотов на вторичке в этом доме.

    Если эти цифры не сходятся с обещанной доходностью — перед вами маркетинг, а не расчёт.

    Если рассматриваете апартаменты под сдачу и хотите посчитать реальную доходность по конкретному объекту — напишите мне, разберём цифры вместе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Купил студию, потому что было дёшево: через два года понял, в чём ошибся

    Купил студию, потому что было дёшево: через два года понял, в чём ошибся

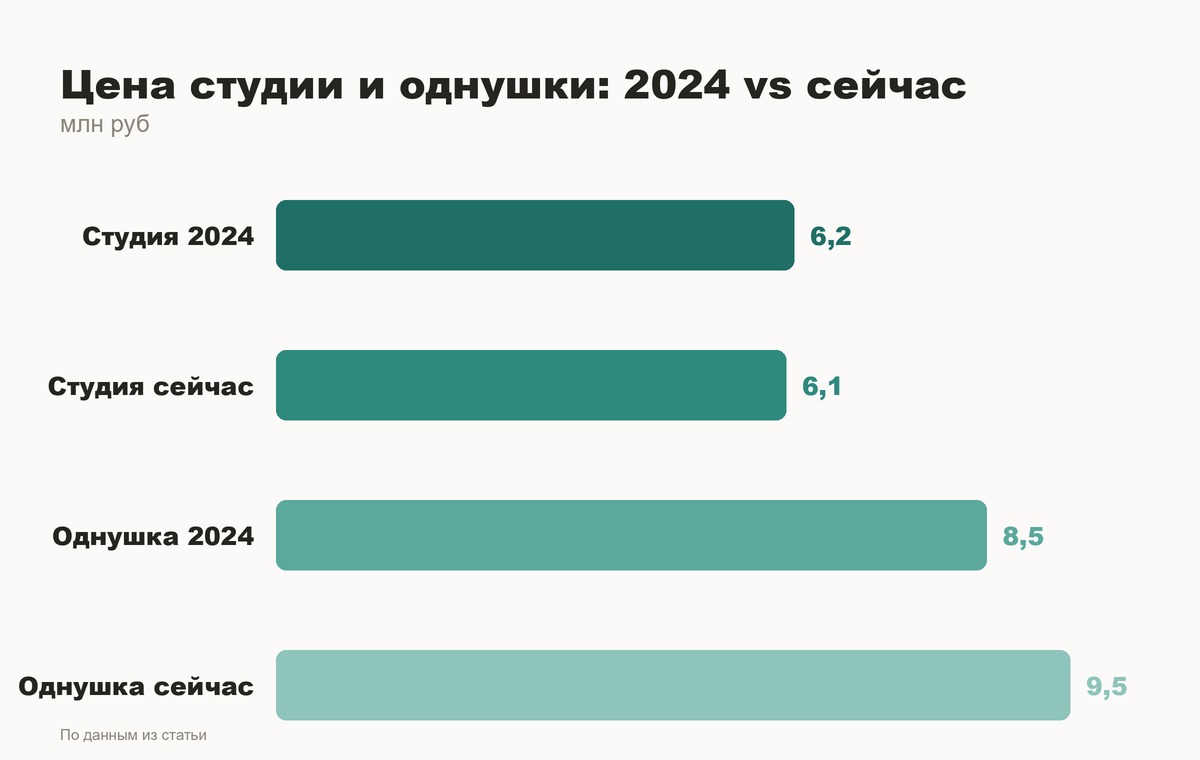
    Клиент пришёл ко мне продавать студию 21 квадратный метр в Люблино. Купил её в 2024 году за 6,2 миллиона — «для инвестиций и на первое время пожить». Сейчас пытается продать за 6,4 миллиона и не может уже полгода. При этом однушки в том же доме, купленные тогда же по 8,5 миллиона, разлетаются за месяц.

    Это не единичная история. За последние два года я видела десятки таких сделок, и почти всегда логика покупки была одинаковой: дешевле входной билет — значит выгоднее. На деле дешёвый вход часто оборачивается дорогим выходом.

    Почему студии казались хорошей идеей

    В 2023–2024 годах студии активно продвигали как удобный инструмент:

    — низкий порог входа, можно уложиться в льготную ипотеку по минимальному первому взносу
    — удобно сдавать, съёмщик всегда найдётся
    — легко перепродать как ликвидный товар

    Застройщики этим пользовались: в каждом новом проекте студий стало непропорционально много, иногда до 40% от общего числа лотов в корпусе. Логика девелопера тоже понятна: студия продаётся быстрее, чек ниже, оборот денег выше.

    Массовость и стала проблемой.

    Что произошло дальше

    Когда в доме или в районе появляется избыток студий, начинают работать законы простой арифметики.

    Об этом у меня есть отдельный материал: 60% московских арендодателей теперь работают через риелторов. Что за этим стоит.

    Первое — конкуренция при сдаче в аренду. Если в одном ЖК триста студий, а сдают их одновременно полсотни собственников, ставка аренды падает, а простой между жильцами растёт. Я видела ситуации, когда доходность студии на бумаге считалась в 7% годовых, а по факту с учётом простоя и торга выходила в 4%.

    Второе — при перепродаже покупатель сравнивает не абсолютную цену, а цену за метр и удобство жизни. Семьи, которые готовы платить больше, смотрят на однушки и двушки. Студию берут либо инвесторы, либо те, кому совсем недорого — а таких покупателей на вторичке в 2026 году стало ощутимо меньше из-за дорогой ипотеки.

    Третье — банки при переуступке или продаже вторички сейчас куда осторожнее оценивают студии меньше 24 метров, особенно если в доме их слишком много. Это ограничивает пул покупателей, которые вообще могут взять ипотеку на такой объект.

    Цифры по факту

    Возьмём тот же дом в Люблино. На входе:

    — студия 21 м² — 6,2 млн (295 000 ₽/м²)
    — однушка 34 м² — 8,5 млн (250 000 ₽/м²)

    За два года:

    — студия просела в спросе, реальная рыночная цена сейчас около 6,0–6,1 млн, то есть в район нуля по доходности, а с учётом инфляции и упущенной выгоды — в минус
    — однушка выросла до 9,3–9,5 млн, то есть плюс 10–12% без учёта аренды

    Разница не в качестве дома и не в локации — она одна и та же. Разница в структуре спроса на выходе.

    В чём именно была ошибка

    Не в самой покупке студии как таковой — иногда это оправданный вариант, например, для человека, который реально живёт один и не планирует расширяться. Ошибка в логике «дёшево = выгодно» без ответа на два вопроса.

    Кто будет покупателем через несколько лет, когда вы захотите продать? Если в доме избыток студий, конкурентов на продаже будет много, а покупателей — по остаточному принципу.

    Что происходит со спросом на аренду в этом конкретном микрорайоне? Если рядом уже стоят три готовых ЖК с сотнями студий, ставка аренды будет под давлением независимо от вашей конкретной планировки.

    Когда студия всё-таки работает

    Есть форматы, где студия логична:

    — локация с дефицитом такого формата, а не переизбытком
    — студия у метро в старом фонде центра, где новых студий физически негде строить
    — чёткий личный сценарий использования — жильё для себя на несколько лет, не под перепродажу

    Покупка «потому что дешевле» без анализа объёма предложения в конкретном доме и районе — почти гарантированный путь к тому, что через два-три года объект окажется неликвидным.

    Если сомневаетесь, брать студию или доплатить за однушку, посчитаем вместе конкретный дом и конкретную локацию, а не общие цифры по рынку. Иногда переплата в 15% на входе экономит куда больше на выходе.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Почему дешёвый метр не значит выгодный: главная ошибка начинающего инвестора

    Почему дешёвый метр не значит выгодный: главная ошибка начинающего инвестора

    Клиент недавно показал мне таблицу в Excel: сравнил три жилых комплекса по цене за квадратный метр и уверенно выбрал самый дешёвый. «Тут же экономика очевидна, Марина». Через полгода эта экономика обернулась квартирой, которую сложно продать даже с дисконтом.

    Это самая частая ошибка начинающих инвесторов в новостройки Москвы: цена метра воспринимается как главный и чуть ли не единственный показатель выгоды. На деле это одна цифра из уравнения, причём не самая важная.

    Дешёвый метр — это всегда объяснимо

    Квартира не может стоить дешевле рынка просто так. У низкой цены всегда есть причина, и её нужно находить до покупки, а не после.

    Частые причины дешёвого метра:

    — неудачная локация: промзона рядом, метро в 20-25 минутах пешком, плохая транспортная развязка
    — слабый застройщик или его первый крупный проект без истории сдачи объектов в срок
    — маленькие неликвидные планировки: вытянутые комнаты, окна во двор-колодец, странная нарезка
    — большая очередь сдачи — котлован, где деньги заморожены на 2-3 года без гарантий
    — избыточное предложение в самом комплексе: если строится 15 корпусов одновременно, конкуренция среди продавцов при перепродаже будет огромной

    Каждый из этих факторов бьёт по ликвидности — способности квартиры быстро и без потерь превратиться обратно в деньги. Этого не хватает в Excel-таблице с одной колонкой «цена за метр».

    Реальный пример из практики

    Я уже писала про это — Круизный лайнер у Савёловского вокзала: что проект «Порт Савёловск» значит для покупателей квартир рядом.

    У меня был клиент, который выбирал между двумя проектами в одном административном округе. Первый — 320 тысяч рублей за метр, второй — 380 тысяч. Разница на трёшке в 75 квадратов — больше четырёх миллионов рублей.

    Он склонялся к первому варианту. Мы разобрали оба проекта подробно.

    Дешёвый комплекс: до метро 25 минут пешком, застройщик сдаёт первый проект такого масштаба, планировки с окнами на техническую зону, рядом ещё три конкурирующих ЖК на этапе котлована.

    Более дорогой комплекс: 7 минут до метро, у застройщика три успешно сданных проекта, компактные функциональные планировки, район с ограниченным объёмом нового строительства.

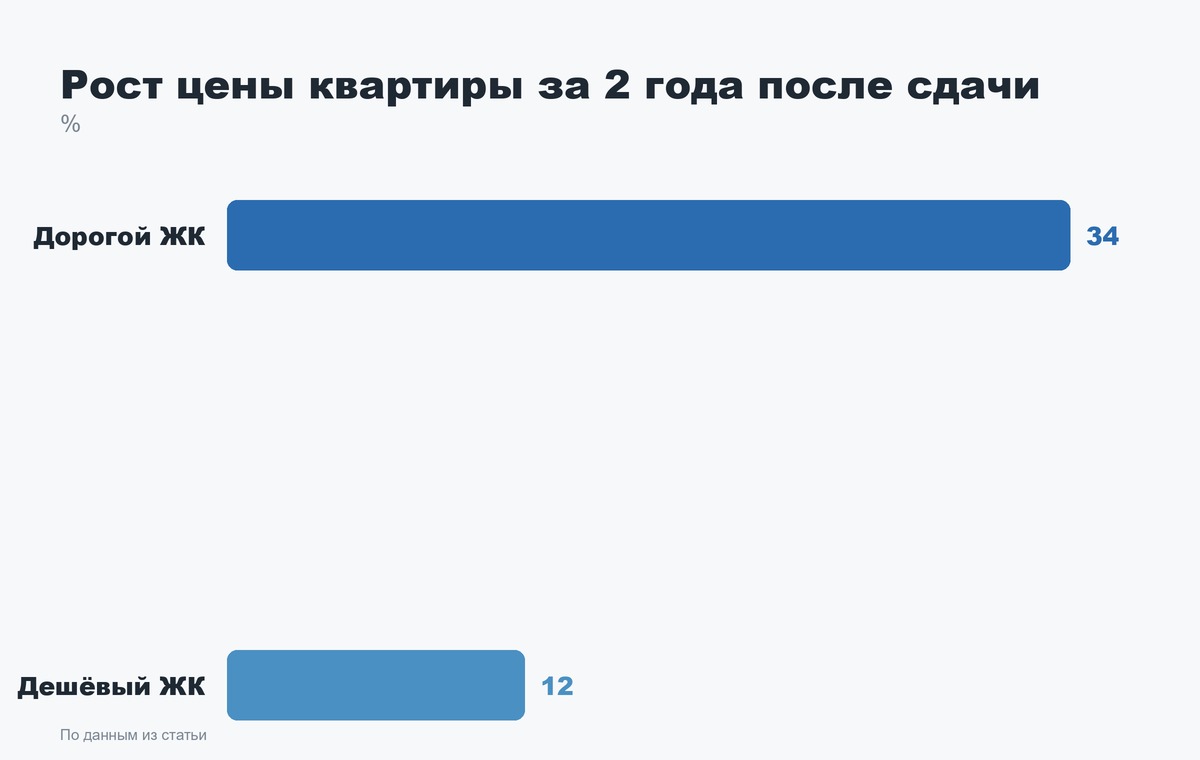
    Через два года после сдачи квартира в дорогом ЖК выросла в цене на 34%. В дешёвом — на 12%, и продавалась она в среднем на 40 дней дольше: конкурентов с похожими квартирами на вторичке было слишком много.

    Разница в 4 миллиона на входе обернулась разницей в 7-8 миллионов на выходе.

    Что на самом деле определяет выгоду инвестиции

    Цена метра — это стартовая точка, а не финальный аргумент. Реальную доходность формируют другие вещи.

    Динамика роста цены. Важно не сколько стоит метр сейчас, а сколько он будет стоить к моменту сдачи и через год-два после. Проекты в развивающихся локациях с ограниченным предложением растут в цене сильнее, даже если стартовая цена выше средней по рынку.

    Скорость реализации при продаже. Квартира, которую можно продать за 3 недели, объективно ценнее той, что висит на рынке полгода, даже если вторая номинально стоит дороже. Время — это тоже деньги, особенно если квартира куплена в ипотеку или в кредит.

    Репутация застройщика. У девелоперов с историей сдачи объектов в срок премия к цене обычно составляет 10-15%. Премия оправданная: она снижает риск заморозки денег и защищает от переносов сроков.

    Структура предложения в локации. Если рядом с выбранным ЖК планируется ещё пять конкурирующих проектов, при перепродаже придётся конкурировать не только с текущими собственниками, но и с новыми корпусами, которые застройщик будет продавать напрямую, часто со скидками.

    Как избежать этой ошибки

    Перед покупкой стоит задать себе несколько вопросов:

    — почему эта квартира дешевле аналогов в соседних комплексах
    — сколько конкурирующих проектов появится в этой локации за ближайшие два-три года
    — как менялась цена метра у этого застройщика в предыдущих проектах от котлована до сдачи
    — какая реальная транспортная доступность, а не заявленная в рекламе

    Дешёвый метр может быть отличной инвестицией, но только если низкая цена объясняется временным фактором вроде ранней стадии строительства, а не системной проблемой локации или продукта.

    Если сомневаетесь, какой из вариантов на вашем шорт-листе перспективен, а какой — ловушка для новичка, напишите мне. Разберём конкретные проекты и посчитаем реальную экономику, а не только цену за метр.

    Веду канал в MAX — там разборы новостроек и то, что не попадает в статьи:
    https://max.ru/id220600071668_biz?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Нужна консультация по покупке квартиры в Москве, подбор новостройки или помощь с ипотекой:
    https://molokanovams.taplink.ws?utm_source=dzen&utm_medium=article&utm_campaign=footer

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.
  • Переуступка в новостройке: почему одни на ней зарабатывают 3–5 млн, а другие покупают чужие проблемы

    Переуступка в новостройке: почему одни на ней зарабатывают 3–5 млн, а другие покупают чужие проблемы

    Квартира дешевле рынка на 15%, дом почти достроен, продавец торопится — и вот уже кажется, что это удача. На деле переуступка — сделка с двойным дном, и разбираться в ней нужно до подписания, а не после.

    Расскажу по порядку, что это за механизм, где на нём реально зарабатывают, а где теряют деньги и нервы.

    Что вообще происходит при переуступке

    Переуступка — это когда вы покупаете не квартиру у застройщика, а право требования на неё у человека, который уже купил её раньше, но дом ещё не сдан.

    До ввода дома в эксплуатацию квартиры как объекта права не существует — есть только договор долевого участия. Поэтому продать «квартиру» напрямую нельзя, продают именно право по ДДУ.

    Схема встречается почти в каждом строящемся ЖК Москвы. Продают по переуступке чаще всего три категории людей: инвесторы, купившие на котловане и выходящие на пике роста; люди, у которых изменились планы — переезд, развод, смена бюджета; те, кто фиксирует прибыль, не дожидаясь ввода дома.

    Почему цена ниже, чем у застройщика

    Продавец по переуступке не может продавать выше цены, зафиксированной в реестре застройщика на аналогичные лоты — иначе сделку могут не согласовать. Но чаще цена ниже по другой причине: продавец хочет забрать прибыль сейчас и не готов торговаться месяцами.

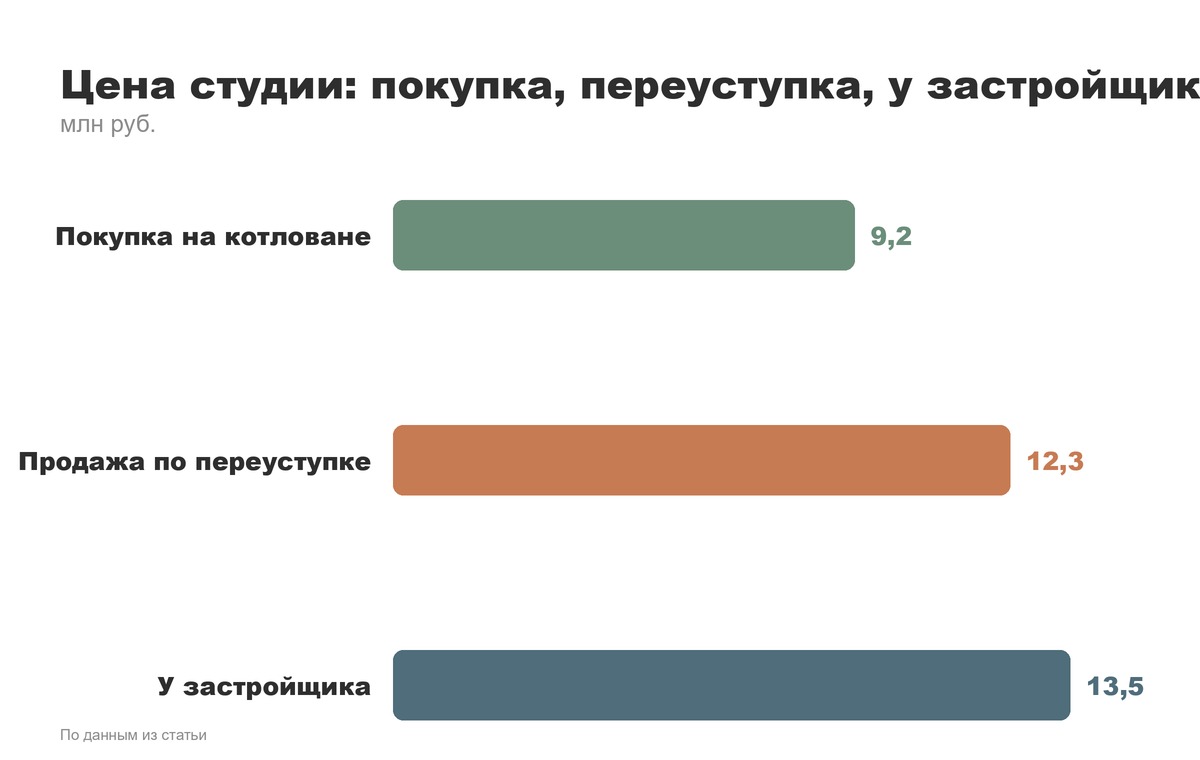
    Пример из практики: клиент купил студию в проекте на западе Москвы на этапе котлована за 9,2 млн. Через полтора года, когда дом вышел на финальную стадию, у застройщика аналогичные студии продавались уже за 13,5 млн. Он выставил свою по переуступке за 12,3 млн — и продал за две недели. Покупатель сэкономил 1,2 млн против прямой покупки у застройщика, продавец заработал 3,1 млн за полтора года.

    Это рабочая, здоровая переуступка. Но есть и другой тип сделок.

    Где начинаются проблемы

    Первое — рассрочка от застройщика.

    Если квартира куплена в рассрочку и не полностью выплачена, при переуступке остаток долга переходит на вас. Нужно точно понимать график платежей и сумму остатка — это должно быть прописано в договоре максимально прозрачно, иначе легко попасть на неожиданный платёж через месяц после сделки.

    Второе — ипотека продавца.

    Если квартира куплена в ипотеку, переуступка возможна только с согласия банка и часто требует одновременного погашения кредита продавца за счёт средств покупателя. Схема рабочая, но добавляет минимум 2–3 недели к сделке и требует грамотного юридического сопровождения.

    Третье — согласие застройщика.

    Практически всегда переуступка требует уведомления или согласия застройщика, иногда — комиссии за неё, которая может составлять от 1% до нескольких процентов от суммы сделки. Это условие нужно смотреть в исходном ДДУ, а не узнавать постфактум.

    Четвёртое — риск задержки сдачи дома.

    Покупая по переуступке, вы наследуете не только право на квартиру, но и все риски проекта. Если сроки сдачи уже сдвигались один раз, есть смысл проверить историю переносов у конкретного застройщика, а не полагаться на слова продавца.

    Когда переуступка реально выгодна

    Лучшее время для покупки по переуступке — за 3–6 месяцев до ввода дома в эксплуатацию. На этой стадии основной рост цены уже случился, но ещё не весь; видно качество стройки не по рендерам, а по факту; продавцы-инвесторы уже готовы фиксировать прибыль и торговаться.

    На этой стадии разница в цене с прямой покупкой у застройщика чаще всего максимальна — застройщик к моменту сдачи поднимает цены на оставшиеся лоты, а инвестор ещё держит вход по старой цене.

    Когда лучше не связываться

    Если дом на начальной стадии строительства и продавец продаёт «дешевле рынка» — это повод насторожиться, а не радоваться. Слишком быстрая продажа на раннем этапе часто означает, что у продавца проблемы: с деньгами, с застройщиком, с самим проектом.

    Стоит быть аккуратнее с переуступками у застройщиков, которые уже переносили сроки сдачи или меняли генподрядчика — такая информация есть в открытых источниках, и её нужно проверять до, а не после сделки.

    Что проверять обязательно

    — оригинал ДДУ и все допсоглашения к нему
    — отсутствие обременений и арестов на право требования
    — согласие банка, если была ипотека, и остаток по рассрочке, если она есть
    — актуальную проектную декларацию застройщика
    — историю переносов сроков по этому и другим объектам застройщика

    Переуступка — не серая схема, а нормальный инструмент рынка новостроек. Но именно здесь чаще всего экономят на юридической проверке, потому что сделка кажется «простой перепродажей». А по факту в ней больше подводных камней, чем в обычной покупке у застройщика.

    Если рассматриваете конкретный вариант по переуступке и хотите проверить, что там на самом деле — напишите мне, разберём документы и посчитаем, выгодна ли конкретно эта сделка.

    Кстати, разбираю это на живом примере конкретного ЖК — «Dream Riva: квартира на первой линии Москвы-реки — или дорогая иллюзия курорта?»:
    https://dzen.ru/a/aiv1cLPDWWdXkU5r

    Подписывайтесь на мой Telegram-канал:
    https://t.me/AvroraCity

    Также веду канал в MAX:
    https://max.ru/id220600071668_biz

    Если нужна консультация по покупке квартиры в Москве, подбор новостройки, инвестиционный разбор или помощь с ипотекой:
    https://molokanovams.taplink.ws

    Я и моя команда AvroraCity помогаем подобрать лучшие предложения среди всех новостроек Москвы и найти оптимальную стратегию покупки даже в непростых рыночных условиях.